부동산 세제 한국·캘리포니아 비교 기준
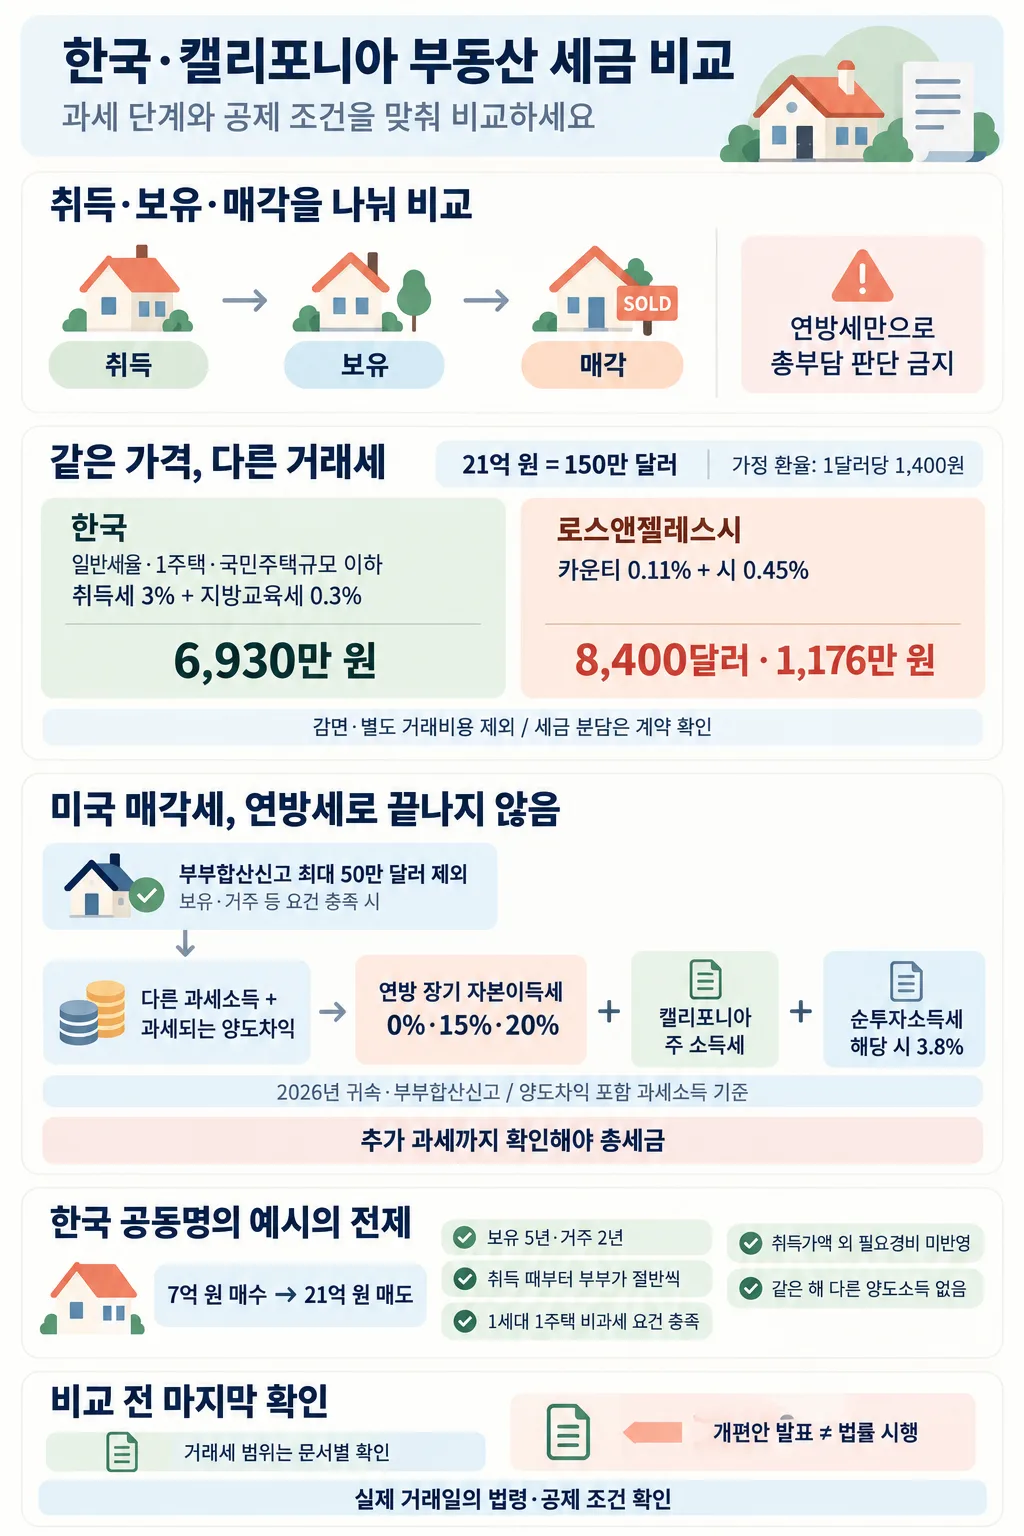
한국과 캘리포니아의 부동산 세금은 과세 단계와 공제 조건을 맞춰 비교해야 합니다. 21억 원 주택 예시를 다시 계산했으며, 미국 연방세율만 비교하면 주 소득세와 추가 과세가 빠집니다.
- OECD의 거래세 관련 권고는 문서의 정의와 세목 범위를 확인해야 해석할 수 있습니다.
- 미국의 장기 자본이득 세율은 주택 양도차익을 포함한 과세소득으로 판단합니다.
- 미국 부부합산신고의 주택 양도차익 제외 한도는 요건 충족 시 50만 달러입니다.
- 캘리포니아 주 소득세와 순투자소득세를 제외한 계산은 매각 시 총세금이 아닙니다.
- 한국의 공동명의 계산 예시는 지분과 공제 조건을 명시해야 재현할 수 있습니다.
한국과 캘리포니아의 부동산 세금은 취득·보유·매각을 나눠 비교해야 합니다. 미국 연방세율만으로 한국의 부담이 더 크다고 단정할 수 없습니다. 주 소득세와 공제 조건이 비교 결과를 바꿉니다.
수치는 IRS의 2026년 귀속표와 국세청·서울시 ETAX의 세액 안내에 근거합니다.
2027년 개편안과 현행 세금의 구분
세제개편안의 발표 연도와 실제 적용 연도는 구분해야 합니다. 확인된 정부 문서의 명칭은 「2026년 세제개편안」입니다. 2027년 이후 적용을 논의하는 항목도 이 문서에 포함됩니다.
2026년 9월 1일 자료는 국무회의의 정부안 확정을 알립니다. 이 자료는 이후 국회 심사 절차를 명시합니다. 정부안 확정만으로 법률의 시행이 확정된 것은 아닙니다. 재정경제부 발표문을 수록한 KDI 경제정책자료에서 확인할 수 있습니다.
| 구분 | 의미 | 비교할 때 확인할 사항 |
|---|---|---|
| 세제개편안 발표 | 정부가 제시한 개정 방향 | 발표일과 수정 여부 |
| 정부안 확정 | 국회에 제출할 정부안 마련 | 최초 발표안과의 차이 |
| 법률 개정·공포 | 입법 절차를 거친 법률 | 최종 조문과 부칙 |
| 시행·적용 | 실제 거래나 과세기간에 적용 | 취득일·양도일·과세기준일 |
아래 계산은 확인된 세율표를 적용한 설명용 예시입니다. 이를 2027년 개편 이후의 확정 세액으로 읽으면 안 됩니다. 실제 거래에는 거래일에 적용되는 법령을 확인하세요.
OECD는 거래세에 양도소득세를 포함하나요?
OECD의 거래세 범위는 문서의 분석 목적에 따라 확인해야 합니다. 세수 통계의 분류와 주택 이동 비용을 설명하는 표현은 다릅니다. 둘을 같은 뜻으로 읽으면 권고의 범위를 오해할 수 있습니다.
OECD의 세수 통계는 개인 자본이득세를 소득 관련 세목으로 분류합니다. 금융·자본 거래에 대한 세금은 별도 항목으로 구분합니다. 따라서 양도소득세와 취득세를 나누는 분류 자체는 잘못이 아닙니다. OECD 조세 분류 지침에 이 구분이 나옵니다.
반면 2023년 「Bricks, Taxes and Spending」은 더 넓은 표현을 씁니다. 한국의 거래 관련 부동산 세금을 설명하며 거래세와 자본이득세를 함께 언급합니다. 해당 문맥에서는 매매에 따르는 세금 부담을 묶어 논의합니다. OECD·한국조세재정연구원 보고서에서 확인할 수 있습니다.
| 확인된 내용 | 해석할 때의 한계 |
|---|---|
| OECD는 거래 중심 과세에서 정기 보유 과세로의 전환을 권고 | 모든 양도소득세를 일괄 인하하라는 뜻으로 확대할 수 없음 |
| 일부 보고서는 거래 관련 부담에 자본이득세를 포함 | 모든 OECD 통계가 같은 분류를 쓴다는 뜻은 아님 |
| 2026년 한국 보고서는 세수 중립적인 과세 구성 전환을 제시 | 보유세 인상만으로 권고 이행을 평가할 수 없음 |
| 같은 보고서는 주택 양도차익 비과세의 상한도 긍정적으로 평가 | 양도차익 과세 자체를 부정하는 권고로 읽을 수 없음 |
세수 중립은 세금 총액을 유지하면서 과세 구성을 바꾼다는 뜻입니다. OECD의 2026년 한국 보고서는 이러한 전환을 제안합니다. 구체적인 방향은 OECD 한국 경제보고서의 조세 개혁 장에 나옵니다.
21억 원 주택의 취득·거래 세금 비교
한국의 취득세와 캘리포니아의 거래세는 부가 세목까지 비교해야 합니다. 아래 환율은 1달러당 1,400원으로 가정합니다. 실제 거래일 환율을 뜻하지는 않습니다.
비교 주택 가격은 한국 21억 원입니다. 미국 가격은 이에 대응하는 150만 달러입니다. 감면과 별도 거래비용은 계산에서 제외합니다.
| 지역과 조건 | 적용한 세목·세율 | 계산 결과 |
|---|---|---|
| 한국, 일반세율 적용 1주택·국민주택규모 이하 | 취득세 3% + 지방교육세 0.3% | 6,930만 원 |
| 한국, 취득세 12% 중과·농어촌특별세 과세 조건 | 취득세 12% + 농어촌특별세 1% + 지방교육세 0.4% | 2억 8,140만 원 |
| 로스앤젤레스 카운티 기본 거래세만 계산 | 0.11% | 1,650달러, 231만 원 |
| 로스앤젤레스시 소재 주택 | 카운티 0.11% + 시 0.45% | 8,400달러, 1,176만 원 |
한국의 3.3%는 취득세 본세만의 세율이 아닙니다. 지방교육세를 더한 합계입니다. 표의 중과 조건에서는 합계가 13.4%로 계산됩니다. 세목별 구성은 서울시 ETAX 취득세 계산표에 나옵니다.
캘리포니아의 0.11%도 주 전체의 최종 거래세율은 아닙니다. 소재 도시에 따라 추가 거래세가 붙습니다. 로스앤젤레스시는 표의 가격대에 시 거래세를 추가합니다. 카운티 등기 담당 기관의 거래세 안내에서 도시별 세율을 확인하세요.
이 표는 거래에 붙는 세금의 비교입니다. 매수자와 매도자의 분담은 계약에서 별도로 확인해야 합니다. 등기·대출·정산 비용도 세금과 구분하세요. 매수 비용 전체를 일률적으로 200달러라고 계산할 근거는 부족합니다.
미국 주택 양도차익 비과세 조건
미국의 주택 매각 혜택은 일정한 양도차익을 과세소득에서 제외하는 제도입니다. 부부합산신고의 최대 제외액은 50만 달러입니다. 혼인 사실만으로 이 한도가 자동 적용되지는 않습니다.
| 항목 | 일반적인 요건 |
|---|---|
| 개인의 최대 제외액 | 25만 달러 |
| 부부합산신고의 최대 제외액 | 50만 달러 |
| 보유 기간 | 매각 전 5년 중 2년 이상 |
| 주된 거주지 사용 기간 | 매각 전 5년 중 2년 이상 |
| 부부의 보유 요건 | 배우자 중 한 명이 충족 가능 |
| 부부의 거주 요건 | 두 사람 모두 충족 필요 |
| 이전 혜택 이용 | 원칙적으로 직전 2년 내 다른 주택에 적용한 이력이 없어야 함 |
주택 수만으로 혜택이 결정되지는 않습니다. 여러 주택 중에서도 주된 거주지 요건을 따져야 합니다. 공동명의가 아니어도 부부합산신고 요건을 충족할 수 있습니다.
임대 이력이 있다면 추가 검토가 필요합니다. 비적격 사용 기간은 제외 가능한 차익을 줄일 수 있습니다. 감가상각 관련 차익에도 별도 규정이 적용됩니다. 자세한 조건은 IRS Publication 523에 나옵니다.
따라서 5년 보유·2년 거주라는 숫자만 맞추면 충분한 것은 아닙니다. 거주와 임대의 순서도 확인해야 합니다. 제외 한도 확대 논의는 시행된 법률과 구분해서 읽으세요.
미국의 0% 세율은 연봉만으로 결정되나요?
미국의 장기 자본이득 세율은 양도차익을 포함한 과세소득으로 판단합니다. 근로소득만 낮다고 주택 매각 차익이 전부 0%가 되지는 않습니다. 과세소득은 필요한 공제 등을 반영한 세금 계산용 소득입니다.
다음은 2026년 귀속 부부합산신고의 일반적인 장기 자본이득 구간입니다. 장기 자본이득은 일반적으로 1년을 초과해 보유한 자산의 이익입니다. 특수한 자산이나 감가상각 관련 차익에는 별도 규정이 있습니다.
| 과세소득 구간 | 그 구간에 들어가는 장기 자본이득 세율 |
|---|---|
| 98,900달러 이하 | 0% |
| 98,900달러 초과·613,700달러 이하 | 15% |
| 613,700달러 초과 | 20% |
구간 금액은 IRS의 2026년 물가연동 조정표에 따릅니다. 자본이득은 일반 소득 위에 더해 구간을 판단합니다. 계산 방식은 IRS Publication 505의 자본이득 계산표에서 확인할 수 있습니다.
50만 달러에 사서 150만 달러에 판 계산 예시
매각 차익은 비용 등을 제외하기 전 100만 달러입니다. 부부의 최대 제외액을 모두 적용하면 50만 달러가 남습니다. 다만 이 금액만으로 최종 세금이 정해지지는 않습니다.
| 계산 단계 | 금액 또는 확인할 조건 |
|---|---|
| 매도가액에서 취득가액 차감 | 150만 달러 - 50만 달러 = 100만 달러 |
| 주택 매각 차익 제외 적용 | 100만 달러 - 50만 달러 = 50만 달러 |
| 연방 장기 자본이득세 계산 | 다른 과세소득과 공제를 반영해 구간별 계산 |
| 추가 과세 확인 | 순투자소득세와 캘리포니아 주 소득세 |
50만 달러에 15%를 곱하면 7만 5,000달러입니다. 이 계산은 해당 차익 전부가 15% 구간에 들어갈 때 성립합니다. 다른 소득을 모르면 이 조건을 확정할 수 없습니다.
50만 달러에 20%를 곱한 10만 달러도 부분 계산입니다. 주 소득세와 순투자소득세는 포함되지 않습니다. 따라서 이를 미국에서 낼 수 있는 최대 세금으로 제시하면 부정확합니다.
캘리포니아 매각 세금에 추가되는 항목
캘리포니아 주택 매각은 연방 자본이득세만으로 계산이 끝나지 않습니다. 주 소득세가 별도로 적용될 수 있습니다. 일정 소득 이상이면 연방 순투자소득세도 검토해야 합니다.
| 항목 | 계산에서 확인할 내용 |
|---|---|
| 연방 장기 자본이득세 | 일반적으로 0%·15%·20% 구간 적용 |
| 순투자소득세 | 해당 시 3.8% 추가 과세 |
| 캘리포니아 주 소득세 | 과세되는 자본이득에 일반 소득세율 적용 |
| 주택 매각 차익 제외 | 주 소득세에서도 관련 요건 확인 |
캘리포니아는 자본이득에 별도의 낮은 세율을 두지 않습니다. 과세 대상 차익을 일반 소득으로 다룹니다. 이는 캘리포니아 FTB의 자본이득 안내에 명시돼 있습니다.
순투자소득세의 부부합산신고 소득 기준은 25만 달러입니다. 여기서 소득은 수정조정총소득이라는 별도 기준입니다. 일반적인 과세소득 구간과 혼동하면 안 됩니다.
세금은 순투자소득과 기준 초과액 중 작은 금액에 적용합니다. 주택 매각 차익 중 적법하게 제외된 금액은 대상에서 빠집니다. 초과 차익은 과세 대상이 될 수 있습니다. 계산 구조는 IRS 순투자소득세 문답에 나옵니다.
한국 7억 원 매수·21억 원 매도 계산 예시
한국의 예시는 공동명의 지분과 공제 조건을 명시해야 재현할 수 있습니다. 매수가액은 7억 원으로 가정합니다. 매도가액은 21억 원입니다. 보유 5년·거주 2년을 적용합니다.
계산에서는 취득가액 외 필요경비를 반영하지 않습니다. 같은 해 다른 양도소득도 없다고 가정합니다. 1세대 1주택 사례는 비과세 요건 충족을 전제합니다. 공동명의 사례는 취득 때부터 부부가 절반씩 소유한 조건입니다.
1세대 1주택 고가주택 계산 기준
12억 원을 넘는 주택도 양도차익 전부에 바로 과세하지 않습니다. 고가주택 과세 비율을 먼저 적용합니다. 국세청 「세액계산요령」은 해당 부분을 다음과 같이 설명합니다.
12억원 이하에 해당하는 양도차익은 과세하지 않습니다.
국세청 「세액계산요령」 중 발췌
구체적인 산식은 국세청 고가주택 계산 안내에 나옵니다.
- 전체 양도차익은 21억 원에서 7억 원을 빼 계산합니다. 결과는 14억 원입니다.
- 고가주택 과세 대상 차익은 14억 원 × (21억 원 - 12억 원) ÷ 21억 원입니다. 결과는 6억 원입니다.
- 장기보유특별공제는 보유분 20%와 거주분 8%를 합산합니다. 6억 원에 합계 28%를 적용합니다.
- 공제 후 양도소득금액은 4억 3,200만 원입니다. 단독명의의 기본공제 250만 원을 빼면 과세표준은 4억 2,950만 원입니다.
- 과세표준에 해당 세율과 누진공제를 적용합니다. 지방소득세도 별도로 합산합니다.
조건별 계산 결과
부부 공동명의는 각자의 지분에 따라 세금을 계산합니다. 아래 결과에는 지방소득세를 포함합니다. 세액공제와 감면은 적용하지 않은 산출 예시입니다.
| 조건 | 과세표준 | 양도소득세·지방소득세 합계 |
|---|---|---|
| 1세대 1주택·단독명의 | 4억 2,950만 원 | 1억 6,044만 6,000원 |
| 1세대 1주택·부부 각 50% 공동명의 | 각 2억 1,350만 원 | 부부 합계 1억 3,461만 8,000원 |
| 다주택·단독명의·비조정대상지역·일반 공제 적용 | 12억 5,750만 원 | 5억 4,992만 8,500원 |
공동명의의 부부 합계는 1억 3,461만 8,000원입니다. 각자의 과세표준에는 38%와 누진공제 1,994만 원을 적용합니다. 각자 산출세액에 지방소득세를 더한 결과입니다. 세율은 국세청의 2023년 이후 기본세율표에 따릅니다.
다주택 사례에는 고가주택 비과세 비율을 적용하지 않습니다. 대신 일반 장기보유특별공제 10%를 적용합니다. 이는 보유 5년에 대응하는 공제율입니다. 공제 구조는 국세청 세액계산 흐름도에 나옵니다.
실제 계산에는 인정되는 필요경비를 반영해야 합니다. 공동명의자의 취득 시점이 다르면 결과도 달라질 수 있습니다. 조정대상지역 여부와 중과 예외도 양도일 기준으로 확인하세요.
보유세 비교에서 빠지기 쉬운 평가액
같은 시가의 주택도 세금 계산용 평가액이 다르면 보유세가 달라집니다. 한국의 공시가격과 캘리포니아의 평가액은 형성 방식이 다릅니다. 명목세율만 나란히 놓으면 실제 부담을 잘못 읽을 수 있습니다.
| 비교 항목 | 한국 | 캘리포니아 |
|---|---|---|
| 대표적인 보유 과세 | 재산세·종합부동산세 | 지방 재산세 |
| 계산 출발점 | 공시가격과 세목별 과세표준 규정 | 취득 시점 등을 반영한 평가액 |
| 소유 이력의 영향 | 보유 기간·연령 등 공제 조건 검토 | 취득 시점과 재평가 여부 검토 |
| 추가 확인 사항 | 공제·세액공제·부가 세목 | 채권 상환분·특별 부과금 등 |
캘리포니아의 일반 재산세율은 평가액의 1%입니다. 유권자가 승인한 채권 상환분 등이 추가될 수 있습니다. 평가액의 통상적인 연간 인상에는 2% 상한이 있습니다. 소유권 변경이나 신축에는 재평가 규정이 적용됩니다.
따라서 오래 보유한 주택과 새로 산 주택의 세금이 다를 수 있습니다. 한국 주택과 비교할 때도 취득 시점을 맞춰야 합니다. 제도는 California Property Tax: An Overview, 2025년 3월판에 설명돼 있습니다.
부동산 세금 비교의 흔한 실수
세금 비교는 세율보다 계산 범위에서 오류가 생기기 쉽습니다. 연방세와 전체 세금을 구분해야 합니다. 면세 기준의 대상 금액도 확인하세요.
| 흔한 해석 | 바로잡아야 할 기준 |
|---|---|
| 미국 부부 연봉이 98,900달러 이하면 매각 차익도 전부 0% | 2026년 기준은 양도차익을 포함한 과세소득 |
| 미국 부부는 혼인 사실만 입증하면 50만 달러 제외 | 합산신고·보유·거주·이전 이용 요건 확인 |
| 캘리포니아 거래세는 어디서나 0.11% | 소재 도시의 추가 세금 확인 |
| 한국 12억 원과 미국 50만 달러는 같은 종류의 한도 | 한국은 양도가액 기준, 미국은 양도차익 제외 한도 |
| 한국 지방세 포함 금액과 미국 연방세만 비교 | 양쪽 모두 포함 세목을 일치시켜 비교 |
| 한 주의 사례로 미국 전체 세 부담을 판정 | 주·카운티·도시별 제도와 부담 확인 |
| 개편안 발표로 새 세율이 바로 적용 | 최종 법률과 시행·적용 규정 확인 |
내 조건으로 비교할 때 확인할 순서
본인의 세금을 비교하려면 거래 조건을 먼저 고정하세요. 주택 가격만 같아서는 충분하지 않습니다. 다음 항목을 같은 표에 적으면 계산 차이를 확인하기 쉽습니다.
- 취득일과 예상 양도일을 적으세요.
- 취득가액과 매도가액을 각각 확인하세요.
- 인정 가능한 거래비용과 개량비 증빙을 모으세요.
- 소유 지분과 세법상 거주자 지위를 확인하세요.
- 주택 수와 실제 거주·임대 기간을 구분하세요.
- 미국 계산에는 신고 방식과 다른 소득을 반영하세요.
- 취득세·보유세·매각 세금을 단계별로 계산하세요.
- 국가·주·지방 세금의 포함 범위를 맞추세요.
- 시행 법령과 개정안을 나눠 결과에 표시하세요.
FAQ
한국의 부동산 세금이 미국보다 항상 높은가요?
항상 높다고 단정할 수 없습니다. 취득·보유·매각 단계의 세금을 같은 조건으로 비교해야 합니다. 미국은 주와 지방정부에 따라 세금이 달라집니다.
OECD의 거래세 인하 권고는 양도소득세 인하도 뜻하나요?
문서의 정의를 확인해야 합니다. 일부 보고서는 거래 관련 부담에 자본이득세를 포함합니다. 이를 모든 양도소득세의 일괄 인하 권고로 확대할 수는 없습니다.
21억 원 주택의 취득 관련 세금은 6,930만 원인가요?
일반세율을 적용하는 1주택·국민주택규모 이하 조건의 계산입니다. 취득세 3%와 지방교육세 0.3%를 합산한 금액입니다. 감면과 별도 거래비용은 반영하지 않았습니다.
캘리포니아의 거래세는 0.11%로 끝나나요?
소재 도시에 따라 추가 거래세가 붙을 수 있습니다. 로스앤젤레스시의 150만 달러 주택 예시는 시 거래세를 포함해 0.56%입니다.
미국에서 은퇴하면 주택 양도차익 세금이 없어지나요?
은퇴 사실만으로 세금이 없어지지는 않습니다. 주택 매각 차익 중 과세되는 금액도 소득에 포함됩니다. 연방세 외에 주 소득세도 확인해야 합니다.
미국 부부의 50만 달러 제외는 공동명의여야 가능한가요?
공동명의가 필수는 아닙니다. 일반적으로 한 배우자가 보유 요건을 충족하면 됩니다. 두 배우자의 거주 요건과 부부합산신고 등은 별도로 충족해야 합니다.
미국의 0% 자본이득세 구간은 연봉 기준인가요?
연봉만을 기준으로 하지 않습니다. 2026년 부부합산신고의 98,900달러 기준은 과세소득 구간입니다. 과세되는 주택 양도차익도 반영합니다.
미국에서 주택을 여러 채 보유하면 주된 거주지 혜택이 사라지나요?
주택 수만으로 자동 배제되지는 않습니다. 매각한 주택의 주된 거주지 요건을 확인해야 합니다. 임대 이력과 이전 혜택 이용 여부도 영향을 줍니다.
한국의 12억 원 기준과 미국의 50만 달러는 어떻게 다른가요?
한국의 12억 원은 1세대 1주택 고가주택의 양도가액 기준입니다. 미국 부부합산신고의 50만 달러는 요건 충족 시 제외하는 양도차익 한도입니다.
21억 원 주택을 부부 공동명의로 팔면 세금은 얼마인가요?
본문의 7억 원 취득·5년 보유·2년 거주 조건을 적용한 예시입니다. 부부 각 50% 지분이면 합산 산출세액은 1억 3,461만 8,000원입니다. 필요경비와 감면 등을 반영한 실제 세액은 달라질 수 있습니다.
미국 연방 자본이득세율 20%가 전체 세금의 상한인가요?
전체 세금의 상한은 아닙니다. 캘리포니아 주 소득세가 별도로 적용될 수 있습니다. 소득 조건에 따라 순투자소득세도 추가됩니다.
세제개편안의 정부안 확정은 법률 시행을 뜻하나요?
정부안 확정과 법률 시행은 다른 단계입니다. 국회 심사와 공포 여부를 확인해야 합니다. 실제 거래에는 부칙의 시행일과 적용 규정도 확인하세요.
Sources
- 재정경제부, 「2026년 세제개편안」 정부안 확정, 2026년 9월 1일
- OECD, The OECD classification of taxes and interpretative guide
- OECD·KIPF, Bricks, Taxes and Spending, 2023
- OECD Economic Surveys: Korea 2026, Tax reform for growth and revenue
- 서울시 ETAX, 부동산 취득세 세액계산 표
- Los Angeles County Registrar-Recorder/County Clerk, Documentary Transfer Tax
- IRS Publication 523 (2025), Selling Your Home
- IRS Internal Revenue Bulletin 2025-45, 2026년 자본이득 과세 구간
- IRS Publication 505 (2026), Tax Withholding and Estimated Tax
- IRS, Questions and Answers on the Net Investment Income Tax
- California Franchise Tax Board, Capital gains and losses
- California Franchise Tax Board, Income from the sale of your home
- 국세청, 1세대 1주택 고가주택의 양도소득금액 계산
- 국세청, 양도소득세 세액계산 흐름도와 장기보유특별공제율
- 국세청, 양도소득세 세율
- 국회예산정책처, 2024 대한민국 조세
- California State Board of Equalization, California Property Tax: An Overview, March 2025
Images