金融判断力は53歳がピーク?資産管理の基準
満53歳は、一部の信用取引研究でコスト面のミスが少なかった年齢です。個人の投資能力に当てはまる限界線ではないため、研究数値の意味と繰り返される金銭的なミスを区別し、資産管理の方法を見直してください。
- 2009年の研究における53歳は、信用取引コストに関する結果であり、投資収益率のピークを意味しません。
- 金融知識スコアの年齢別の差を、個人の判断力の年間複利減少率として計算することはできません。
- 認知症と診断される前に延滞の増加が観察されましたが、一度の延滞だけで認知症と判断することはできません。
- 口座管理を簡素化する場合も、投資先が分散されているかは別途確認する必要があります。
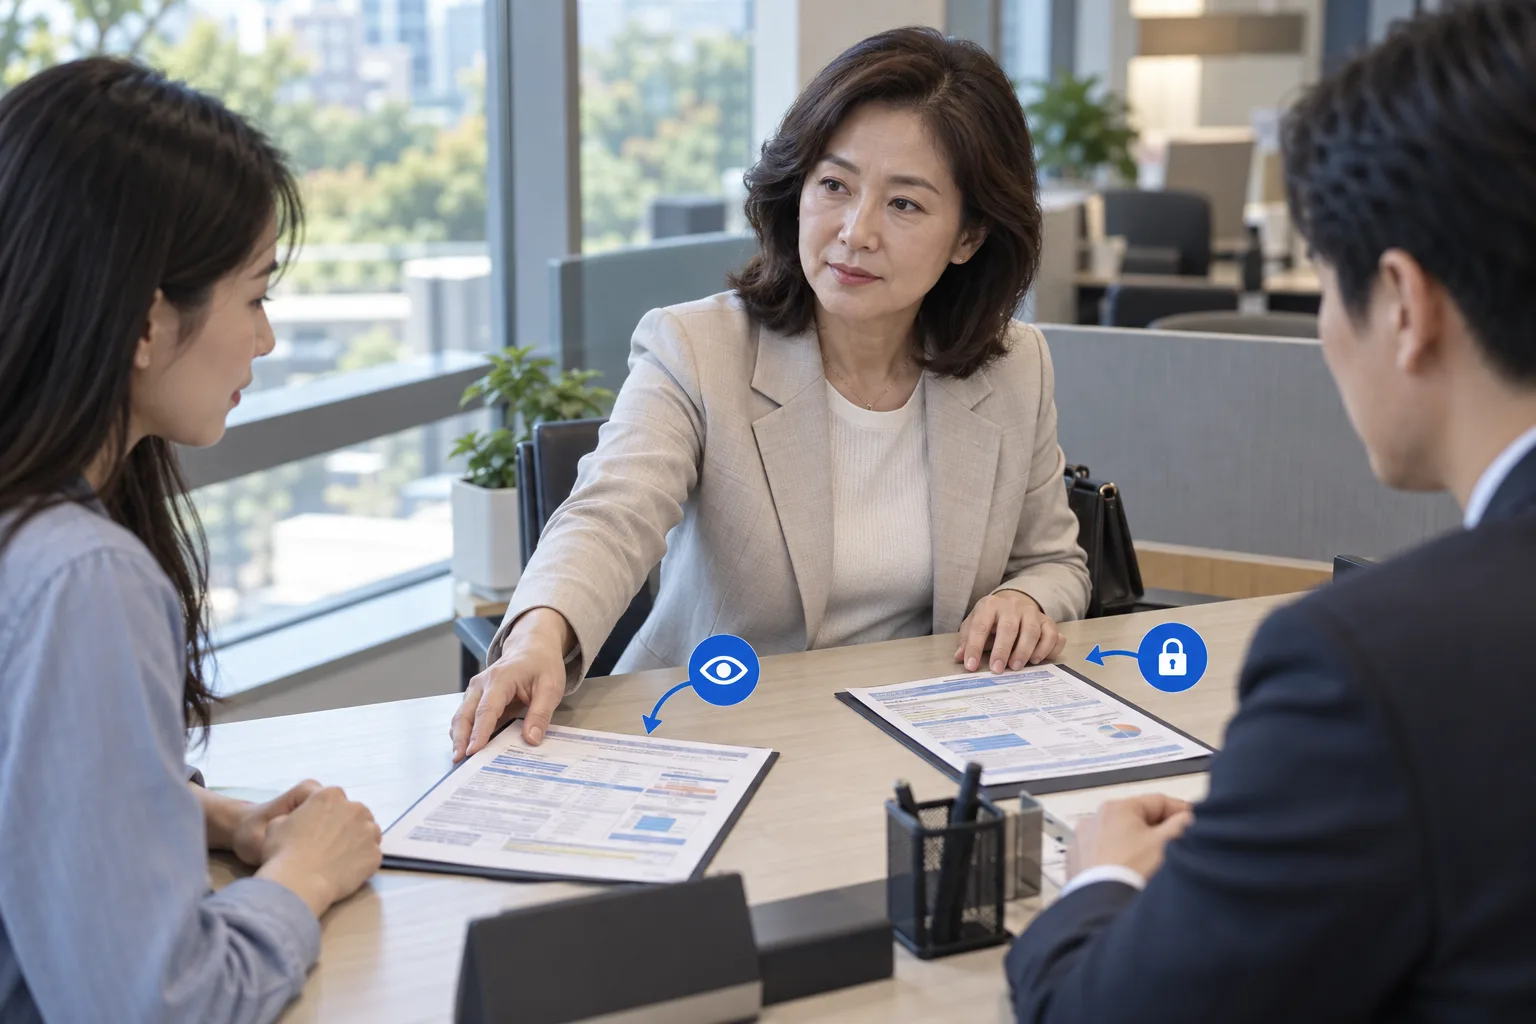
- 金融管理を手伝う人と情報を共有する際は、閲覧権限と取引権限を区別してください。
53歳から投資判断力が崩れるという主張は、研究結果を先取りした解釈です。一部のクレジット取引研究では、ミスが少なかった年齢は53歳前後です。年齢だけを理由に投資をやめる根拠にはなりません。繰り返される金銭上のミスと管理の負担を確認してください。
この記事の研究数値は、2009年の論文と2016年・2020年にオンラインで発表された論文に基づいています。
金融判断力は53歳がピークという説の根拠
53歳は、すべての人に当てはまる投資能力の限界ではありません。2009年の研究では、年齢別にクレジット取引のミスを比較しました。中年層では、コストを抑える成果が良好でした。
研究タイトルはThe Age of Reasonです。研究チームは、金利や手数料など10種類のクレジット取引行動を分析しました。株式のリターンや脳機能が53歳でピークに達するかを検証した研究ではありません。原文はHarvard研究リポジトリで確認できます。
異なる研究の比較
53歳、金融知識の低下、認知症診断前の延滞は、それぞれ異なる研究結果です。
| 研究 | 発表時期 | 測定対象 | 解釈上の限界 |
|---|---|---|---|
| The Age of Reason | 2009年 | クレジット取引で発生するコストとミス | 個人別の投資引退年齢は提示していない |
| Old Age and the Decline in Financial Literacy | 2016年オンライン発表、2017年学術誌掲載 | 金融知識のスコアと自信 | 個人の将来の投資損失率を計算する資料ではない |
| Financial Presentation of Alzheimer Disease and Related Dementias | 2020年オンライン発表、2021年学術誌掲載 | 認知症診断前後の延滞と信用状態 | 延滞だけでは認知症を診断できない |
テキサス工科大学とミズーリ大学の研究チームによる論文は、2番目の研究です。これを53歳の研究と同じ研究として紹介すると、出典が混在します。測定対象が異なるため、数値をつなぎ合わせて解釈してはいけません。
60歳以降、判断力は毎年1~2%低下するのでしょうか?
金融知識スコアの差を、個人の判断力の年間低下率に置き換えることはできません。金融理解力とは、利子や融資などの金融概念を理解する能力です。実際の投資成果全体を意味するものではありません。
Finke・Howe・Hustonの研究では、60歳以上の回答者を分析しました。表4の特性調整モデルでは、年齢係数は-1.02です。これは、年齢が1歳高いとスコアが1.02パーセントポイント低いという関係です。スコアは正答率を示す0~100の尺度です。
この結果は、異なる年齢の回答者を比較した統計です。同じ人が毎年同じ割合で低下するという意味ではありません。研究チームは、教育や所得などのほかの特性も考慮しました。分析方法は研究者が公開した論文原文で確認できます。
数値の解釈でよくある誤り
年齢別のスコア差を複利計算式に当てはめると、研究とは異なる結論になります。
| よくある解釈 | 問題となる理由 |
|---|---|
| 判断力が毎年1~2%ずつ複利で低下 | スコアの差と相対的な低下率を混同 |
| 70歳では53歳より判断力が約20%低下 | 異なる研究の基準年齢と測定値を結合 |
| 80歳では判断力が40%以上低下 | 個人別の追跡結果で確認されていない数値を一般化 |
| 金融知識スコアの低下分だけ投資損失が発生 | 知識スコアと実際の収益率を同じ指標として扱う |
経験と自信はどのように区別しますか?
自信は、金融知識を正確に反映していない場合があります。金融知識の研究では、年齢が高いほどスコアが低くなりました。金融上の意思決定に対する自信は、同じようには低下しませんでした。これはManagement Science論文の抄録でも確認できます。
この結果は、すべての高齢者の自信が高まるという意味ではありません。経験が豊富だという事実だけで、現在の理解度を判断することも困難です。投資前には、記憶や確信を文書と照合してください。
次の項目は、研究結果を活用した実務上の確認案です。
- 収益が生じる仕組みを自分の言葉で説明
- 損失が生じる条件を説明書で確認
- 手数料と中途処分の条件を確認
- 過去の経験と今回の商品との違いを記録
- 不明な点を販売者の説明以外の資料で確認
延滞が生じたら認知症を疑うべきですか?
一度の延滞だけで認知症を判断することはできません。関連研究では、集団間の延滞の差を観察しました。個人の診断基準や発症時期を示した結果ではありません。
研究対象は、単身で暮らす米国のMedicare加入者81,364人でした。分析には1999~2018年の信用情報が使われました。延滞指標は、クレジット口座の代金を30日以上遅れて支払った場合でした。すべての公共料金の支払いミスを直接測定した研究ではありません。
認知症の診断の6年前から、比較群との延滞の差が観察されました。この時点の延滞率は診断群が7.7%でした。比較群は7.3%で、差は0.4パーセントポイントでした。数値はJAMA Internal Medicine論文のPubMed抄録に示されています。
状況別の確認基準
普段とは異なる変化が繰り返されているかを確認するのが適切です。
| 状況 | 最初に確認する内容 | 次の行動 |
|---|---|---|
| 支払日を一度逃した | 残高、通知、自動引き落としの設定 | 支払い漏れの原因を修正し、その後の明細を確認 |
| 慣れた請求書の処理が繰り返し困難 | ミスが始まった時期と繰り返しの傾向 | 記録を持参して医療従事者に相談 |
| 説明を聞いても同じ取引を何度も混同 | 普段の理解度との違い | 取引の確認で助けを受け、健康状態について相談 |
| 承認していない出金を発見 | 取引相手と承認の有無 | 金融機関に連絡して取引を確認 |
記憶の問題には、睡眠の問題や薬の副作用も影響する場合があります。うつや不安も考えられる原因です。認知症は正常な老化と同じ意味ではありません。変化が心配な場合は、NIAの記憶問題に関する案内を参考にして、医療従事者に相談してください。
資産の簡素化と分散投資の比較
管理する項目を減らすことと、投資リスクを分散することは別です。口座数が少なくても、特定の資産に集中する場合があります。ETFを保有しているという理由だけで、十分に分散されているとも判断できません。
ETFは、複数の資産をまとめて取引所で売買するファンドです。特定の業種に集中したETFもあります。複数のETFが、同じ主要銘柄を組み入れている場合もあります。Investor.govの資産配分に関する案内では、保有資産の重複を確認するよう勧めています。
| 選択 | 期待できる管理上のメリット | 別途確認する事項 |
|---|---|---|
| 使っていない口座の整理 | 確認する明細書の減少 | 連携している支払いと必要な口座機能 |
| 個別株の数を削減 | 企業別に確認する負担の減少 | 残った銘柄への集中の有無 |
| 幅広い指数に連動するETFの検討 | 複数の銘柄をまとめて保有 | 指数の構成と資産クラスの偏り |
| 特定業種のETFを選択 | 関心のある業種にまとめて投資 | 業種への集中とほかの保有商品との重複 |
口座を3つ以下に減らすべきだという普遍的な研究基準はありません。銘柄を1分以内に説明できなければ売却すべきだという基準でもありません。理解が不十分なら、商品の内容を確認することから始めてください。売買するかどうかは、投資目的やコストなどを確認してから決める必要があります。
多額のお金を決める前の確認方法
検討する時間を確保する方法は活用できます。ただし、3日が過ぎれば判断力が回復するという根拠は確認されていません。1,000万ウォンも、すべての人に当てはまる研究上の基準額ではありません。次の手順は、研究で検証された処方ではなく、実務上の提案です。
- 決めようとしている内容を書いてください。 投資資金が生活に必要なお金かどうか確認してください。
- 説明書を入手してください。 損失が生じる条件とコストに印を付けてください。
- 未確認の項目を残してください。 答えを得るまでは確認を終えないでください。
- ほかの人に確認を依頼してください。 商品への理解度と利害関係を確認してください。
- 取引の直前に内容を再度照合してください。 最初に聞いた説明と最終契約が同じか確認してください。
相談する相手は、年齢ではなく確認能力を基準に選んでください。若い家族だからといって、金融の専門知識があるとは限りません。販売に伴う報酬を受け取るかどうかも確認事項です。十分な調査と質問は、Investor.govの高齢投資家向け案内でも推奨されています。
自動引き落としと取引明細の確認方法
自動引き落としを設定した後も、実際の出金明細を確認する必要があります。NIAは、認知症患者の金融管理に自動支払いを提案しています。金融記録を定期的に確認する方法も案内しています。文書はManaging Money Problems for People With Dementiaです。
次は、自動支払いを確認する実務上の手順です。
- 継続的な支出を一覧にしてください。 支払先と決済日を記載してください。
- 引き落とし口座を確認してください。 決済に必要な残高を確認してください。
- 支払い結果を確認してください。 設定の有無と実際の処理を区別してください。
- 明細書を照合してください。 予想していなかった取引は、金融機関に問い合わせれば確認できます。
自動化は、覚えておくべき作業を減らすための手段です。支出が必要かどうかまで判断してくれるわけではありません。解約したサービスの請求が残っていないかも確認してください。
家族の支援と取引権限の区別
金融管理を支援する役割と、お金を動かす権限は区別してください。NIAは、家族も金融搾取の加害者になる場合があると説明しています。家族にすべてのアクセス手段を渡す方法が、常に安全とは限りません。
次の表は、役割を分けるための確認の枠組みです。実際に利用できる機能は、金融機関に確認してください。法的な代理権限の要件は、居住国に応じて確認する必要があります。
| 支援の範囲 | できることの例 | 事前に決める内容 |
|---|---|---|
| 資産一覧の共有 | 口座がある金融機関と文書の保管場所を確認 | 共有する情報と保管方法 |
| 明細の共同確認 | 明細書で見覚えのない取引を確認 | 閲覧範囲と確認担当者 |
| 取引判断の支援 | 説明書と選択肢を確認 | 最終的な意思決定者と利害関係 |
| 取引の代理 | 許可された範囲で金融業務を実施 | 金融機関の手続きと適法な権限 |
家族会議は、共有方法を決めるために活用できます。ただし、年1回という頻度は、研究で確立された基準ではありません。普段とは異なるミスが生じた場合は、決めておいた日まで待つ必要はありません。
FAQ
53歳を過ぎたら投資をやめるべきですか?
年齢だけでは、投資をやめる根拠にはなりません。53歳は、2009年の信用取引に関する研究で、費用面のミスが少なかった年齢です。個人の理解度と管理能力を別々に確認してください。
53歳についての研究は、テキサス工科大学とミズーリ大学の共同研究ですか?
2つの研究を混同した説明です。53歳という結果は、Agarwal·Driscoll·Gabaix·Laibsonによる2009年の研究です。テキサス工科大学とミズーリ大学の研究チームは、金融知識と自信の関係を分析しました。
金融判断力が毎年1~2%低下するという話は正確ですか?
個人の判断力の低下率として表すのは正確ではありません。関連研究では、年齢別の金融知識スコアの差を分析しました。この数値を個人の年間複利低下率として使うことはできません。
年齢を重ねると、金融面での自信は必ず高まりますか?
すべての人に当てはまる結論ではありません。研究では、金融知識スコアの低下に応じて自信が低下することはありませんでした。実際の理解度と自己評価が異なる可能性があるという意味です。
カード代金を一度延滞すると、認知症の前兆ですか?
一度の延滞だけで認知症だと判断することはできません。普段とは異なるミスが繰り返されていないか確認してください。記憶や日常生活の機能の変化が心配なら、医療従事者に相談するのが適切です。
認知症の診断を受ける6年前から、必ず金銭面のミスが起きますか?
すべての人に当てはまる時期ではありません。研究で、診断群と比較群の間に延滞の差が観察された時点です。個人の発症時期を予測する基準として使うことはできません。
口座は3つ以下に減らすべきですか?
その数を裏付ける普遍的な研究上の基準は確認されていません。管理の負担を減らすには、使っていない口座から確認してください。整理する前に、ひも付いている支払いと必要な機能を確認する必要があります。
個別株をETFに切り替えれば安全になりますか?
ETFという形式だけで、安全性や分散効果が決まるわけではありません。特定の業種に集中したETFもあります。投資対象とほかの保有資産との重複を確認してください。
多額のお金がかかる決定は、3日待つだけでよいですか?
3日後に判断力が回復するという根拠は確認されていません。熟慮期間は、自分で定める管理ルールとして活用できます。商品で損失が生じる条件と費用を確認したかどうかが判断基準です。
金融管理を手伝ってもらう人は、若い家族がよいですか?
年齢だけで適性を判断するのは困難です。商品を理解し、説明を検証できるか確認してください。取引によって利益を得る利害関係があるかどうかも確認する必要があります。
自動引き落としを設定すれば、金融面のチェックをしなくてもよいですか?
設定後も、支払い結果と取引履歴を確認する必要があります。自動引き落としは、覚えておくべきことを減らすためのツールです。予期しない引き落としまで自動で判断してくれるわけではありません。
家族に資産状況を知らせる場合、取引権限も渡す必要がありますか?
資産一覧の共有と取引権限の付与は分けることができます。まず、必要な支援の範囲を決めてください。実際の閲覧や代理取引の手続きは、金融会社に確認する必要があります。
Sources
Images