 Injoys
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
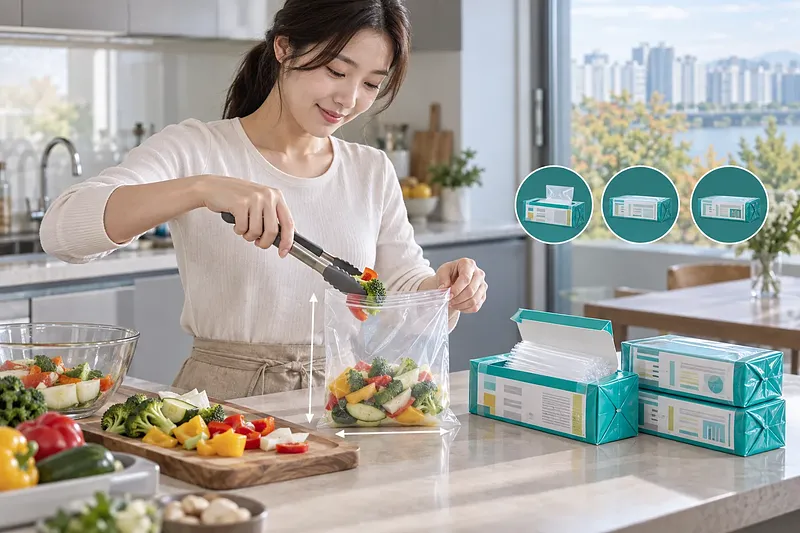
この投稿はトスショッピングシェアリンク活動の一環として、これに伴う一定額の手数料を受け取ります。 1枚13.3ウォンで比べる購買担当者向けの衛生ポリ袋です。 2026年9月21日時点で、100枚入り3個、合計300枚の商品価格は3,990ウォンです。セット総額と1枚当たりの負担を同じ条件で比較できます。 判断で先に見るべきなのは、「中型」という呼び名より25×35cmの実寸です。必要なサイズと違えば、価格条件が予算内でも用途には合いません。使う場所に25×35cmが合うか、合計300枚を使う予定があるかの順で確認すると、名称や総額だけで選ぶのを避けやすくなります。 記事では、100枚入りが3個という内訳、合計枚数、商品価格、1枚当たりの価格を一つずつ整理しています。セット数が異なる候補と比べる場合も、1枚当たり13.3ウォンを基準にすれば、数量差を含めて判断しやすくなります。評価は5点満点中4.7点、レビューは655件で、購入者評価を確認する際の参考値です。 ただし、3,990ウォンは2026年9月21日時点の商品価格です。実際の支払額は、送料とクーポン適用の有無を購入画面で確認してください。到着予定日も同時に見れば、必要な時期に合うかまで判断できます。記事では、表示価格だけで決めずに確認したい項目をまとめています。 25×35cmを300枚使う予定がある購買担当者や家庭が対象です。商品候補を絞る前に、記事の数値と購入前の確認項目をご覧ください。
大祚栄 698年渤海建国の過程と天門嶺の戦いの意味
歴史を教える人が渤海建国年を扱うと、史料差に直面します。 通説は、『類聚国史』の記録に基づく698年説です。713年の渤海郡王への冊封は建国年の根拠ではなく、建国後に唐との関係を整えた出来事として位置づけられます。 698年説と713年を同じ建国判断に置かないことが、年代整理の要点です。 判断を難しくするのは、史料が同じ論点を同じ形で伝えていないことです。 『旧唐書』と『新唐書』は、大祚栄の出自をそれぞれ異なる形で記しています。 建国集団の構成を読む際は、高句麗の遺民と靺鞨集団を率いた経緯と、各史料の出自記述を分けて扱う必要があります。 建国までの流れは696年から追うと整理しやすくなります。 営州で起きた契丹の反乱を契機に、大祚栄の集団は東へ移動しました。 天門嶺の戦いで唐の追撃を退けた勝利が、集団にとって追撃を逃れ、定着する基盤となりました。 この順序を押さえると、天門嶺の勝利は単なる一戦ではなく、追撃から離れて定着へ進む条件を作った出来事として読めます。 698年も単独の暗記事項ではなく、696年の移動から続く建国過程の節目になります。 各年の意味を分ければ、年表や教材で出来事の前後関係を説明しやすくなります。 713年の冊封を建国後の対唐関係として分けることで、建国、定着、外交関係の順序も見通せます。 渤海建国を授業で扱う方、東アジア古代史を学ぶ方に向く内容です。 大祚栄の出自をめぐる史料差と天門嶺の意味を、698年説の根拠とあわせて記事で確認してください。 #渤海 #韓国古代史
金融判断力は53歳がピーク?資産管理の基準
金融管理を担う人は、閲覧権限と取引権限を分けます。 情報共有だけが目的なら、残高や履歴を見る設定と、実際に売買や送金ができる設定を同じにしない判断が必要です。 口座をまとめれば管理の手間は減らせますが、投資先の分散まで確保されるわけではありません。口座管理の簡素化、資産配分、権限設定は、それぞれ別の判断です。仕組みを分けて確認すると、管理のしやすさとリスクの偏りを混同せずに済みます。 記事では、2009年の研究で満53歳が信用取引コストに関するミスの少なかった年齢とされた結果を、投資収益率のピークと読み替えないための基準を整理しています。金融知識スコアの年齢別の差も、個人の判断力が毎年複利で低下する割合には換算できません。集団の平均値と個人の能力評価を分ければ、年齢だけを基準に資産管理の権限を変える誤りを避けやすくなります。53歳という数値だけで、本人の投資能力や将来の収益を評価する内容ではありません。 認知症の診断前に延滞の増加が観察された研究についても、一度の延滞だけで認知症と判断できない点を確認します。延滞の回数や背景は支払い記録で確かめ、医療上の判断は医療機関で確認する必要があります。金融上の変化と診断を直結させず、確認先を分けるための整理です。 年齢を資産管理の限界線にしようとしている人、家族の金融管理を手伝う人に向く内容です。口座、投資先、支払い記録、閲覧権限、取引権限を別々に点検する際の基準として、記事をご覧ください。 #行動ファイナンス #意思決定
金運、イ・ハヨンが語るお金への執着と読書法
金運を考える人へ、基準は苦しみの解消です。 イ・ハヨンは、裕福さを「お金が原因の苦しみから抜け出すこと」と捉えます。収入額そのものではなく、お金に結び付いた欠乏感や恐れを見直す視点です。 この考え方は、家計の余力と同じではありません。お金に対する心の余裕があっても、実際の支出を負担できるかは別に確認する必要があります。支出を決める場面では、感情と金額を一つの尺度にまとめず、負担できるかを個別に見る考え方につながります。安心感があることと、予算内であることは同義ではありません。 記事では「反読」を、同じ本を読み返し、自分の解釈を文章にまとめる読書法として説明しています。読み返すたびに生まれた解釈を言葉にする点が、ただ同じ文章を読むこととの違いです。また「世の中の残高」は、他者の役に立つ貢献を示す比喩として扱います。「世の中の残高」を実際の預金や報酬と同一視すると、比喩の範囲を越えます。 どちらも収入増加を約束する仕組みではありません。個人の読書経験と、反復読書で収入や成果が高まるという証拠は分けて読む必要があります。記事は、個人の読書経験を参考として読みつつ、因果関係の証明には広げない姿勢を示します。この区別により、読書を続ける意味と、収入を判断する根拠を混同しにくくなります。 自己管理や意思決定に読書を生かしたい人、お金への執着を収入の法則ではなく自己省察の題材として考えたい人向けです。概念の意味と解釈できる範囲を、記事で確認してください。 #意思決定 #習慣形成
貯めたお金の運用方法 初心者向け資産配分
貯めたお金を運用する初心者は、支出予定を先に置きます。 生活費と予定している支出を別に確保し、ローン返済の負担を確認してから、使う時期と許容できる損失に応じて投資額を決めます。 運用に回せる金額は、口座残高そのものではありません。 近く使うお金まで値動きのある商品に入れると、必要な時期に取り崩す可能性も考える必要があります。 記事では、使う予定と損失の許容範囲を先に分け、その後に商品を選ぶ順序を示しています。 比較するのは、預金・金利型ETF・TDFです。 それぞれの値動きのリスクと引き出し条件を並べ、短い期間で使う資金と長く運用できる資金の置き先を考えます。 必要なときに引き出せるかまで確認することで、日々の支出に使うお金を運用資金と混ぜにくくなります。 配分では、株式や債券など資産別の目標比率を先に設定し、許容できる金額から投資します。 運用後は税引後の収益と実際の比率を確認し、必要に応じてリバランスします。 目標比率と現在の比率を見比べ、当初の配分から離れていないかを点検する流れです。 記事は「7億ウォンで税引後に月300万ウォンを受け取る」という計算も検証します。 金額の印象だけで判断せず、税引後に残る収益を前提に見直す材料になります。 貯めたお金の運用方法や初めての資産配分を考えている人は、投資額を決める前の確認順序として記事を参考にできます。 特に、預金だけで置くか、ETFやTDFも組み合わせるかを比較している段階に役立ちます。 #資産配分 #暮らしの金融
Jev開発者向けシステムモデルとLLMの違い
AI開発者がJevの出力仕様を選ぶ場面です。 Jevは自由な説明文ではなく、あらかじめ定義した回答と確率を返します。構造化された判断をコードへつなぐ設計です。 導入時に分けて見るべきなのは、出力形式と判断精度です。形式が期待どおりでも、業務上の判断が妥当とは限りません。ChoiceとScoreには信頼度がありますが、Noulには個別の信頼度フィールドがなく、レビュー条件の設計にも影響します。 料金面では、2026年9月15日に入力100万トークンあたり0.042ドルと発表されました。処理量に応じた費用を比べる際の基準になります。実際の費用は入力トークン数に左右されるため、想定する処理量を置いて比較すると判断しやすくなります。最新の料金と利用条件は、導入時にTypeSafe AIの公式情報で確認してください。 公開されている速度比較は、特定の作業と測定環境で得られた結果です。自社の処理が同じ速さになるという意味ではありません。日本語業務では実際の事例を使い、精度と人のレビューへ切り替える基準を検証する必要があります。 AIエージェントや業務判断の実装を担当し、LLMの自由文出力と構造化出力を比較している開発者、技術責任者に適した内容です。Choice、Score、Noulの違いと、料金や速度の読み方を採用判断に使える形で確認してください。 #AI開発 #意思決定