 Injoys
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
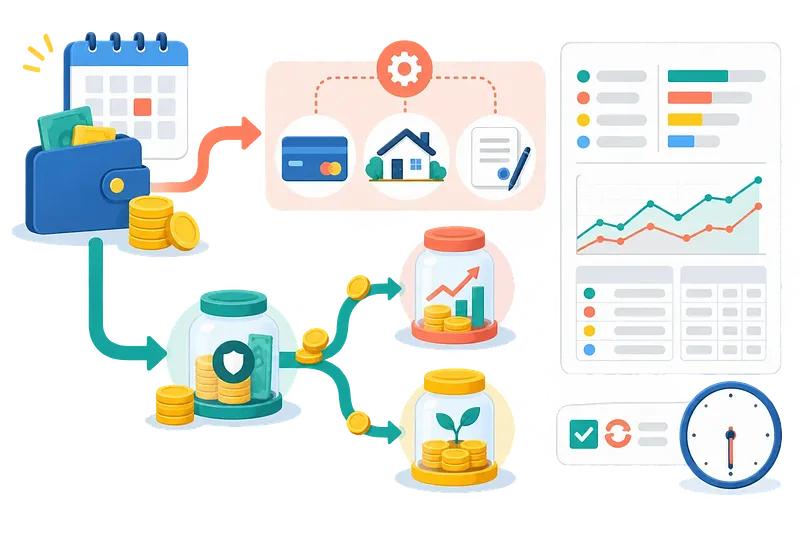
給料日30分ルーティン 3口座の運用法
給料日の翌日が資金配分の基準です。 給与または事業所得の入金日を基準日に定め、翌日に固定費を処理することで、毎月の資金移動を30分の定型手順として進められます。 最初に、カード利用代金やローン返済額などを自動振替します。 固定費を除いた残高はCMAへ移し、すぐに投資しない資金の待機場所を明確にします。 支払い分と残りの資金を切り分けるため、月内に使える残高を整理して捉えやすくなります。 次に、投資へ回す金額をISAと年金貯蓄へ配分します。 送金だけで完了とせず、毎月実際に商品を購入したかまで確認する点が、このルーティンの重要な工程です。 資金を移したつもりで止めず、運用の実行状況まで一つの流れで確認できます。 記事では、CMA・ISA・年金貯蓄という3口座の役割に加え、固定費控除後の残高を考える計算式と、条件別の適用方法を整理しています。 基準日、固定費処理、CMAへの移動、投資配分、購入確認の順序が一つにまとまっており、月ごとのチェック項目として確認できます。 口座間の移動だけでなく、最後の購入確認まで含むため、資金配分と実行を一連の作業として管理できます。 処理の順序を固定すれば、毎月何を先に動かすか考える時間も減らせます。 給与所得者だけでなく、事業所得が入金される人も、その入金日を基準日に設定できます。 口座ごとの役割と実行確認を習慣化したい方は、記事で30分ルーティンの全体像を確認してください。
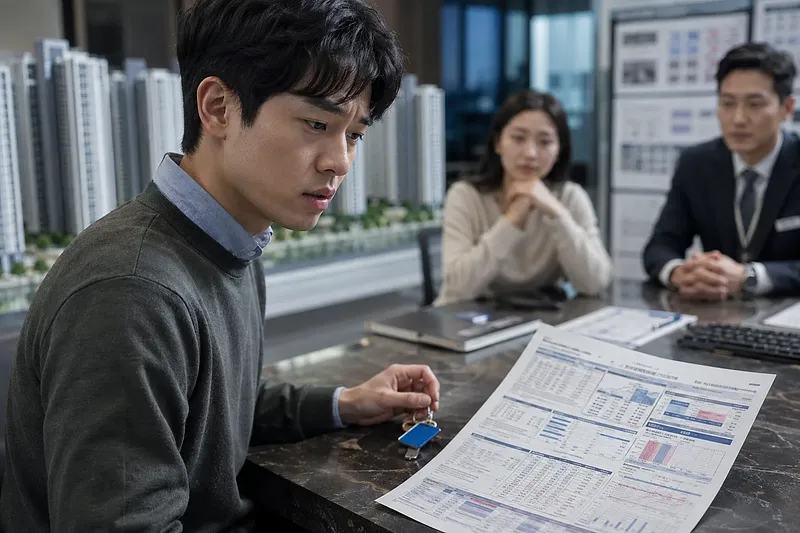
最大5億ウォンがサムスン電子社員の判断軸です。 報道された住宅安定融資は、住宅購入資金を年1.5%で最大5億ウォン、賃借資金を最大3億ウォンまで支援する内容です。 ただし、上限額と実際に購入できる住宅価格は同じではありません。5億ウォンを年1.5%で10年間返済すると、月々の返済額は約449万ウォンです。家計の返済余力を踏まえれば、物件選びの基準は融資上限より月額負担になります。 資金調達の組み立てにも注意が必要です。融資額の110%に相当する先順位の根抵当権が設定される場合、銀行による後順位融資の余力が減る可能性があります。自己資金、社内融資、銀行融資を合わせて検討する際は、追加借入が可能かを個別に確認する必要があります。 記事では、本人と配偶者の双方が持ち家を所有していないという報道上の条件に加え、京畿南部の初回購入需要、盆唐・ソウルの買い替え需要への影響を整理しています。対象となる従業員や住宅市場を分析する担当者は、正式条件を社内案内で確認したうえでご覧ください。 #サムスン電子 #住宅市場
ドルインデックス100の基準と見方
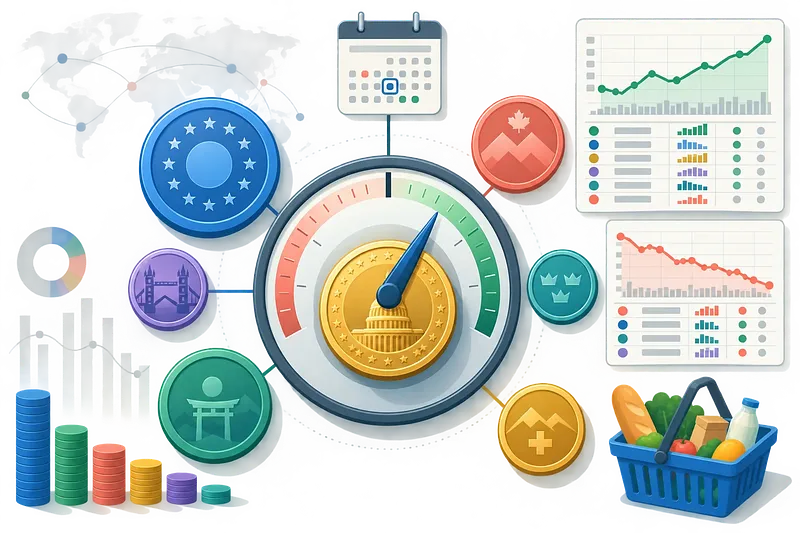
為替判断でドルインデックスを確認します。 ドルインデックスは、ユーロ、円、ポンド、カナダドル、スウェーデンクローナ、スイスフランに対する米ドルの相対的な価値を示す指標です。韓国ウォン・ドル為替レートや、ドルの購買力を直接表す数字ではありません。比較対象が異なるため、ウォン相場と逆方向へ動く場合もあります。 基準は1973年3月の100です。指数が100を超える場合、主要6通貨に対してドルが基準時点より強いことを意味します。ただし、100という数字だけで現在のウォン・ドル為替レートや実際の購買力を判断することはできません。基準時点と比較対象を押さえることが、指数の上下を適切に読む出発点になります。 記事では、6通貨が算出式に反映される仕組みと、ドルインデックス100の読み方を整理しています。ユーロとスイスフランのウェイトおよび順位については、公式構成資料で確認する必要がある点も明示しています。構成通貨と指数の範囲を理解すれば、単独の為替レートとドル全体の強弱を分けて検討しやすくなります。 外国為替市場を扱う実務担当者や、ウォン相場とドル全体の動きを併せて分析する方に向けた基礎解説です。市場データを比較する前に、記事で「100」の基準、対象となる6通貨、ウォン相場との違いをご確認ください。
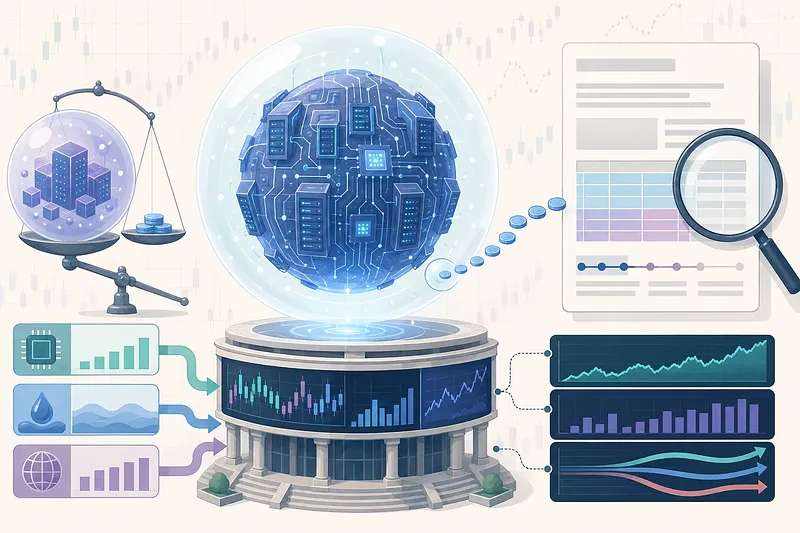
Anthropic上場は報道段階です。 9月末の上場と企業価値2兆ドルは、現時点で正式に確定した条件ではありません。投資判断で重視すべきなのは評価額の見出しではなく、公募額、新株比率、既存株主による売却規模です。これらが市場への実際の資金面の影響を考える基礎になります。 2兆ドルは企業全体の評価額であり、市場から実際に調達する金額とは異なります。登録届出書が公開されたら、まず公募株式数を確認し、新株発行と既存株主の売出株を分けて見る必要があります。新株は企業への資金流入、売出株は既存株主による持分売却であり、同じ公募規模でも構成によって捉え方が変わります。 評価の妥当性を検討する際も、2兆ドルを年換算売上高と比較した倍率は、最新の年換算売上高データを確認したうえで算出しなければなりません。また、超大型IPOが同じ年の株式市場下落を引き起こすという因果関係は確認されていません。企業価値の大きさと市場全体の方向性を直結させず、公開情報に基づいて判断する視点が重要です。 生成AI企業の上場や市場需給を分析する投資家、運用担当者に向け、届出書の公開後に確認すべき項目を記事で整理しています。報道されたシナリオと確定情報を区別し、判断材料をそろえるためにお読みください。
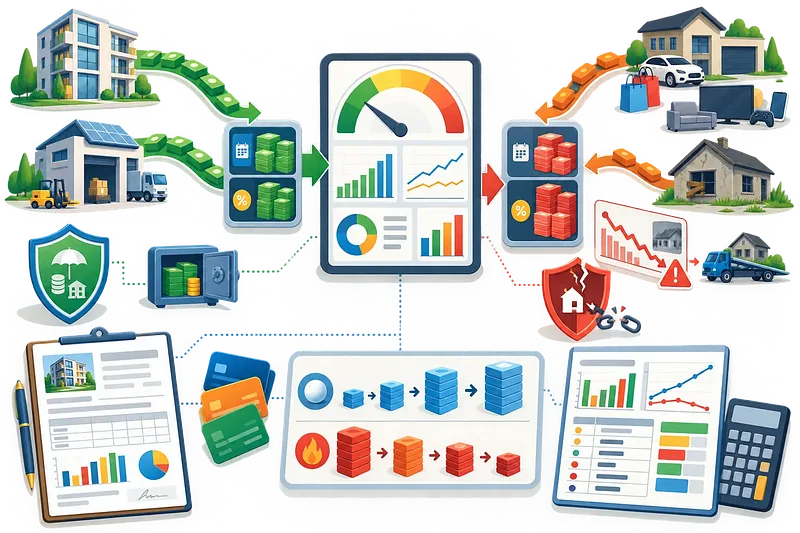
事業買収ローンは売上では判断できません。 返済能力の基準は、費用を差し引いた後の純キャッシュフローが元利金を賄えるかどうかです。売上があっても手元資金が不足すれば、返済負担は別の資金源に及びます。 借金の良し悪しを使途だけで区分すると、判断を誤る可能性があります。消費目的の借入は一般に勤労所得から返済するため、日々のキャッシュフローを圧迫します。一方、収益資産への借入でも、その資産の純キャッシュフローが元利金を下回れば、良い借金とは言い切れません。 本記事では、資産の純キャッシュフローと元利金の比較、担保価値が下落した場合の余力、個人保証が及ぼす影響を一つの判断軸として整理しています。株式担保ローンでは資産を保有できる面だけでなく、価格下落時に生じる強制売却のリスクも検討対象です。事業買収では費用控除後の資金を見ることで、返済計画の現実性を具体的に評価できます。 クレジットカード残高の整理には、スノーボール法とアバランチ法という二つの選択肢があります。資産形成のための借入とカード返済を別々に考えず、手元に残る資金と返済額の関係から捉えることが、継続可能な計画につながります。 収益資産の購入や事業買収、株式担保ローンを検討する経営者・個人事業主、カード残高を見直したい人に役立つ内容です。借入の目的だけで判断する前に、記事でキャッシュフロー基準を確認してください。 #自営業 #暮らしの金融
AIエージェントの役割別構築方法
AIエージェント導入で最初の業務を選びます。 候補は、反復頻度が高く、結果を人が確認できる業務です。最初から実行権限を渡さず、分類と下書き作成に絞ることが、評価可能な運用設計の出発点になります。 記事では、役割、入力資料、行動ルール、出力形式、禁止事項、承認ラインを固定する構築方法を整理しています。何を受け取り、どの基準で判断し、どの形式で返すのかを明確にすることで、人が確認する範囲と修正内容を追いやすくなります。メール送信やスケジュール変更は対象外とし、実行前に止める範囲も具体化します。 評価項目は、正確性、漏れ、修正量、処理時間です。同じ基準で記録を蓄積すれば、便利そうかという印象ではなく、許容基準を満たしたかどうかで次の判断ができます。ツール権限とエージェント数を増やすのは、その基準を満たした範囲に限定します。 この順序なら、エージェント数を先に増やして管理項目を複雑にするのではなく、1業務で得た評価記録を次の設計判断に使えます。処理時間だけでなく、正確性や漏れ、修正量も並べて見るため、効率と品質の両面から運用範囲を検討できます。 反復業務の効率化を検討する業務設計担当者、生成AIの導入責任者、運用ルールを整えるチームに適した内容です。小さな1業務から始め、評価記録に基づいて段階的に範囲を広げる手順を記事でご確認ください。 #AIエージェント #生成AI