 Injoys
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。


団体火災保険だけで家財も補えますか? 契約ごとに、被保険者や補償対象となる財産は異なります。加入済みという事実だけでは、個人保険を省けるとは限りません。 記事では、管理事務所の保険証券で確認したい保険の目的、保険金額、免責金額、各住戸の補償範囲を整理しています。建物・家財・仮住居費用・借家人賠償責任・近隣への損害を照らし合わせることで、不要な重複と補償の空白を見分けやすくなります。 実損補償は、重複していても実際の損害額を超えて支払われないのが原則です。配管や階下への漏水賠償も基本補償に自動で含まれるとは限らないため、特約や免責事項まで確認する判断軸がわかります。 所有者は建物復旧と近隣賠償、賃借人は家財と借家人賠償を優先して確認したい内容です。 #共同住宅 #住宅保険 #火災保険
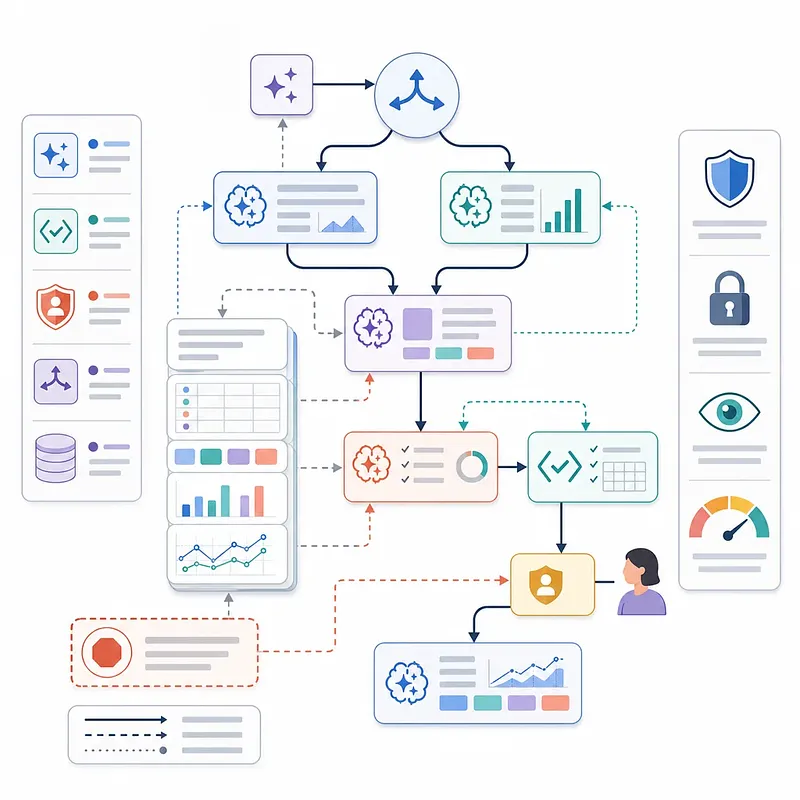
複雑なAIタスクを、ひとつのプロンプトだけで安定して処理するのは容易ではありません。 グラフエンジニアリングは、ワークフローをノードと遷移ルールに分け、状態、分岐、反復、終了条件を明示的に設計するアプローチです。 記事では、ルーティング、並列実行、生成者・評価者の反復、ユーザー承認といった代表的なパターンを整理。さらに、形式検証や数値比較はコード、曖昧な解釈はAI、高リスクの意思決定は人間に任せるという役割分担も解説します。 再試行の上限、重複実行の防止、可観測性、権限の境界、コスト予算など、実運用で欠かせない設計項目も確認できます。 #生成AI #AIエージェント #AI開発 #コンテキストエンジニアリング #ハーネスエンジニアリング

腎機能が悪いなら肉をやめるべきか

腎機能低下でも肉は全面禁止ではありません。 ただし、これまでと同じ量を食べ続けてよいわけでもありません。重要なのは、病期や透析の有無に応じた1日全体のたんぱく質量です。 肉だけで計算すると、ご飯、パン、麺、豆腐、乳製品に含まれる分を見落とし、摂取量を少なく見積もる可能性があります。記事では、食事全体で合算する考え方を整理します。 低たんぱくご飯は、目標量の範囲内で肉を食べる余地を作る可能性があります。一方で、製品ごとの栄養成分と食事全体のエネルギー量の確認が必要です。一品だけで判断せず、毎日の献立を全体で調整する視点が持てます。 慢性腎臓病の人、とくに透析中または栄養不良・筋減少症のリスクがある人は、過度に減らさず、医療従事者に目標量を確認してください。 #腎機能 #慢性腎臓病 #透析 #サルコペニア


韓国の老齢年金と基礎年金は、対象者も審査基準も異なります。 老齢年金は、原則として国民年金の加入期間が10年以上必要です。支給開始年齢は出生年によって異なるため、国民年金公団での確認が欠かせません。 一方、基礎年金は65歳以上の韓国国内居住者のうち、世帯の所得認定額が選定基準額以下の人が対象。2025年の基準額は、単身世帯が月額228万ウォン、夫婦世帯が月額364万8,000ウォンでした。 条件を満たせば両方を受給できますが、国民年金の給付額や所得・財産によって基礎年金が減額される場合があります。また、どちらも自動支給ではなく、個別の請求・申請が必要です。 記事では、受給条件、金額への影響、併給時の注意点を比較しています。 #老齢年金 #基礎年金 #国民年金 #年金制度


ウェブサイトへの集客だけでなく、「訪問後の体験」を改善するのがオンサイトマーケティングです。 記事では、施策を次の5段階に整理しています。 ・重要な情報を伝える「告知」 ・社会的証明などを活用する「説得」 ・最近見た商品やレコメンドによる「探索支援」 ・クロスセル、アップセル、セット提案による「平均注文額の向上」 ・カート通知や相談対応による「離脱防止」 ポップアップやカウントダウンは、事実性と表示頻度の管理が重要です。また、売上だけでなく利益を確認し、対照群を用いて施策の増分効果を検証する必要があります。 訪問目的や顧客の状態に応じた設計を考えたい方に役立つ実践ガイドです。 #オンサイトマーケティング #ECマーケティング #広告効果測定 #データベースマーケティング
マンション漏水の個人賠償責任保険請求手続きと費用区分
マンション漏水で階下まで濡れた場面です。 濡れた家財を撤去・修理する前に、漏水箇所や階下の被害を写真と動画で記録します。 事故当時に有効な保険証券では、個人賠償責任特約、被保険者の範囲、事故住宅の住所、自己負担額を確認します。 漏水調査報告書で専有部分か共用部分かを確かめ、階下の復旧費、調査費、原因配管の修理費、自宅の仕上げ材の復旧費を分けて見積書と領収書を準備します。 複数の保険があれば各社へ連絡し、補償項目や按分負担、不払い理由を算定明細で確認することで、費用の負担先と請求先を整理しやすくなります。 階下住戸に被害が生じ、所有者・賃借人・管理主体の責任や保険適用を確認するケースが対象です。 #保険金請求 #共同住宅 #住宅保険 #火災保険