 Injoys
소셜
콘텐츠마다 무엇이 달라졌고 왜 중요한지를 짧은 글로 정리했습니다. 본문을 다 읽기 전에 요점부터 훑고, 더 알고 싶은 것만 원문으로 넘어가세요. 모든 해설은 실제 콘텐츠에서 뽑아낸 것이라 링크를 따라가면 근거가 되는 자료를 그대로 확인할 수 있습니다.
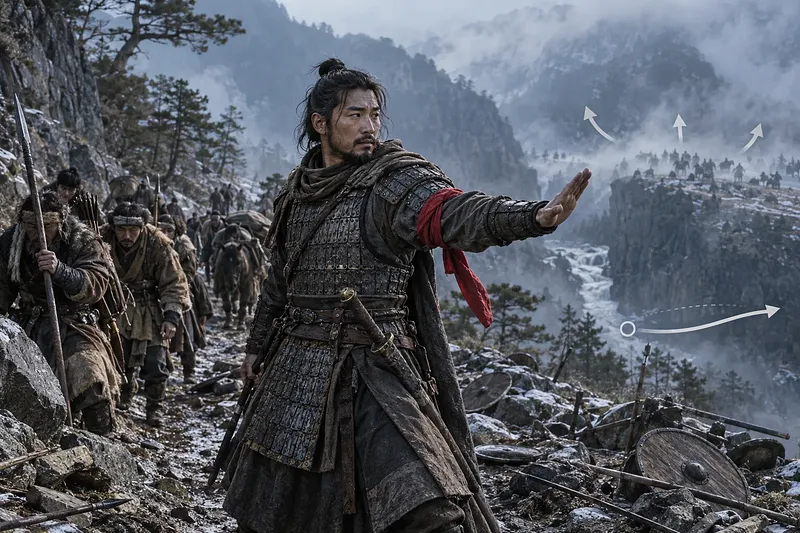
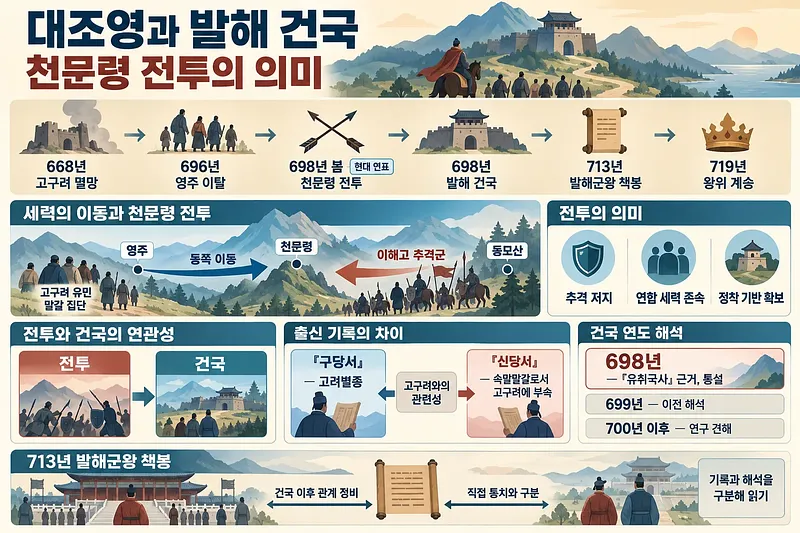
천문령 전투는 왜 발해 건국의 기반일까요? 『구당서』와 『신당서』가 대조영의 출신을 다르게 적어, 한 사료만 보면 기록의 차이를 놓치기 쉽습니다. 글은 696년 영주에서 시작된 이동부터 당의 추격을 물리친 천문령 승리, 698년 건국설의 근거까지 이어 설명합니다. 713년 발해군왕 책봉도 건국 뒤 당과 관계를 정비한 사건으로 구분해 연표를 더 정확히 읽도록 돕습니다. 대조영의 이동과 사료 차이를 함께 공부하는 한국고대사 독자에게 맞습니다. 기사에서 사건의 순서와 기록의 차이를 차분히 읽어보세요. #발해 #한국고대사
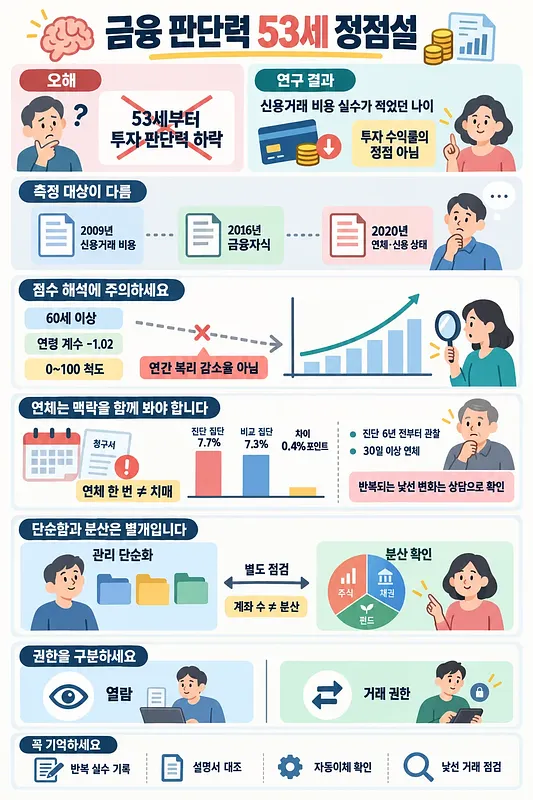
금융 판단력 53세 정점설과 자산 관리 기준
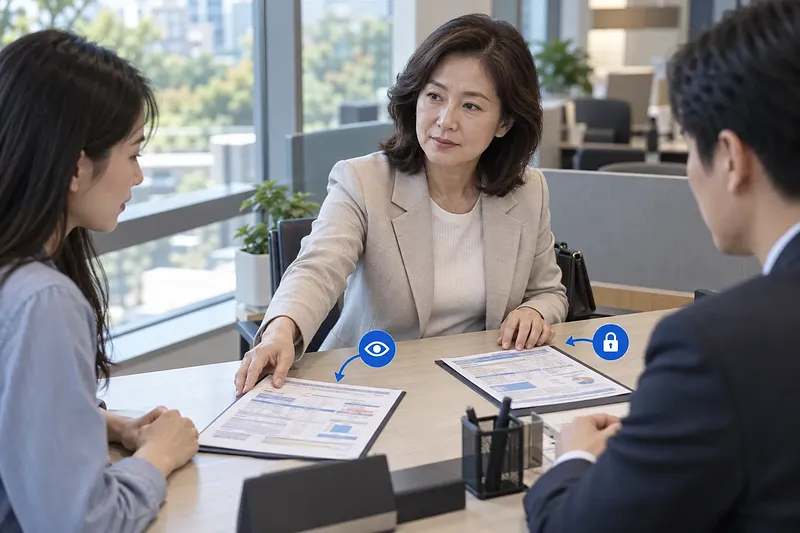
투자자의 금융지식 점수는 복리 감소율이 아닙니다. 연령별 점수 차이만으로 개인 판단력이 해마다 일정 비율 줄어든다고 계산할 수 없습니다. 2009년 연구의 만 53세도 신용거래 비용 실수가 적었던 나이일 뿐, 투자 수익률의 정점은 아닙니다. 계좌를 단순하게 만들었다면 투자 대상의 분산 여부를 따로 보고, 도움을 주는 사람에게는 열람과 거래 권한을 구분해 주세요. 연령 연구를 자산 관리 기준으로 쓰려는 투자자와 금융 관리를 도와줄 사람에게 해당합니다. 반복되는 금전 실수와 연구 수치를 구분하는 기준을 본문에서 읽어보세요. #생활금융 #의사결정
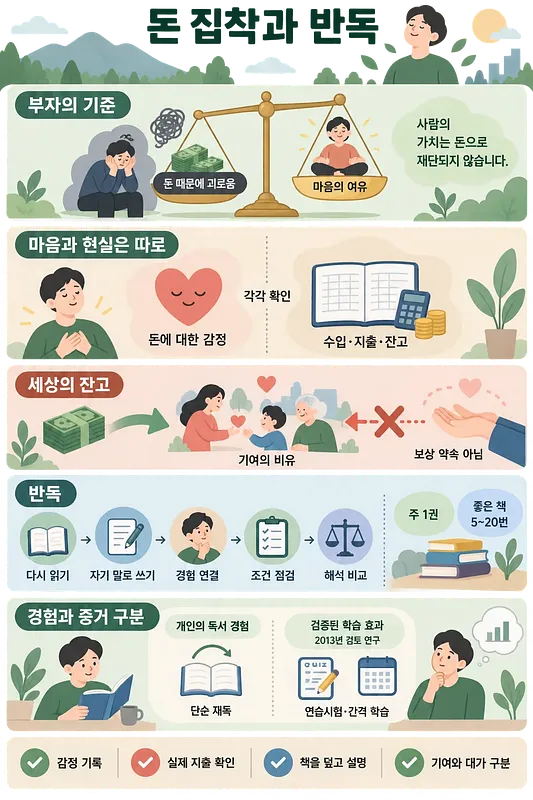
돈복 이하영이 말하는 돈 집착과 독서법 정리
지출을 앞둔 사람은 돈복과 감당 능력을 따로 봅니다. 돈에 대한 마음이 편해진 것과 실제 지출을 감당할 수 있는지는 같은 판단이 아닙니다. 이하영이 말하는 부자의 기준, 같은 책을 다시 읽고 해석을 글로 남기는 반독, ‘세상의 잔고’ 비유를 구분해 정리했습니다. 반복 독서 경험을 소득 증가의 증거로 넓혀 해석하지 않도록 경계도 짚습니다. 돈에 대한 태도와 독서 습관을 점검하는 사람에게 맞는 내용입니다. 개념을 실제 소비나 성취 판단에 적용하기 전에 기사를 읽어보세요. #생활금융 #의사결정
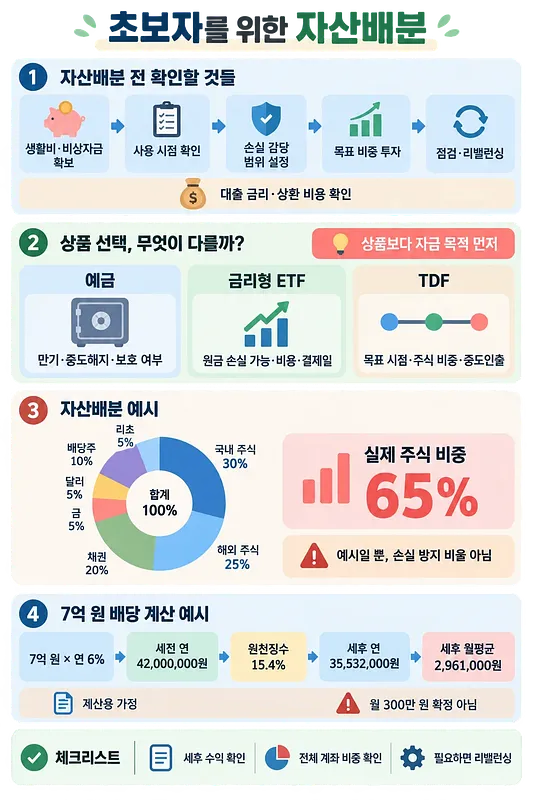
대출이 있는 목돈 초보자는 상환 부담을 먼저 봅니다. 생활비와 예정된 지출까지 투자금에 넣으면, 필요할 때 손실을 감수하고 꺼내야 할 수 있습니다. 먼저 정할 것은 사용할 시점과 감당할 손실을 기준으로 한 투자 범위입니다. 본문은 예금, 금리형 상장지수펀드, 타깃데이트펀드의 위험과 인출 조건을 비교하고 주식·채권 목표 비중을 정하는 순서를 설명합니다. 7억 원으로 세후 월 300만 원을 받는다는 계산도 실제 자산 비중과 세후 수익을 기준으로 검토합니다. 모은 돈을 처음 굴리는 초보자에게 맞습니다. 자산배분을 시작하기 전 본문을 읽어보세요. #자산배분 #생활금융
월세 세입자 2026 수선 책임과 주거 혜택 정리
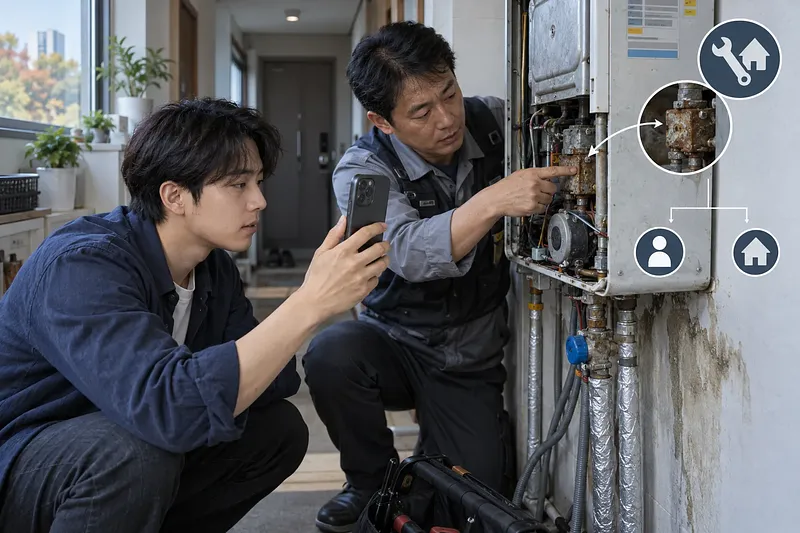
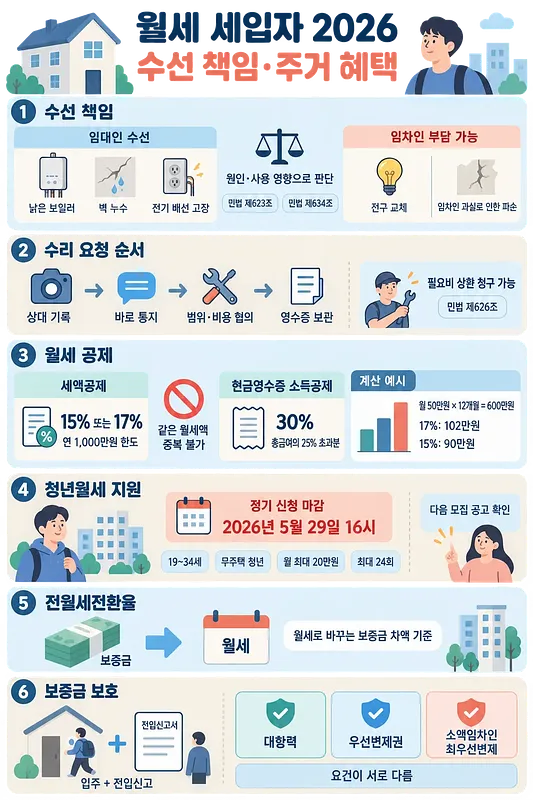
월세 대항력과 우선변제권 요건은 같을까요? 같지 않습니다. 소액임차인의 최우선변제까지 각 권리의 요건을 따로 봐야 보증금 보호 기준을 정확히 판단할 수 있습니다. 수선 책임은 고장 원인과 사용에 미치는 영향으로 판단하고, 전월세전환율은 월세로 바꾸는 보증금 차액을 기준으로 계산합니다. 같은 월세액에 세액공제와 현금영수증 소득공제를 중복 적용할 수 없다는 점도 함께 정리했습니다. 일반적인 전세와 월세 임대차에는 같은 수선의무 원칙이 적용됩니다. 계약과 공제 기준을 함께 점검할 세입자라면 기사를 읽어보세요. #주택임대차 #연말정산
미국 경유값 6달러대, 급등 원인과 영향 정리
2026.9.21 농가가 경유 6달러대를 마주합니다. AAA가 집계한 미국 평균은 갤런당 6.5107달러입니다. 원유값뿐 아니라 정제시설 가동과 제품 재고도 가격에 영향을 줍니다. 사우디 송유관 차질과 러시아 정제시설 가동 감소가 공급 부담을 키웠습니다. 농업·화물운송 비용에는 상승 압력이 생기지만, 이 상승률을 식품·배송비에 그대로 적용할 수는 없습니다. 미국 물가와 물류비 흐름을 보는 분이라면 원인과 영향 범위를 기사에서 확인해 보세요. #국제유가 #인플레이션