 Injoys
Social
Un breve análisis escrito de cada contenido: qué ha cambiado y por qué importa. Capta primero lo esencial y pasa al contenido completo solo con lo que te interese. Todos los análisis parten de contenido real, así que el enlace te lleva directamente al material en el que se basan.
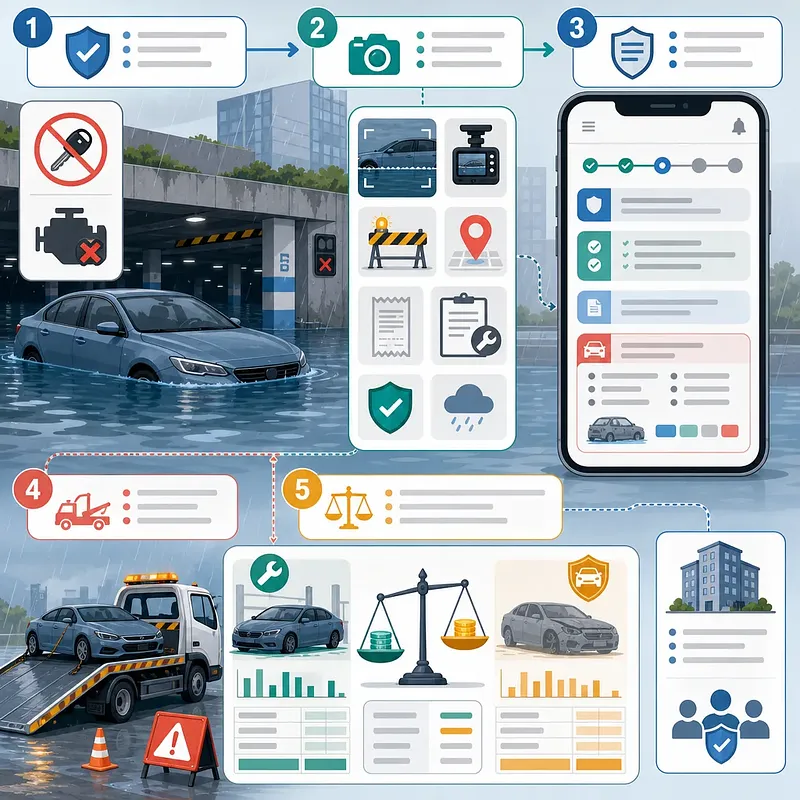
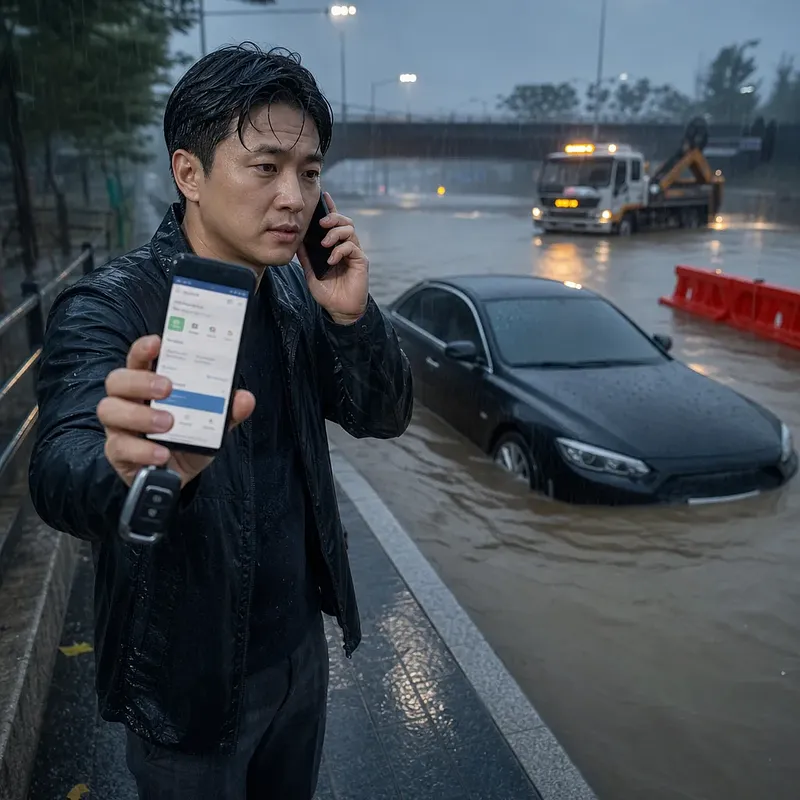
Una inundación puede causar daños mecánicos y eléctricos importantes en un vehículo, pero una actuación incorrecta también puede agravarlos y complicar la reclamación. Esta guía ordena el procedimiento: poner a salvo a las personas, no arrancar el vehículo, documentar el nivel del agua y el entorno, conservar grabaciones y avisos, comprobar las coberturas contratadas y comunicar el siniestro por los canales oficiales de la aseguradora. También explica cómo revisar el presupuesto de reparación, el valor del vehículo, la franquicia y la consideración de siniestro total, además de analizar por separado el efecto sobre la prima y la posible responsabilidad del gestor de las instalaciones. #SeguroDeAuto #GestiónDeSiniestros
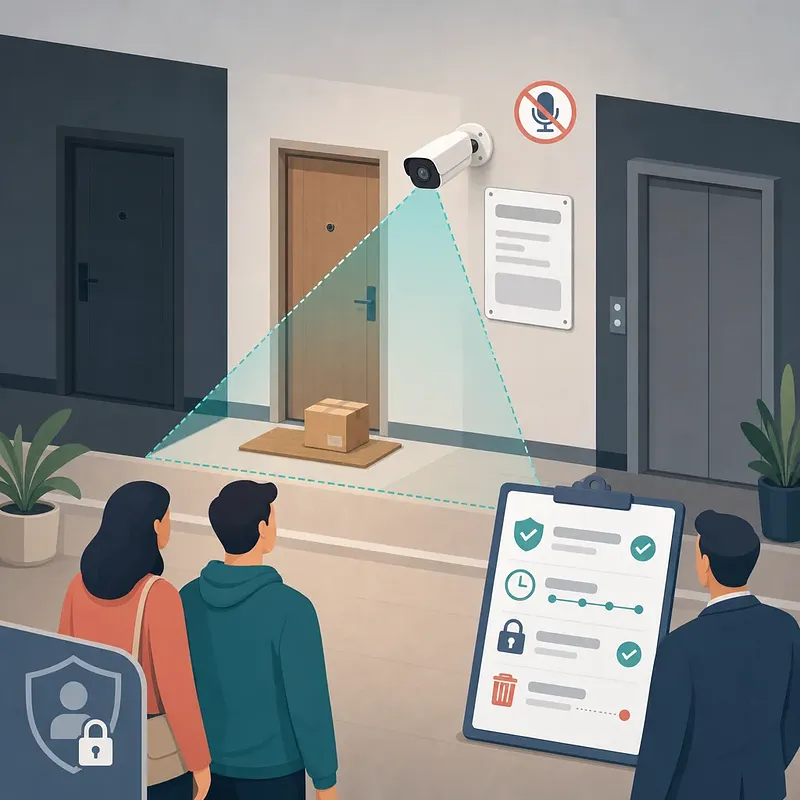
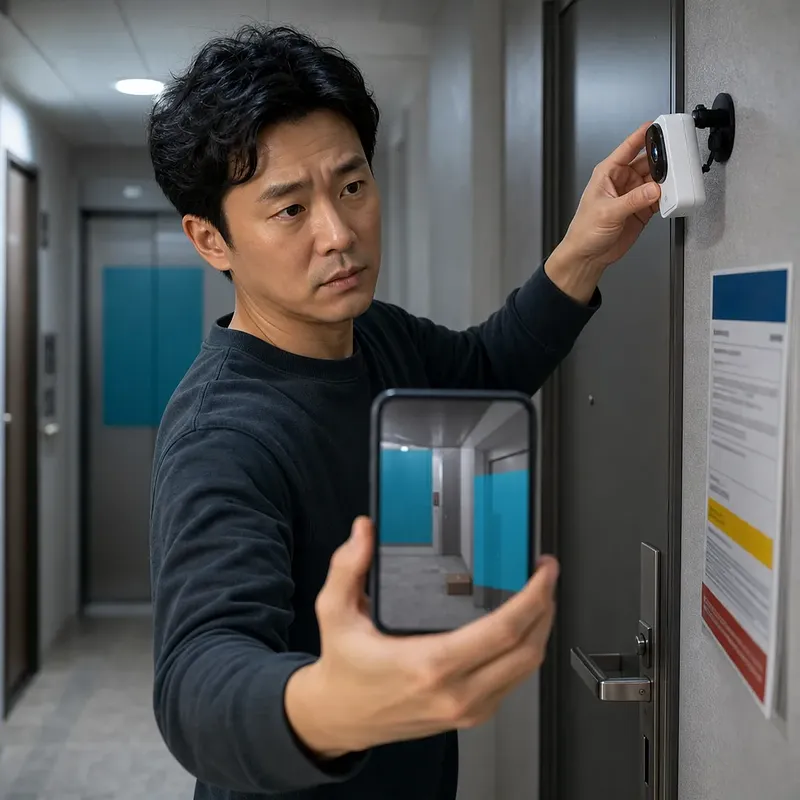
La instalación de una cámara doméstica en la entrada de un apartamento afecta tanto a la gestión de las zonas comunes como a la protección de datos personales. Por eso, no basta con elegir el dispositivo y fijarlo a la pared. Antes de ponerlo en funcionamiento, es necesario comprobar qué zonas aparecen realmente en la imagen, consultar con la administración y el arrendador, identificar a las personas que serán grabadas y limitar el encuadre. También deben definirse el periodo de conservación, los permisos de acceso, la eliminación y la posible cesión de las grabaciones. Este artículo presenta una secuencia práctica de comprobaciones para reducir captaciones innecesarias y establecer criterios claros de uso. #ProteccionDeDatos #CCTV
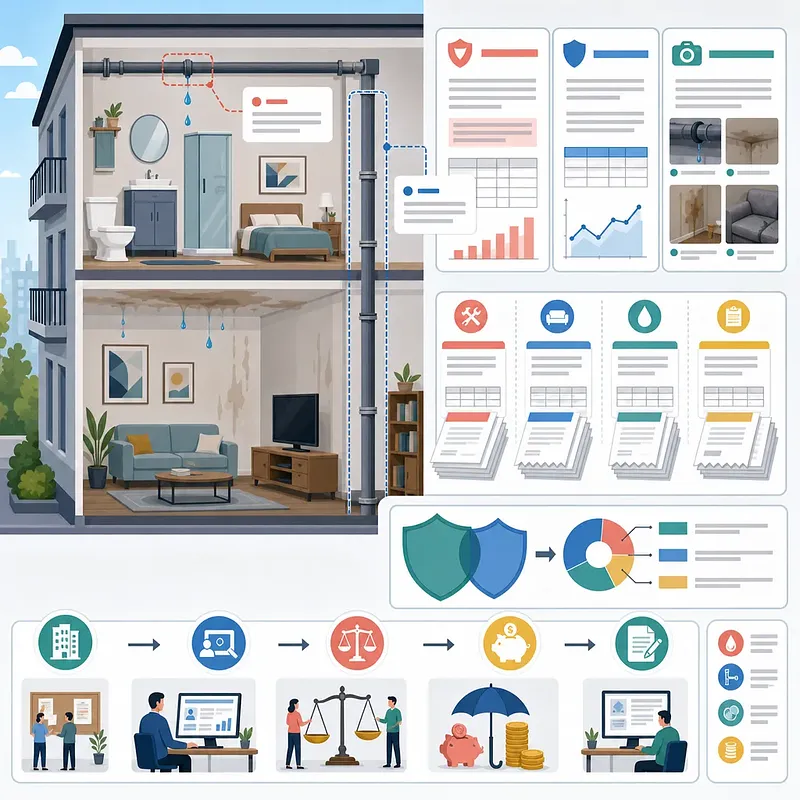
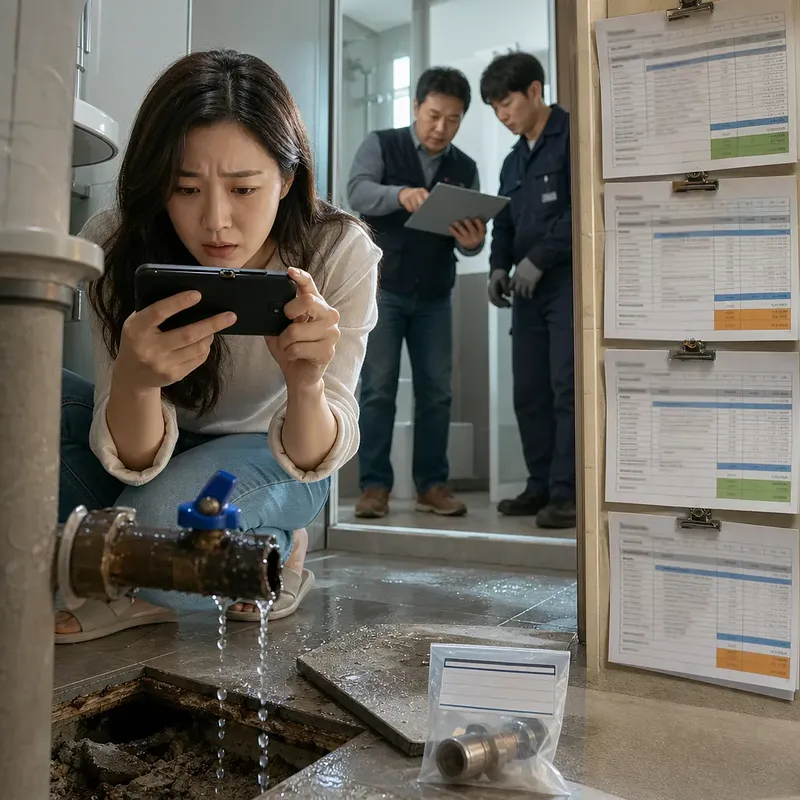
Cuatro costes del seguro se separan. En una filtración que daña la vivienda inferior, su reparación, la detección del origen, el arreglo de la tubería y la restauración de los acabados propios no se indemnizan con los mismos criterios. Antes de presentar la reclamación, conviene revisar la póliza vigente en el momento del siniestro: cobertura adicional de responsabilidad civil privada, personas aseguradas, dirección del inmueble y franquicia. El informe de detección permite además determinar si la causa está en una zona privativa o común y valorar si podría responder el propietario, el inquilino o la entidad administradora. El artículo ordena las pruebas y los justificantes necesarios: aviso a la administración y a la aseguradora, fotos y vídeos antes de retirar o reparar, y presupuestos y recibos separados por concepto. Si hay varios seguros, explica por qué se debe informar a todos y solicitar por escrito los conceptos indemnizables, el reparto proporcional, la franquicia y los motivos de cualquier denegación. Resulta útil para propietarios, inquilinos y profesionales que gestionan siniestros en apartamentos. Lea el procedimiento para preparar una reclamación documentada y comprender la decisión de la aseguradora. #SeguroDeHogar #GestiónDeSiniestros

El propietario elige seguro y alcance. Comparar la póliza colectiva del edificio con una individual solo por la prima puede ocultar diferencias relevantes en el capital asegurado, las franquicias, las exclusiones y los criterios de indemnización. El seguro colectivo no sustituye necesariamente al seguro individual. Los asegurados y los bienes protegidos dependen de cada contrato, y coberturas como las filtraciones habituales o la responsabilidad por daños al piso inferior no tienen por qué estar incluidas en la protección básica contra incendios. El artículo explica cómo revisar primero el objeto asegurado, el capital y el alcance por vivienda. También permite distinguir las prioridades: reconstrucción del edificio y daños a vecinos para propietarios; enseres y responsabilidad como arrendatario para inquilinos. Las coberturas indemnizatorias, además, no se abonan por duplicado por encima del daño real. Propietarios, inquilinos y profesionales de la administración de fincas pueden usar esta comparación para detectar carencias y valorar un seguro individual que las complemente. Lea el análisis completo antes de decidir por precio. #SeguroDeHogar #ViviendaColectiva


Ingeniería de grafos: principios de diseño para estructurar flujos de trabajo de agentes de IA
La calidad de un sistema de agentes de IA no depende únicamente del modelo. También depende de cómo se diseñan el recorrido, el estado, las bifurcaciones, los reintentos y las condiciones de finalización. La ingeniería de grafos aporta una estructura explícita para coordinar estas etapas. El artículo presenta sus elementos fundamentales —nodos, aristas, estado y condiciones— y patrones como el enrutamiento, la ejecución paralela, la iteración entre generador y evaluador, y la aprobación del usuario. Además, explica un criterio práctico de responsabilidad: usar código para tareas deterministas, IA para interpretaciones ambiguas y personas para decisiones de alto riesgo. Una distinción esencial para mejorar fiabilidad, control de costes y seguridad operativa. #AgentesIA #DesarrolloIA
Plan de reforma de 2027 del crédito fiscal por donaciones a la tierra natal: estructura preferencial por región
El plan de reforma para 2027 podría introducir una estructura regional diferenciada en el crédito fiscal por donaciones a la tierra natal. Actualmente, el límite anual de donación es de 20 millones de wones y, hasta 100.000 wones, se obtiene un crédito íntegro al combinar el efecto del impuesto nacional y el impuesto local sobre la renta. Para la parte que supere ese importe, la propuesta distingue entre varias categorías regionales. En el ejemplo anunciado para áreas preferentes, el porcentaje sería del 55 % entre 100.000 y 200.000 wones y del 27,5 % por encima de 200.000 wones. Es relevante para planificar donaciones, pero no debe interpretarse como un reembolso garantizado: el beneficio efectivo dependerá de la cuota tributaria y de la legislación finalmente aprobada. #CreditoFiscal #Fiscalidad