 Injoys
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
2027年ふるさと愛寄付税額控除改編案:地域別優遇構造
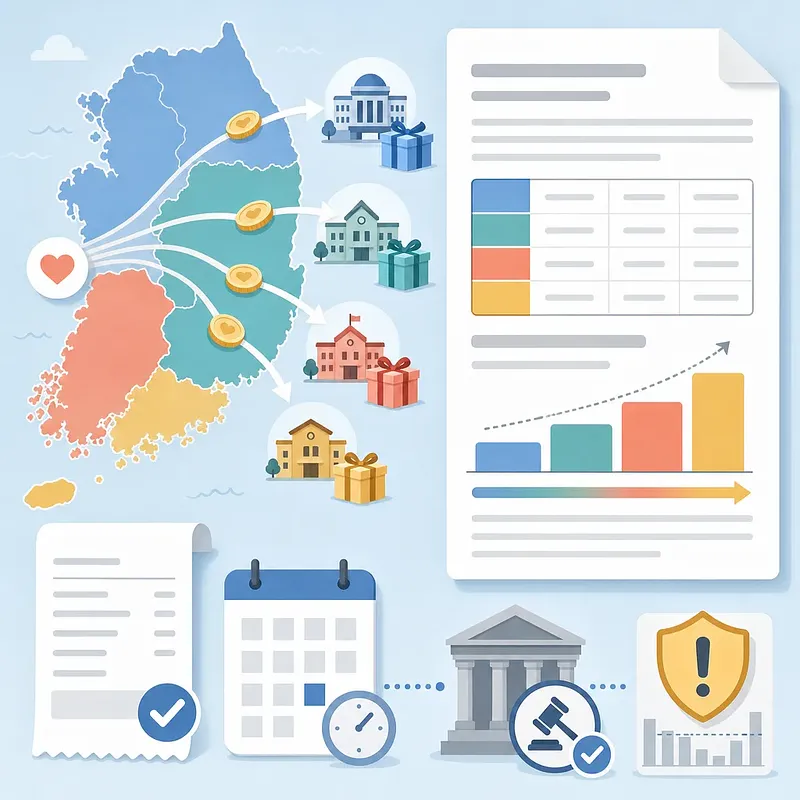
地域への寄付を促す制度設計が、2027年から変わる可能性があります。 政府の推進案では、ふるさと愛寄付金のうち10万ウォンを超える部分について、寄付先を首都圏、非首都圏の広域市、その他の非首都圏、優遇地域などに区分し、異なる税額控除率を適用する方向が示されています。優遇例では、10万ウォン超〜20万ウォン以下が55.0%、20万ウォン超が27.5%まで引き上げられます。 この改編が重要なのは、同じ金額を寄付しても、寄付先の地域や寄付者の確定税額によって実際の節税効果が変わり得る点です。なお、現在の年間寄付上限は2,000万ウォンで、10万ウォン以下は国税と地方所得税の効果を合わせて全額が税額控除される仕組みです。 ただし、地域区分と控除率はまだ確定していません。税額控除も現金還付を保証する制度ではないため、寄付前には成立後の法令と自身の税額を確認する必要があります。記事では、現行制度と改編案の違い、控除率の例、注意点を整理しています。 #税額控除 #ふるさと愛寄付制度
浸水車の自動車保険受付と補償確認手順
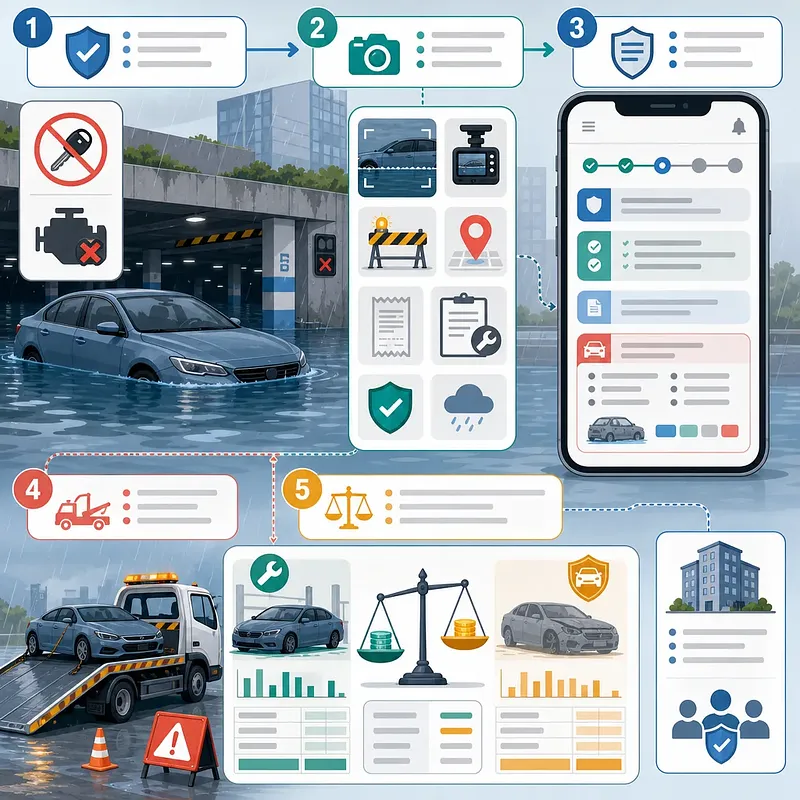
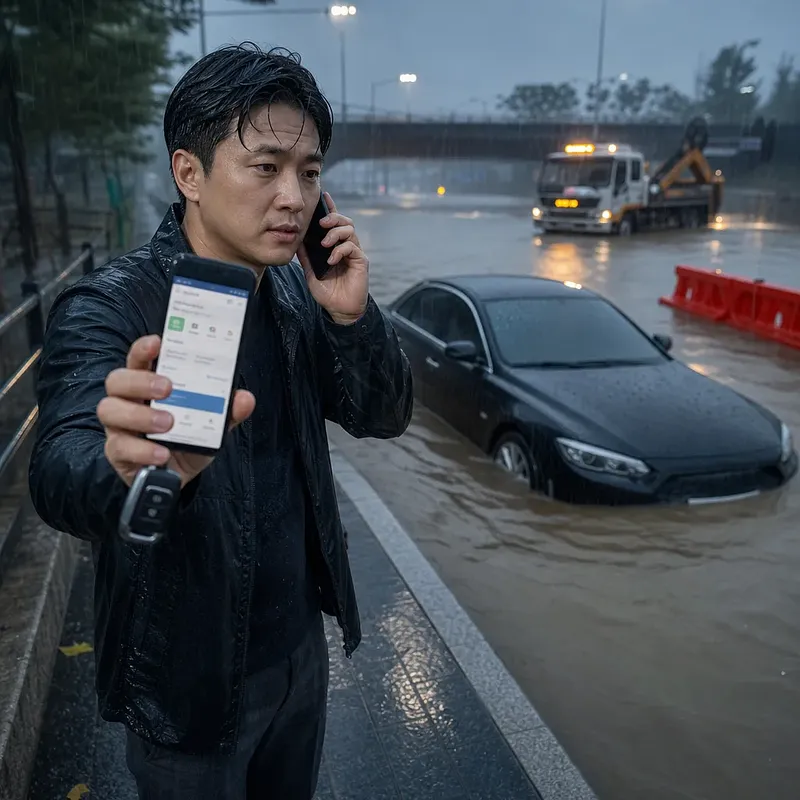
台風や集中豪雨による車両浸水では、事故直後の行動が安全確保と保険手続きの両面で重要です。浸水した車両のエンジン始動や電源操作は行わず、まず人が安全な場所へ避難する必要があります。 安全を確保した後は、車両の位置、浸水水位、規制標識、周辺状況を撮影し、ドライブレコーダー映像や施設からの案内メッセージも保存します。そのうえで、保険証券から車両保険および車両単独事故に関する特約の加入状況を確認し、保険会社の公式アプリまたは事故受付窓口へ連絡。受付番号とけん引方法の指示を受ける流れが基本です。 本記事では、修理見積額、車両価額、自己負担額を踏まえた全損・修理の判断に加え、保険料の扱いや施設管理者など第三者の賠償責任を検討する際の論点を段階別に整理しています。防災対応や社用車管理の確認資料としても役立つ内容です。 #自動車保険 #保険金請求 #リスク管理
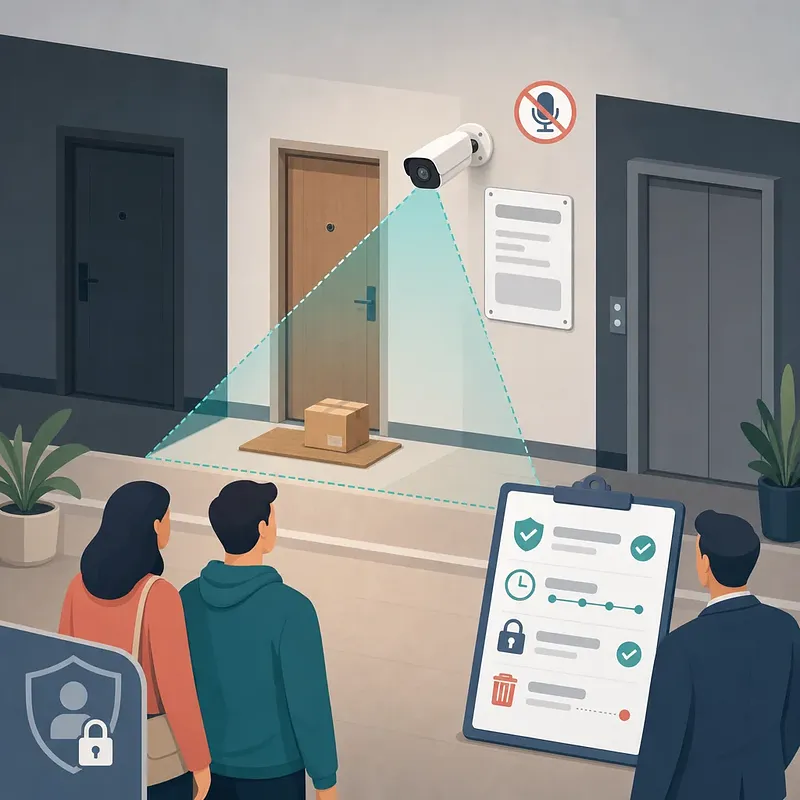
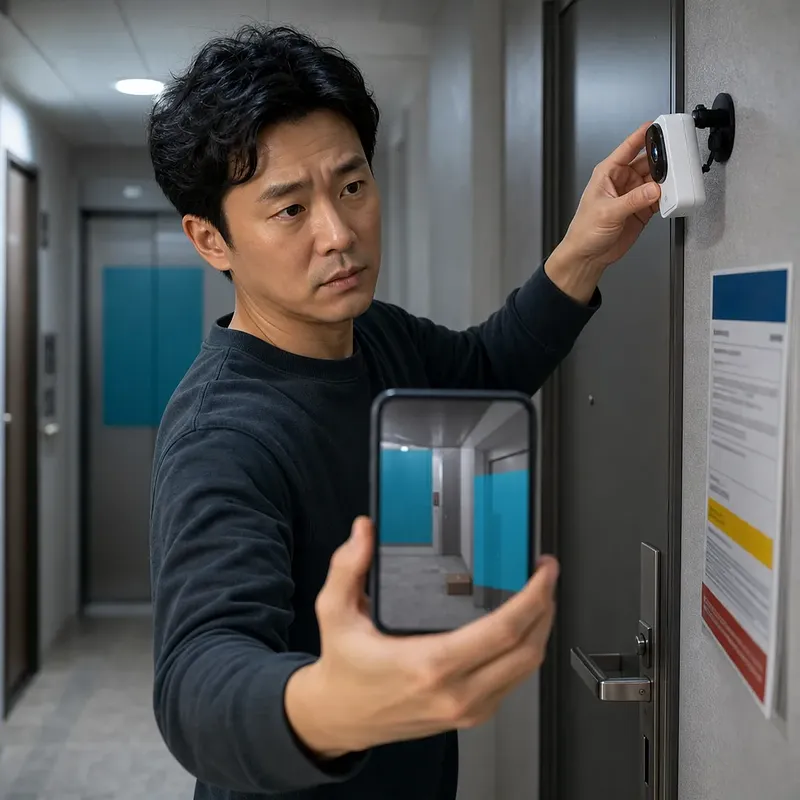
マンション玄関外へのホームカメラ設置は、住戸内の撮影とは異なり、共用部分の管理と個人情報保護を同時に考える必要があります。防犯目的であっても、共用廊下や隣戸の玄関、エレベーター、日常的な通行者が画角に入れば、管理上・運用上の確認事項が増えます。 本記事では、設置前に確認すべき手順を実務的に整理しています。まず現場で撮影範囲を確認し、共用壁への固定や配線工事について管理事務所と賃貸人に必要な承認・届出を確認します。次に、撮影対象となる近隣住民や通行者の範囲を把握し、設置目的、画角、保存期間について意見を聴取します。 運用時には、隣戸の玄関やエレベーターを映さない設定、案内板の掲示、不要な音声録音・顔追跡機能の停止も重要です。さらに、アクセス権限、保存期間、削除、閲覧、第三者提供の基準を文書化し、テスト映像を再確認してから運用を開始します。 防犯効果だけでなく、近隣との信頼や情報管理まで含めて設計するための確認材料としてお役立てください。 #個人情報保護 #共同住宅
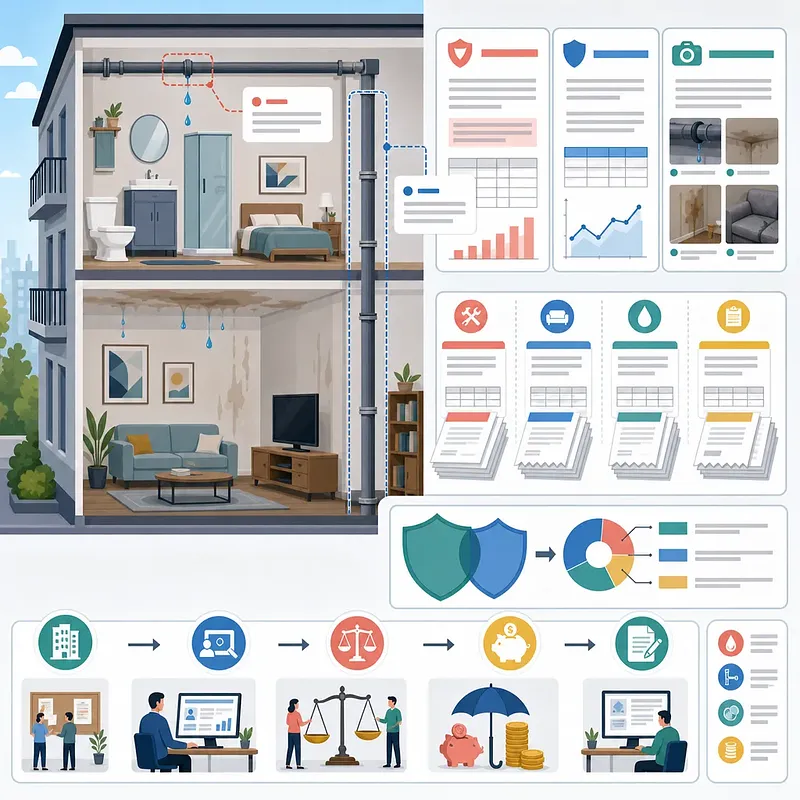
マンション漏水の費用は4区分で考えます。 階下の復旧費、漏水調査費、原因配管の修理費、自宅仕上げ材の復旧費は、同じ基準では補償されません。 事故当時に有効な保険証券で、個人賠償責任特約、被保険者の範囲、事故住宅の住所、自己負担額を確認することが判断の起点です。 また、管理事務所と保険会社へ連絡し、撤去や修理の前に漏水箇所、階下の被害、濡れた家財を写真と動画で記録する必要があります。 漏水調査報告書では、原因が専有部分か共用部分かを確認します。これにより、所有者・賃借人・管理主体のうち、責任を負う可能性がある当事者を区別できます。 そのうえで、4区分それぞれの見積書と領収書を用意し、該当する保険会社の請求窓口へ提出します。 複数の保険がある場合は全社へ連絡し、補償項目、按分負担、自己負担額、不払い理由が記載された算定明細を、書面で確認することが重要です。 階下住戸への被害を受け、費用の負担先や保険請求の進め方を判断する所有者、賃借人、管理担当者に向けた内容です。 必要書類をそろえる前に、記事で確認項目と手順をご覧ください。 #保険金請求 #共同住宅

管理組合の火災保険を基に、追加契約を検討します。 団体契約に加入していても、被保険者や補償対象となる財産は契約ごとに異なります。そのため、加入の有無だけで個人保険が不要とは判断できません。まず保険証券を確認し、保険の目的、保険金額、免責金額、各住戸の補償範囲を把握する必要があります。 記事では、建物、家財、仮住居費用、借家人賠償責任、近隣への損害を項目別に照合し、団体契約で埋まらない部分だけを個人契約で補う考え方を整理しています。建物・家財・賠償責任などの実損補償は、契約が重複していても実際の損害額を超えて支払われないのが原則です。保険料だけでなく、保険価額に対する保険金額、補償基準、免責事項も比較することで、不要な重複と補償不足を判断しやすくなります。 一般的な配管の漏水や階下への漏水に対する賠償は、基本的な補償に自動で含まれるとは限りません。所有者は建物の復旧と近隣への賠償責任、賃借人は家財と借家人賠償責任を優先して確認してください。共同住宅の保険を見直す方に、判断材料として読んでいただきたい記事です。 #共同住宅 #住宅保険

2026年ワークフォース・ペル・グラントの申請条件とFAFSA手続き
2026年にワークフォース・ペル・グラントの利用を検討する際は、FAFSAの提出だけでなく、課程そのものが要件を満たしているかを確認する必要があります。 対象は、州政府の認定と米国教育省の承認が完了した、8週間以上15週間未満の短期職業教育課程です。学校の財政援助担当部署には、承認状況、適用学期、予想学費、返金条件を事前に確認します。 その後、2026-27 FAFSAと必要なコントリビューター手続きを完了し、入学後は学校が対象課程への登録情報を連邦システムに反映したか確認することが重要です。記事では、ほかの奨学金、出席費用、Pellの生涯利用限度を踏まえた自己負担額の確認まで、実務的な順序で解説しています。 #FAFSA #ペルグラント