本文へスキップ
Binder

生活金融と税制度、日常のお金の悩みから節税・相続まで扱う金融生活ガイド

お金の問題は、知らないからというより、どこを見ればよいのか誰も教えてくれないために損につながります。ここでは日常で出会うお金の問題と、その背後にある税や制度を事例に沿って解きほぐします。

破損した紙幣の交換、約款の読み方、預金とローン、カードの特典と支出の管理といった生活の金融から、年末調整と所得控除、相続と贈与、事業承継の特例、不動産に関わる税金、自営業者やクリエイターの申告まで扱います。

制度は毎年変わり、変わったことに気づかないこと自体が費用になります。何がいつから変わったのか、だから今年は何を押さえるべきかを、期限とともに整理します。

記事 131件

現在の言語のインフォグラフィックがないため、すべての言語のインフォグラフィックを表示しています。
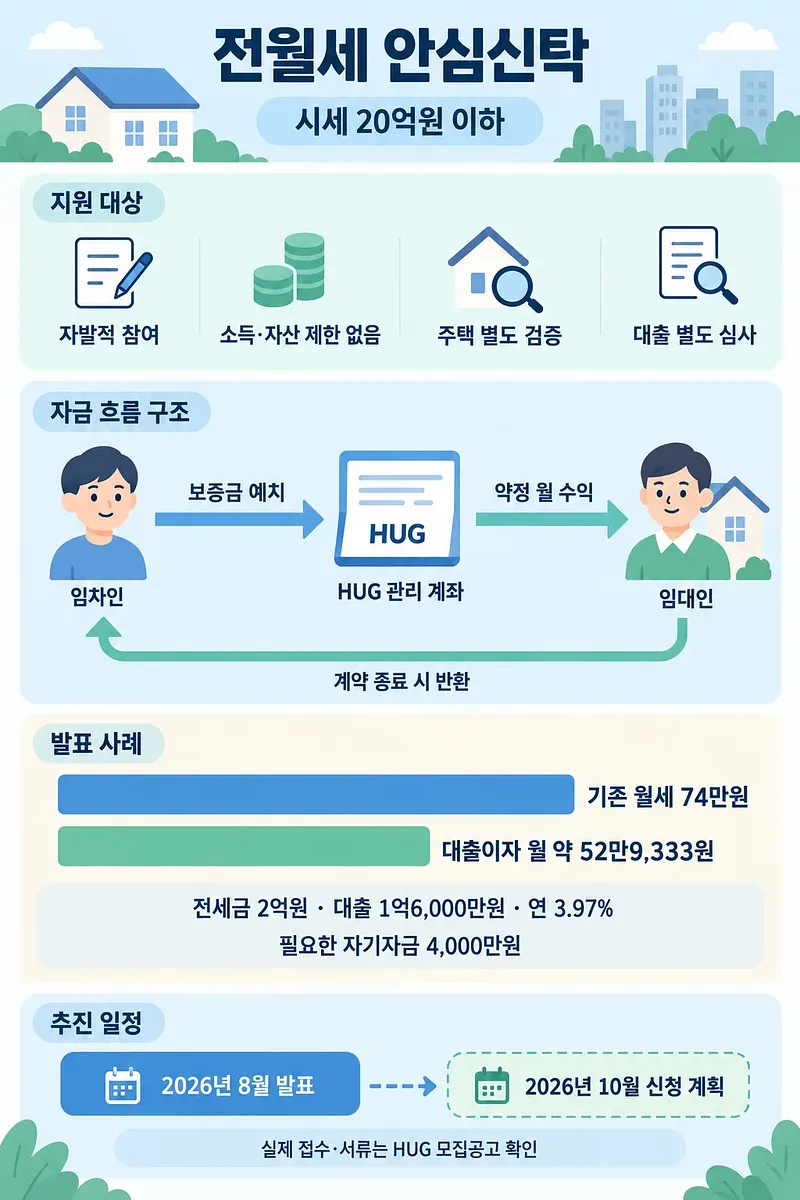
実際の受付日程と必要書類は、HUGの募集公告で確認する必要があります。 チョンセ・月額家賃安心信託 20億ウォン以下の住宅の参加条件
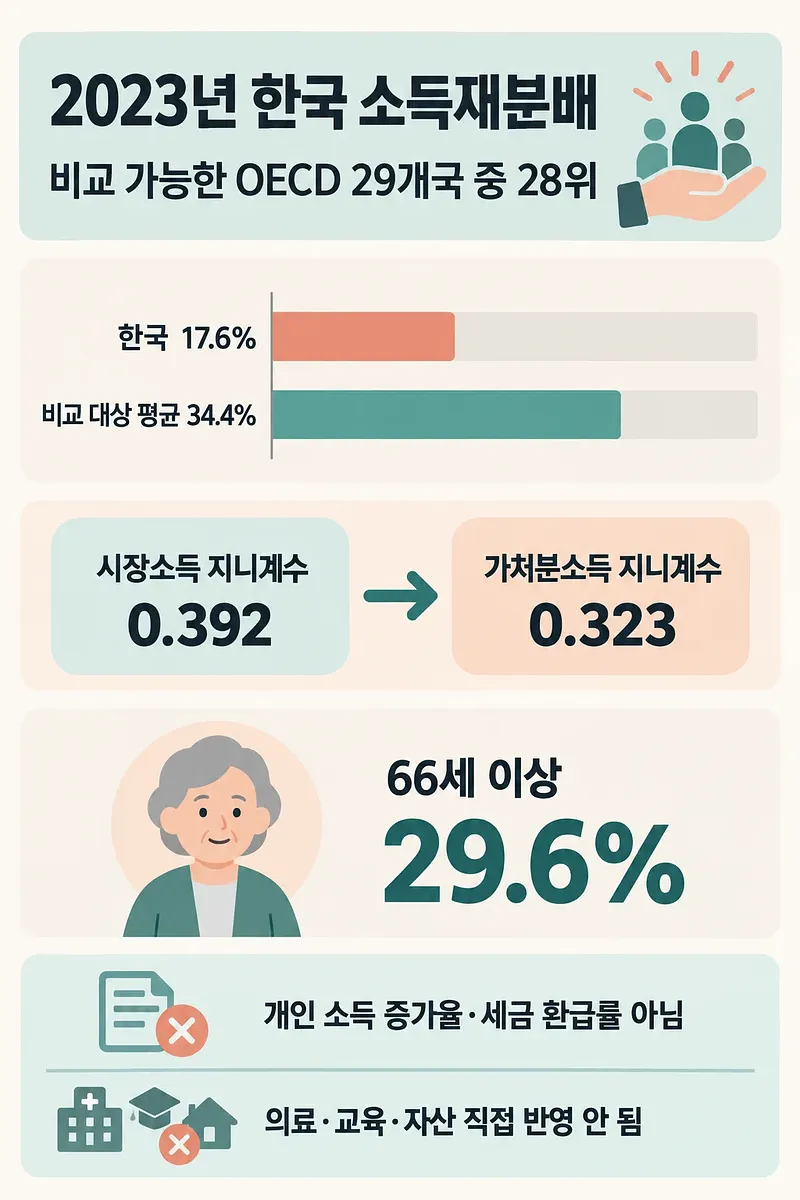
現金所得を中心とする再分配指標には、医療・教育サービスの価値や資産格差は直接反映されません。 韓国の所得再分配、2026年公表のOECD統計で29カ国中28位
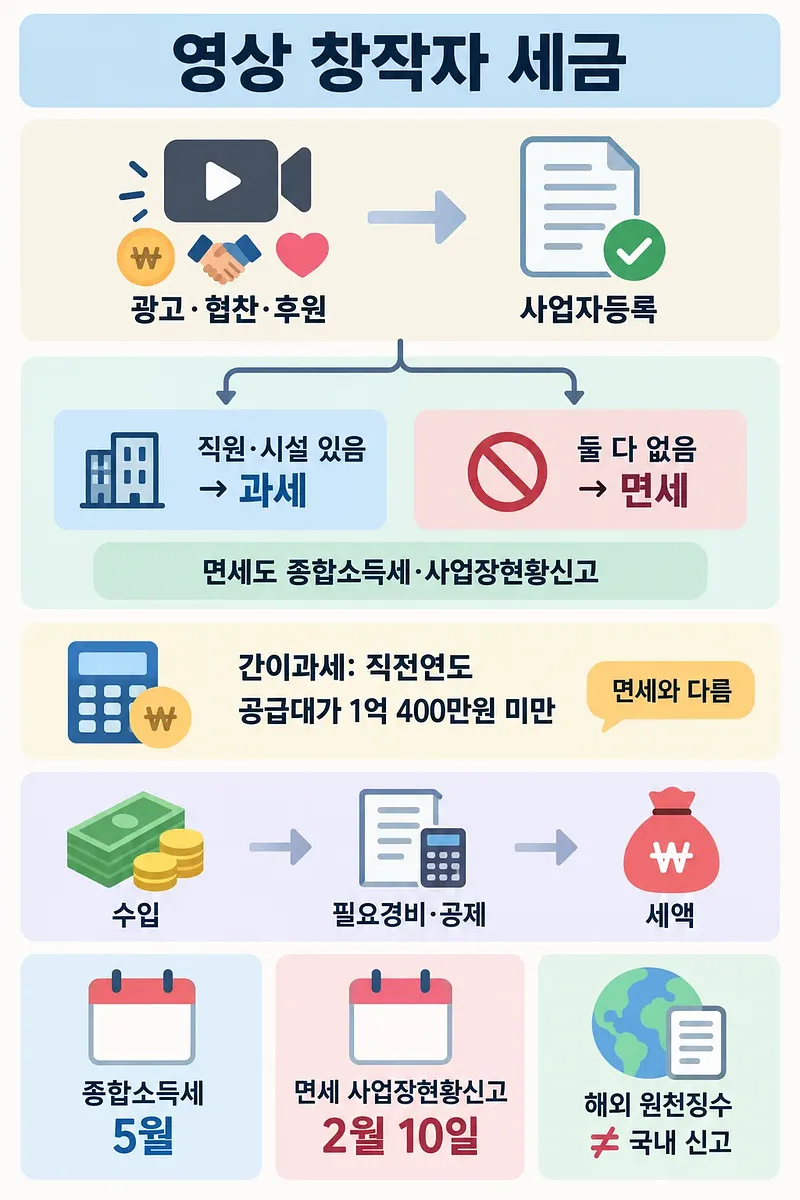
付加価値税が免税でも、総合所得税と事業場現況の申告を確認する必要があります。 YouTuberの税金、個人事業主の申告と免税基準
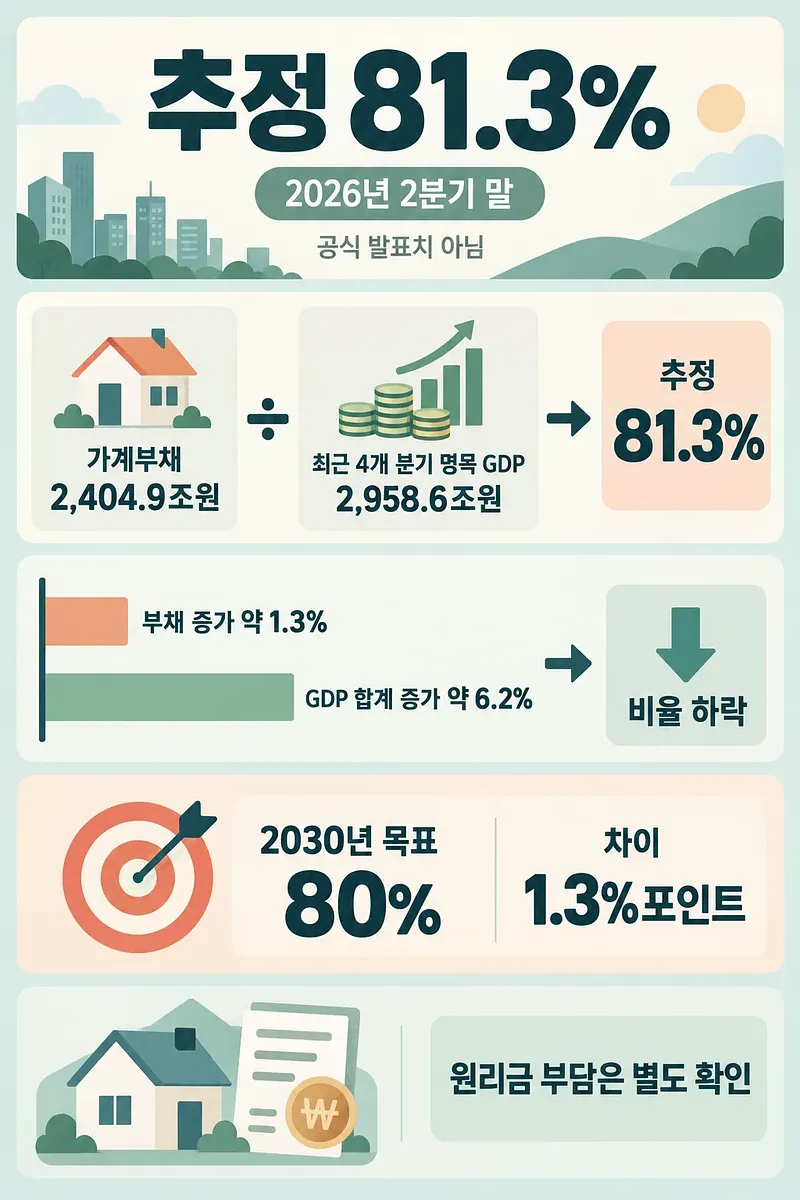
2026年第2四半期末の家計債務比率81.3%は複数の統計を組み合わせた推計値で、公式発表値ではありません。 家計債務比率81.3%の推計と低下の理由
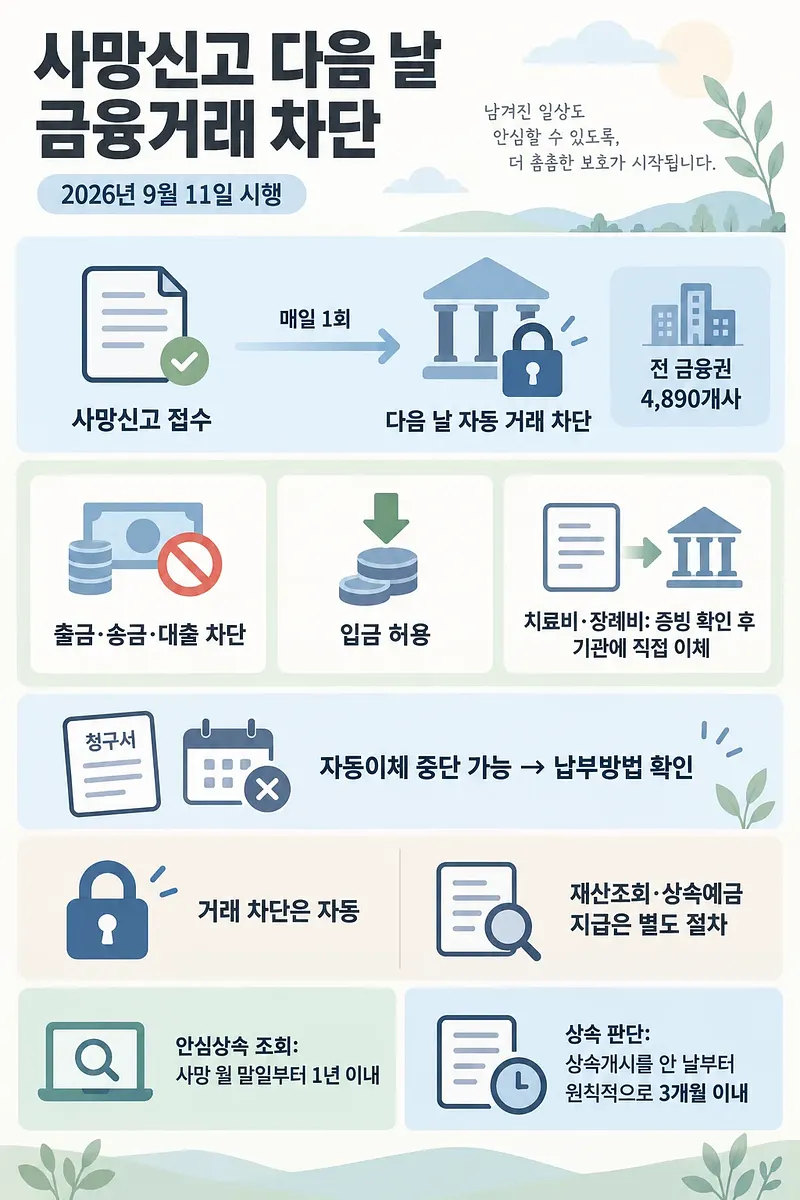
死亡届が受理されると、翌日から故人名義の金融取引が自動的に停止されます。 死亡届受理翌日の金融取引停止と遺族の対応
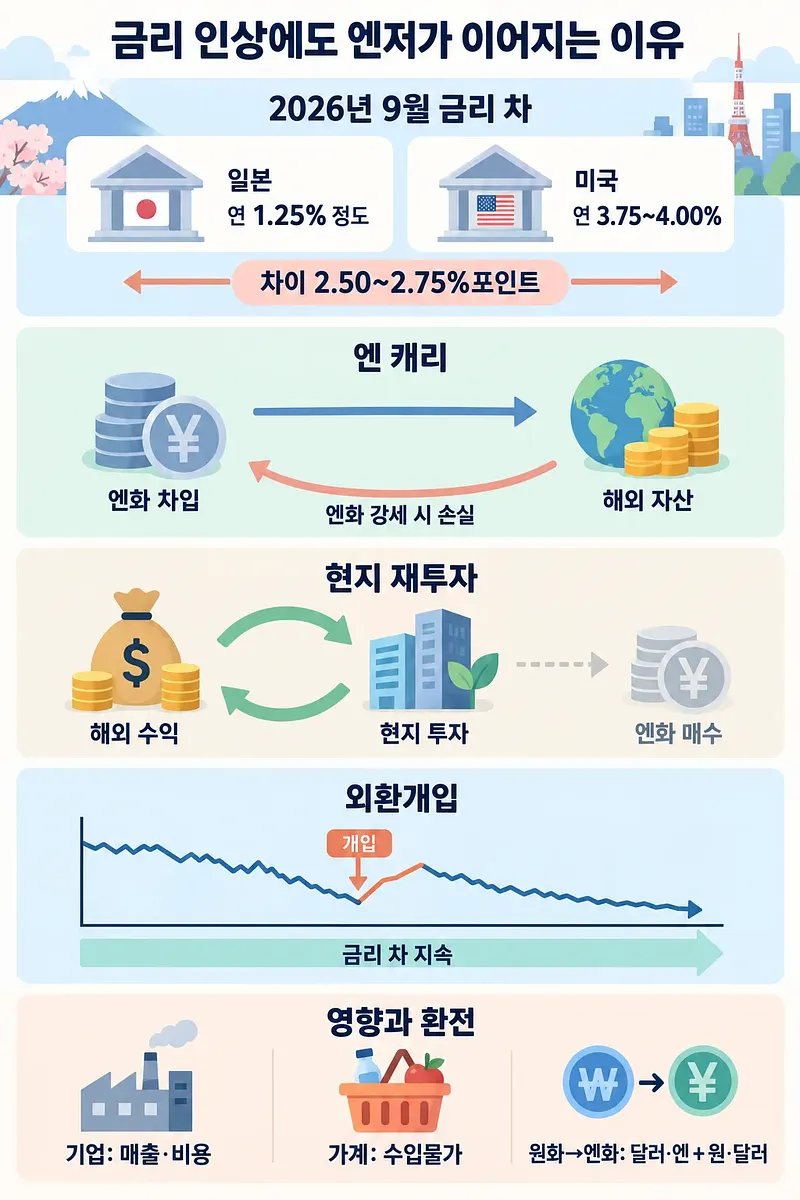
海外で得た収益が現地で再投資されると、経常黒字はすぐには円買いにつながりません。 円安が2026年の利上げでも続く理由
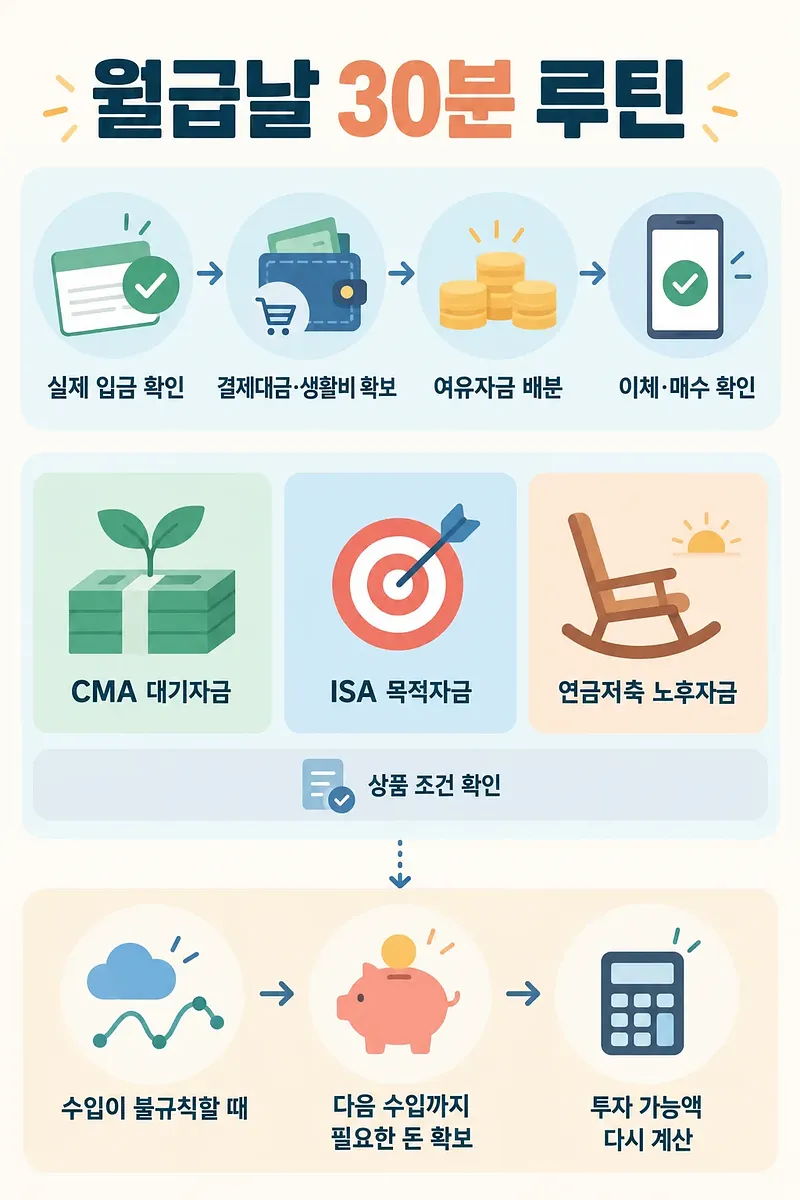
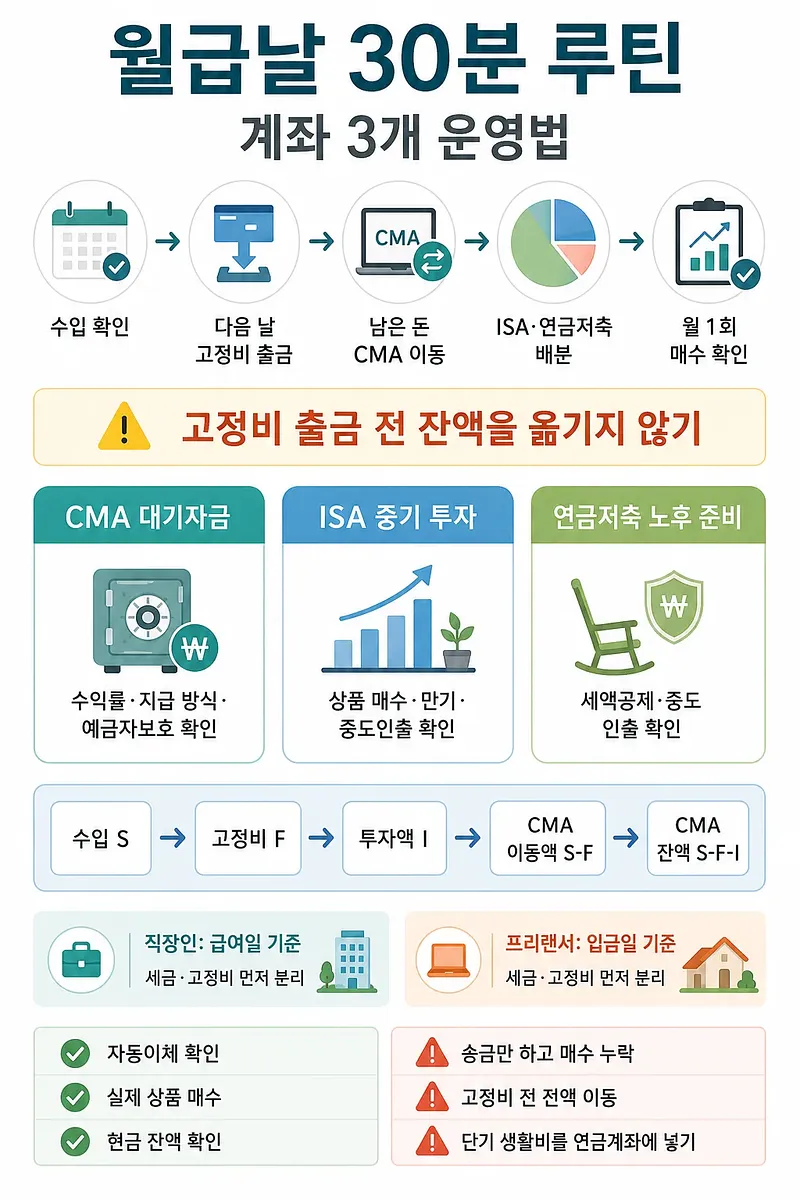
収入が不規則な場合は、次の収入までに必要なお金を基準に投資可能額を計算し直しましょう。 会社員のお金の管理方法 給料日の30分ルーティン
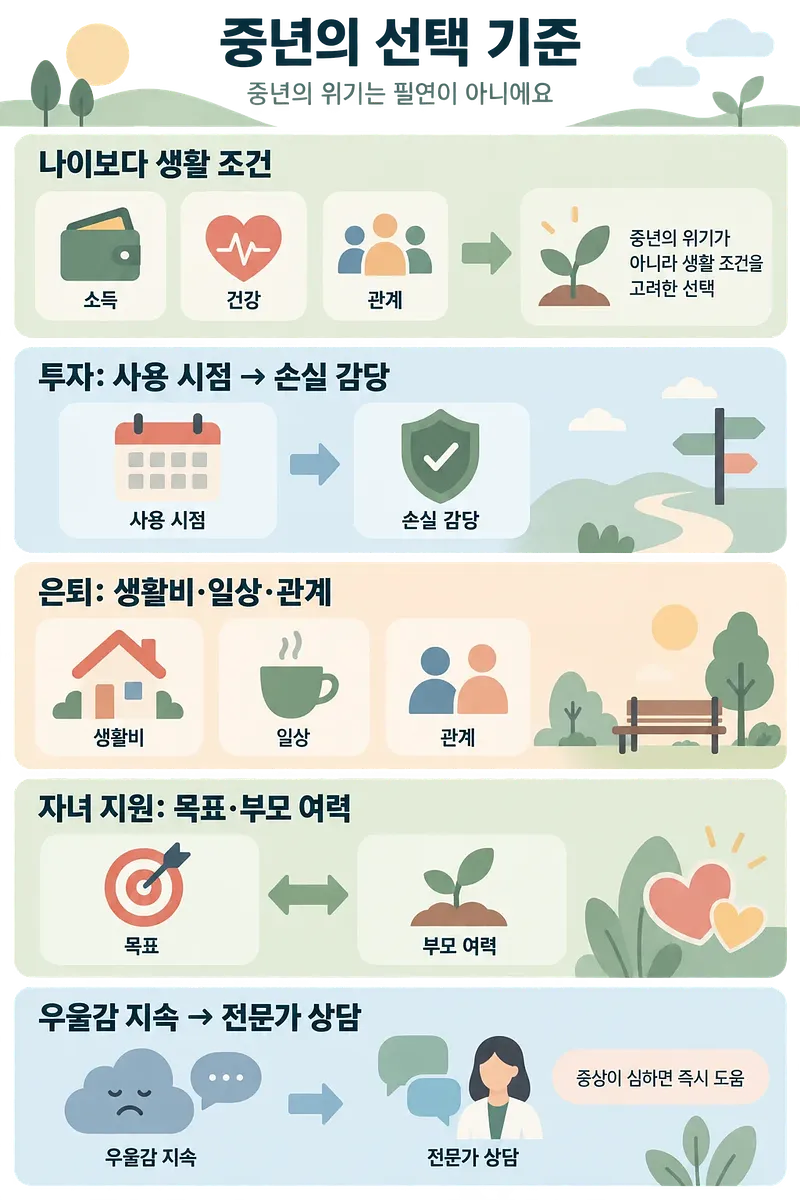
中年期の選択は年齢だけでなく、生活状況と無理なく続けられる範囲を基準に考えましょう。 中年の危機 40代・50代の選択基準
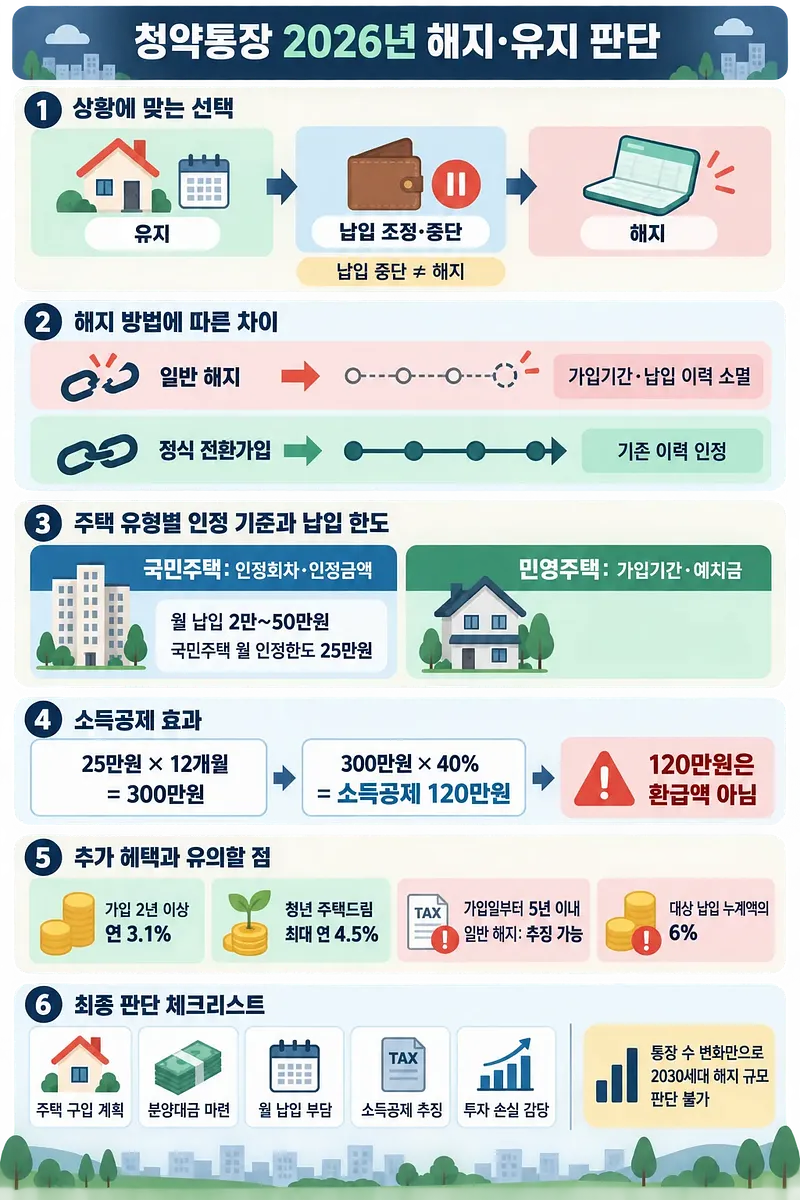
通常の解約後に再加入しても、従来の加入期間と払込履歴は原則として引き継がれません。 住宅請約通帳 2026年解約と維持の判断基準
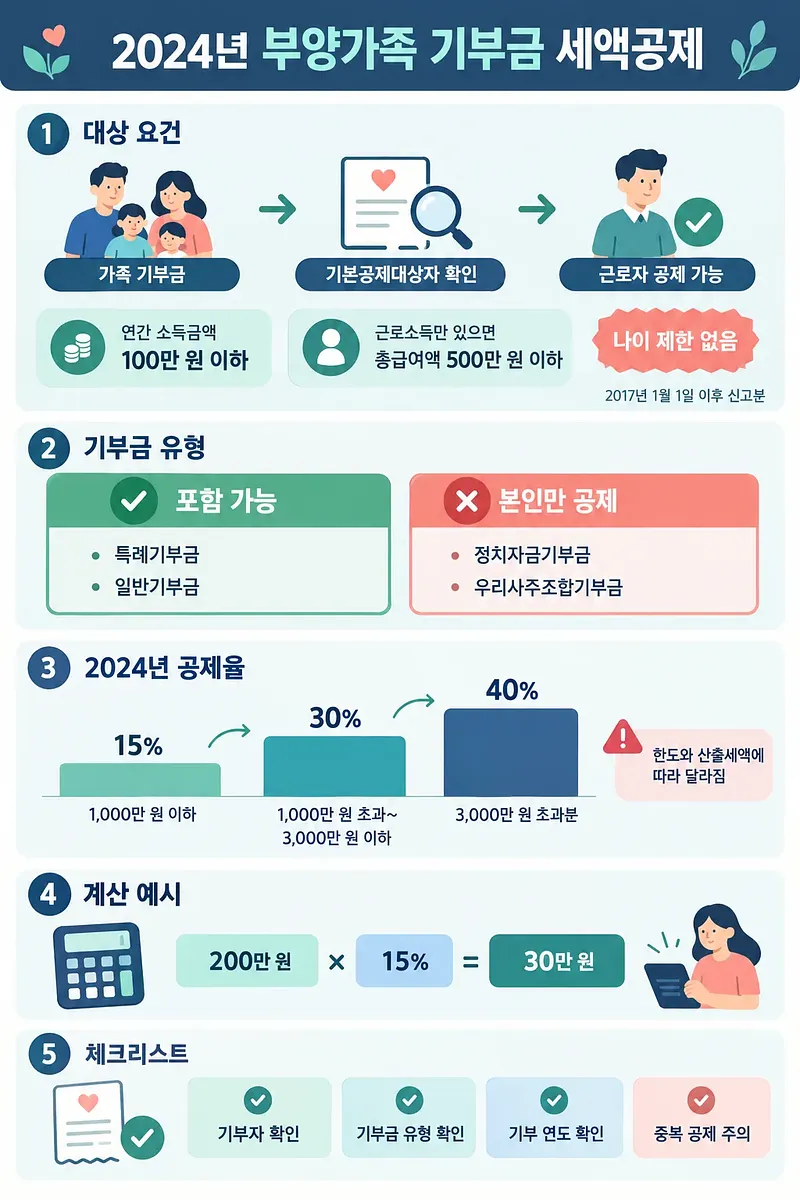
扶養家族の寄付金を控除する前に、その家族が基本控除の対象要件を満たすか確認する必要があります。 寄附金税額控除 2024年扶養家族の控除要件
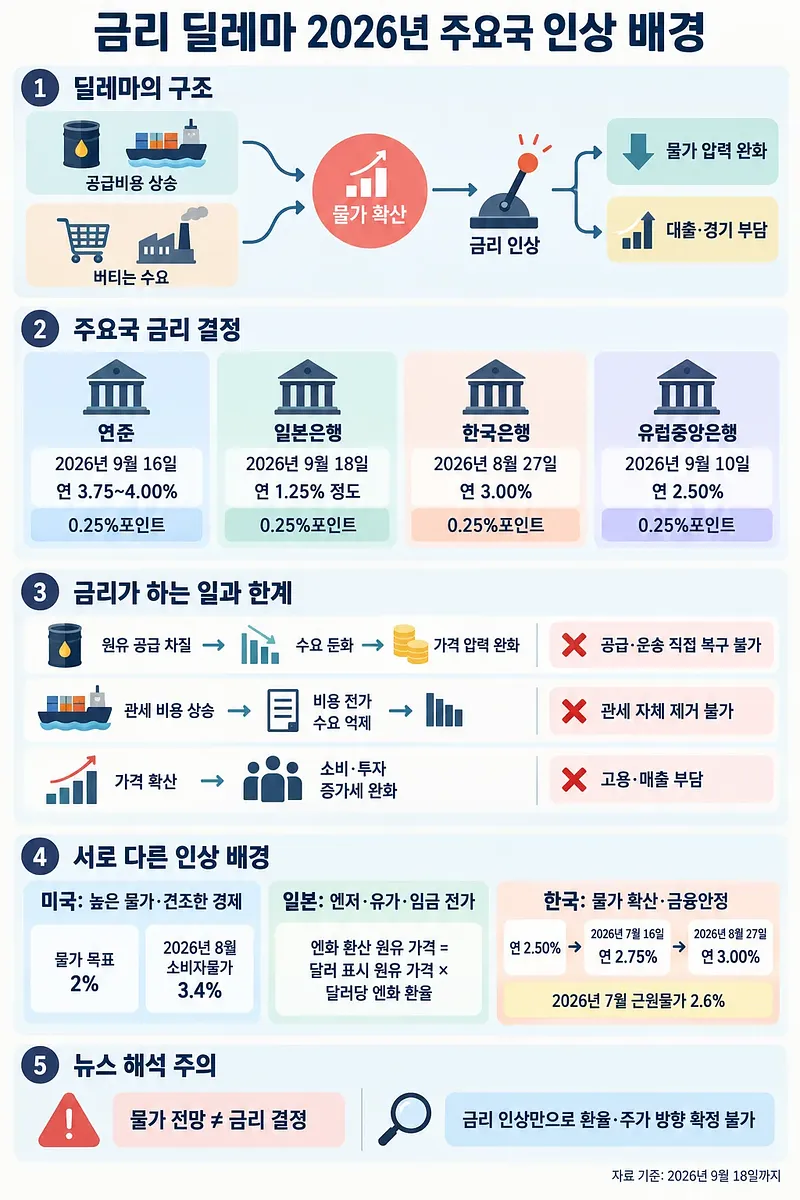
利上げは物価上昇の波及を抑える一方、返済や景気の負担を増やします。 2026年主要国の利上げ背景と金利ジレンマ
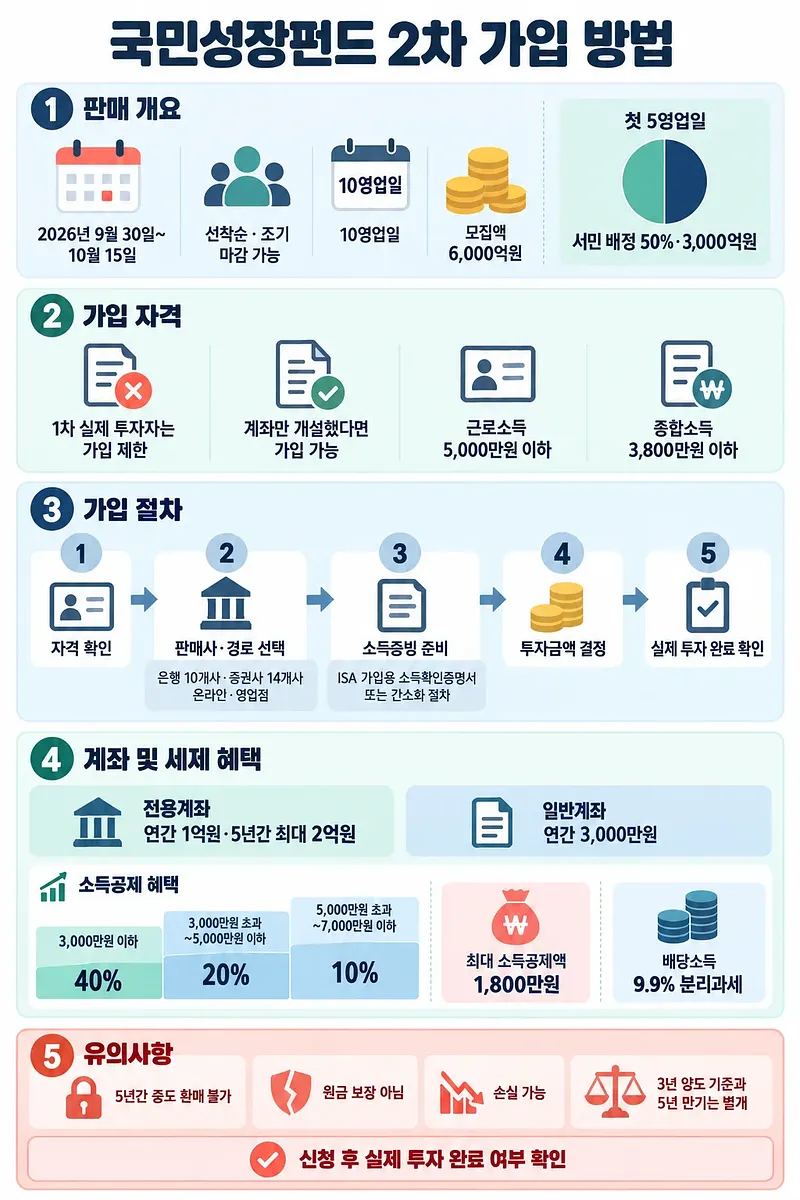
加入前に専用口座の要件、税制優遇、5年間の途中解約制限を確認しましょう。 国民成長ファンド第2弾 9月30日申込方法
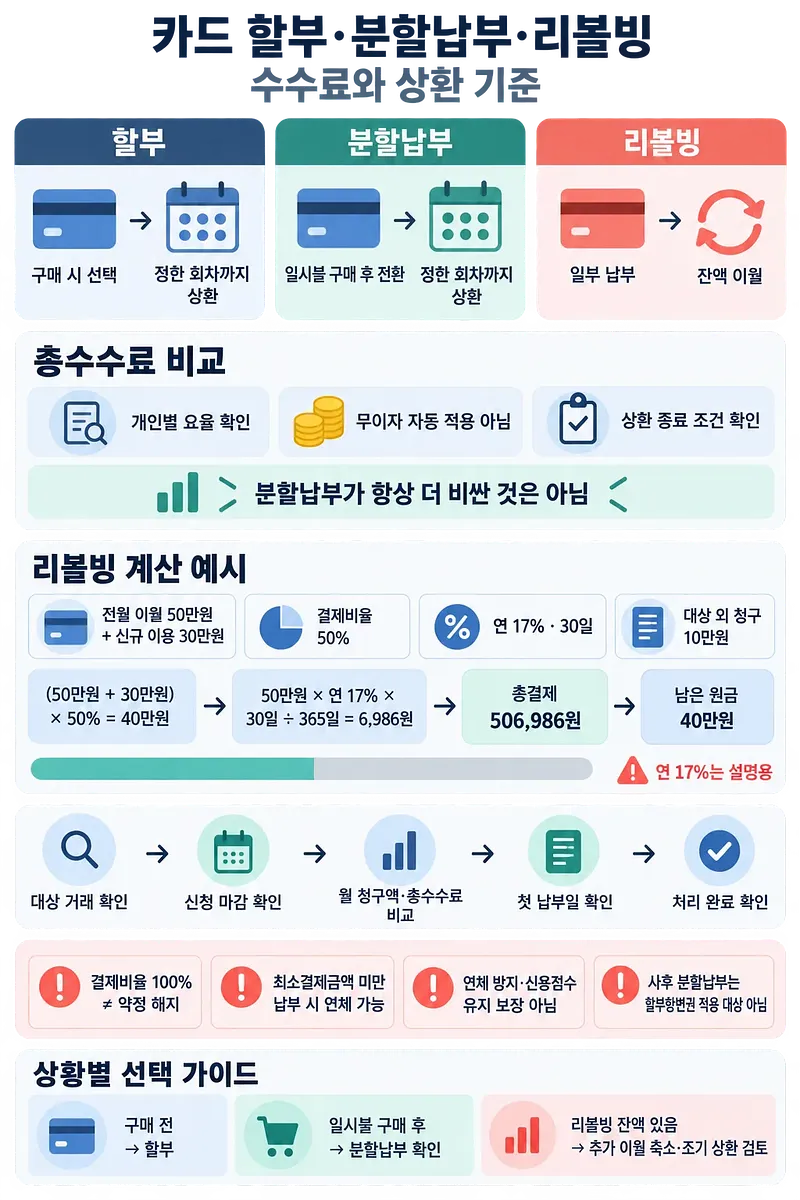
カードの支払い方法ごとの特徴、リボ払いの返済計算、注意点を案内している。 カードの分割払い・あとから分割・リボ払いの手数料と返済基準
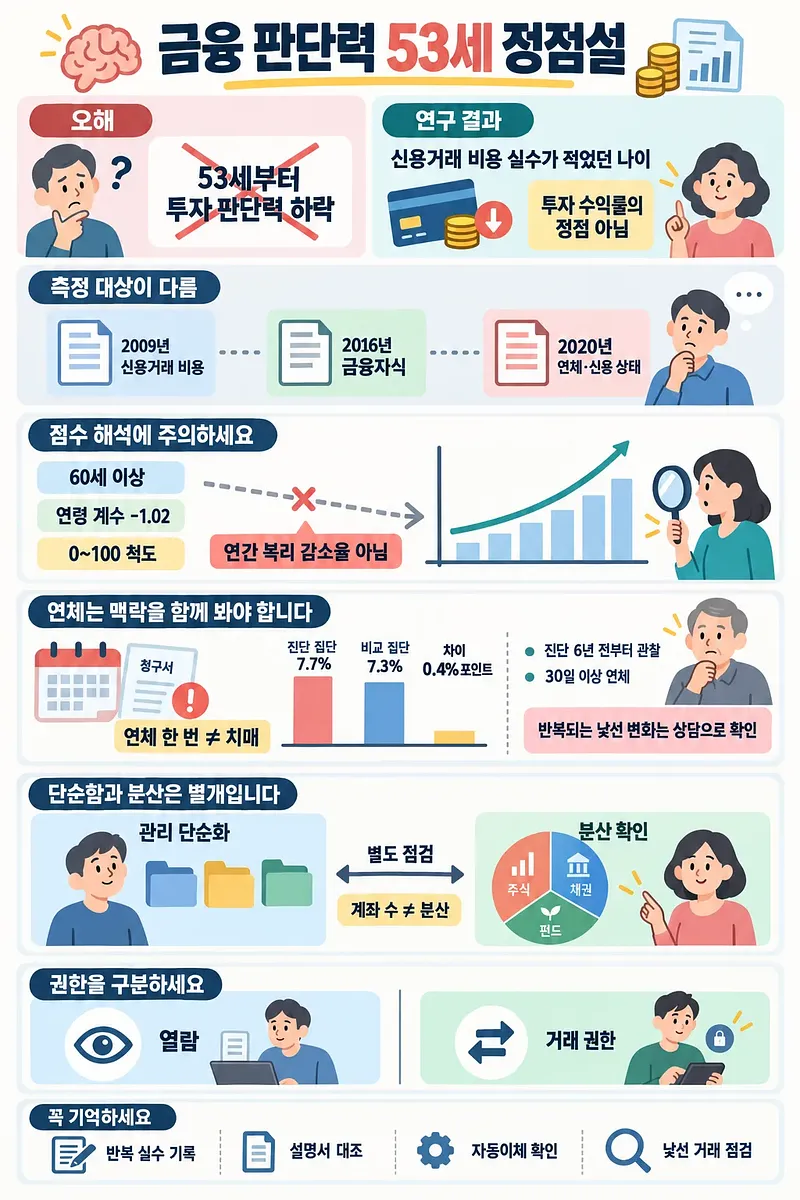
研究結果の限界と、簡素化・分散・権限管理・ミス確認の重要性を示しています。 金融判断力は53歳がピーク?資産管理の基準
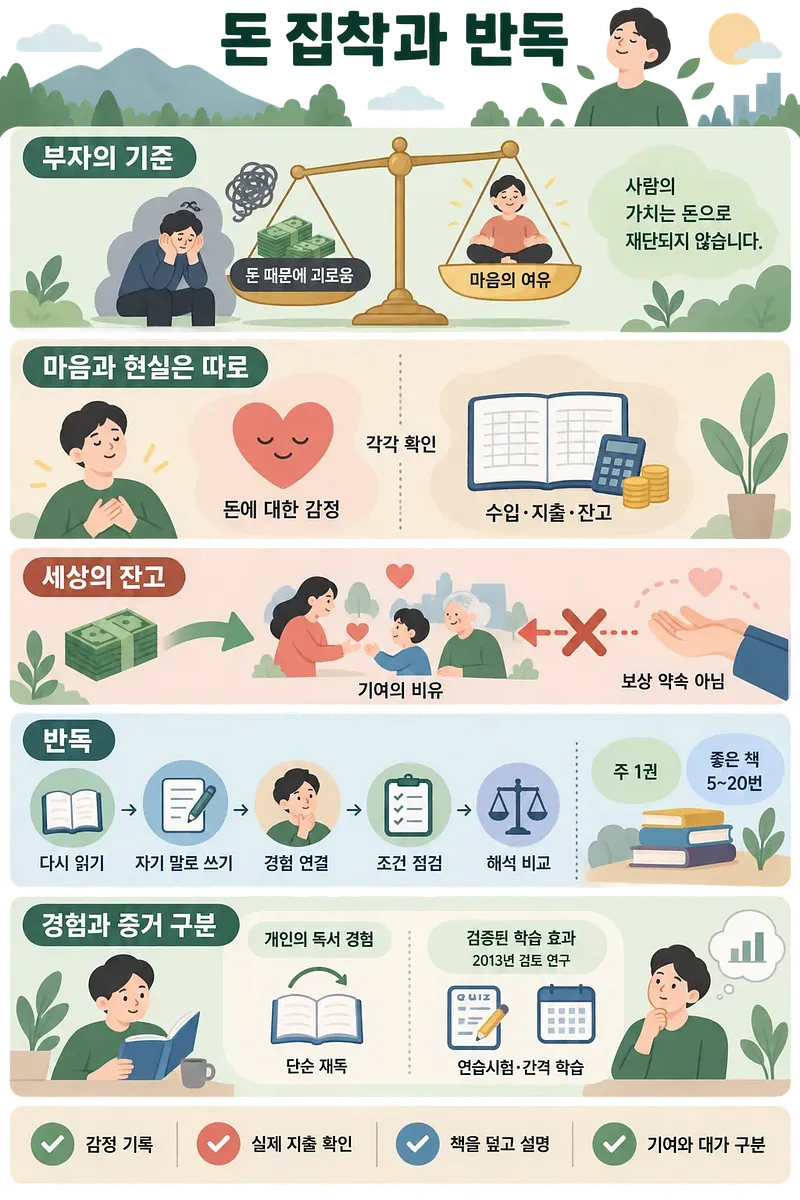
お金への執着を捉える視点と効果的な反復読書法を段階的にまとめている。 金運、イ・ハヨンが語るお金への執着と読書法
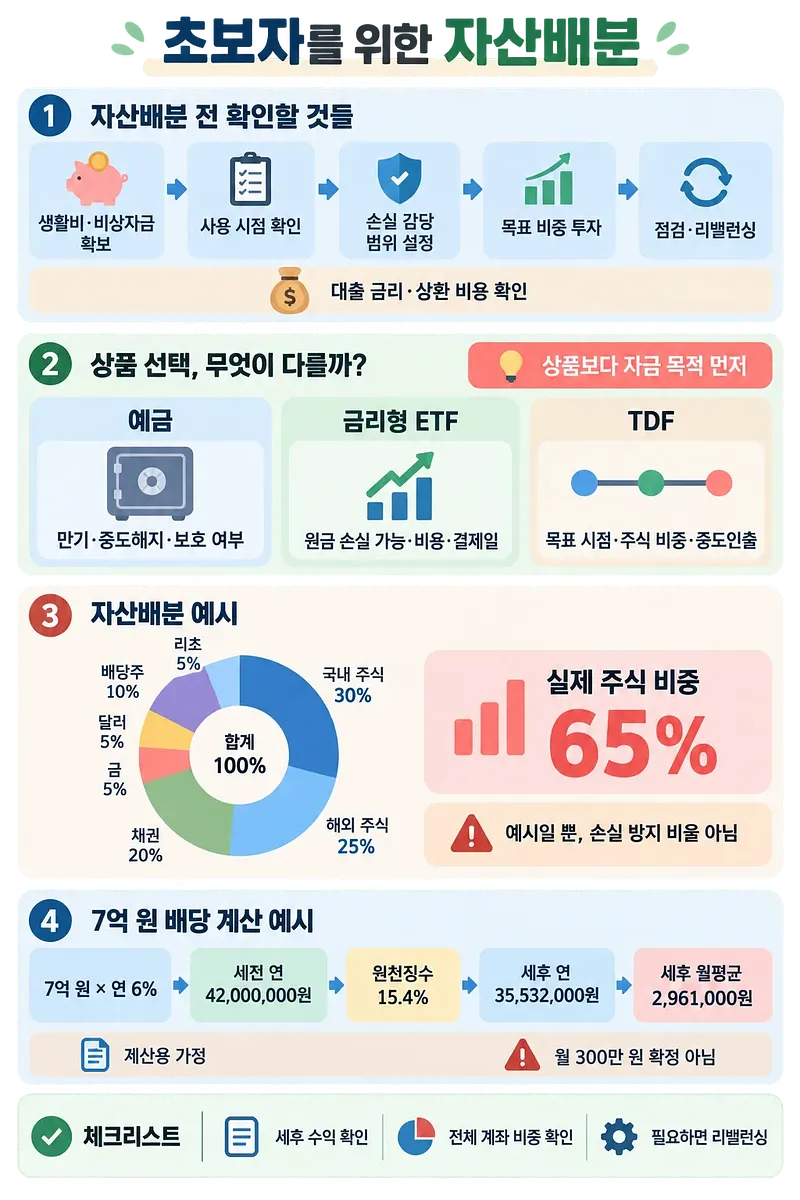
投資前の確認事項から預金・ETF・TDFの選択、資産配分と配当の例までを段階的に示しています。 貯めたお金の運用方法 初心者向け資産配分
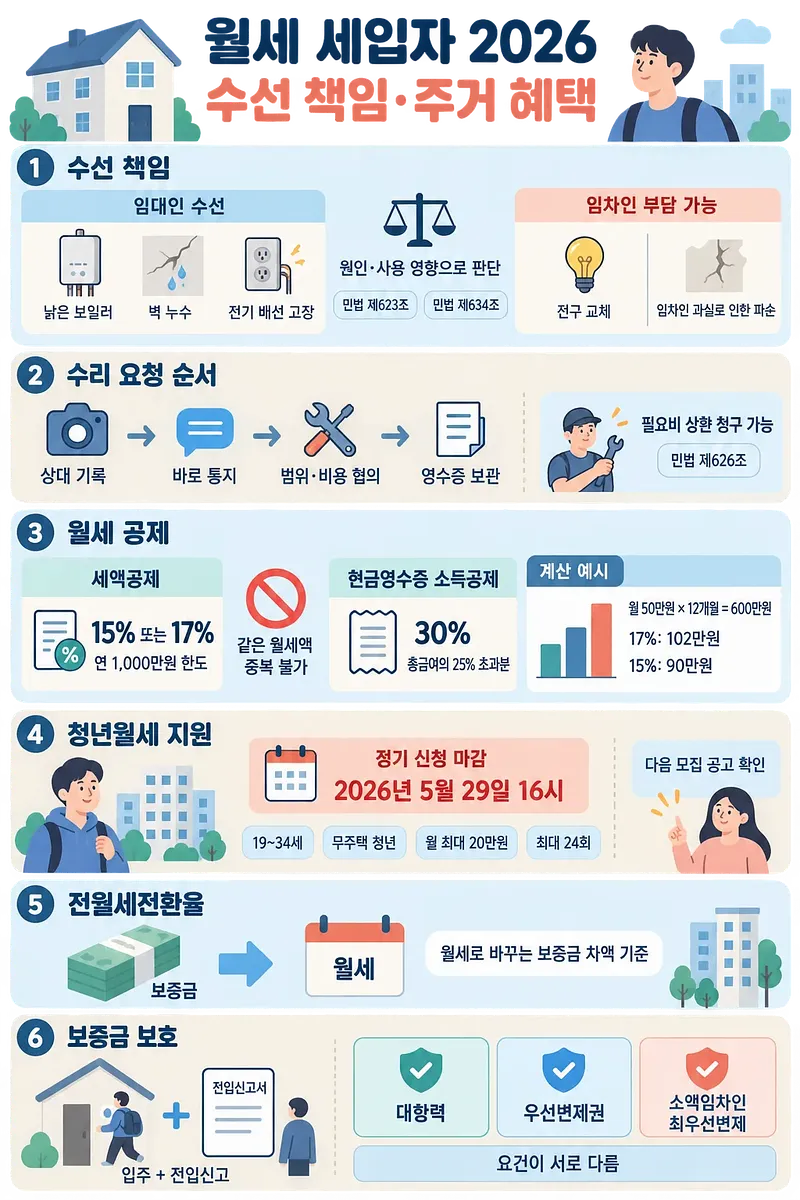
2026年に賃借人が知っておきたい修繕責任と住宅支援を6項目で紹介している。 賃貸住宅の修繕責任と住宅支援 2026年
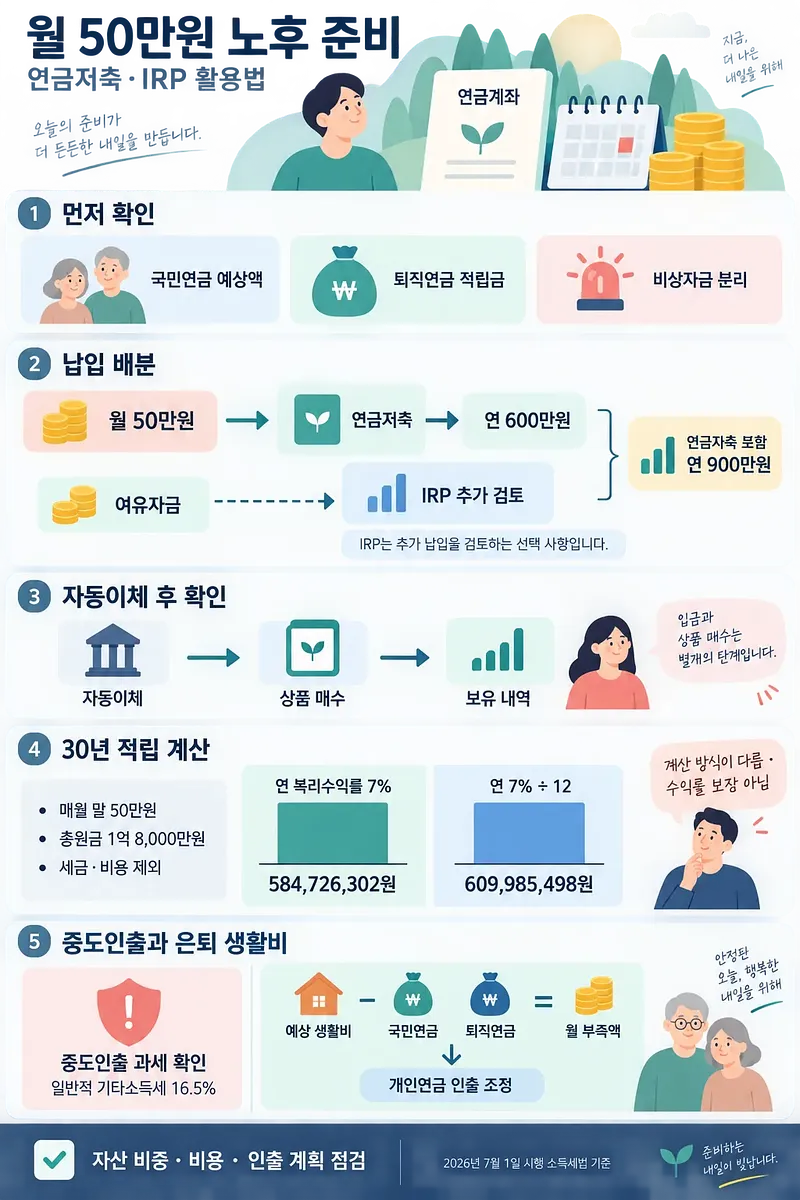
公的年金と退職年金の確認から積立、商品購入、老後の引き出し調整までを解説しています。 老後準備 月50万ウォンの年金貯蓄・IRP活用法
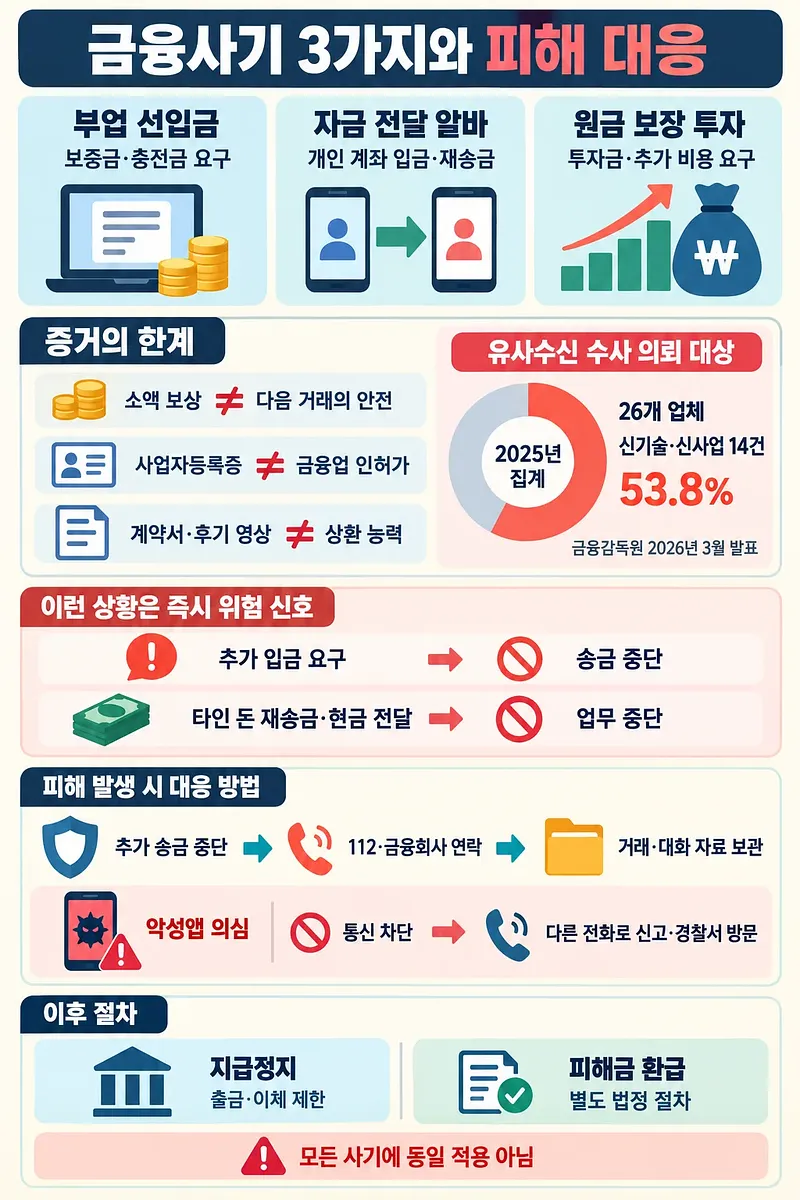
危険信号や証拠の限界、送金停止、通報、記録保存などの対応手順を示している。 金融詐欺の3つの手口と被害対処法
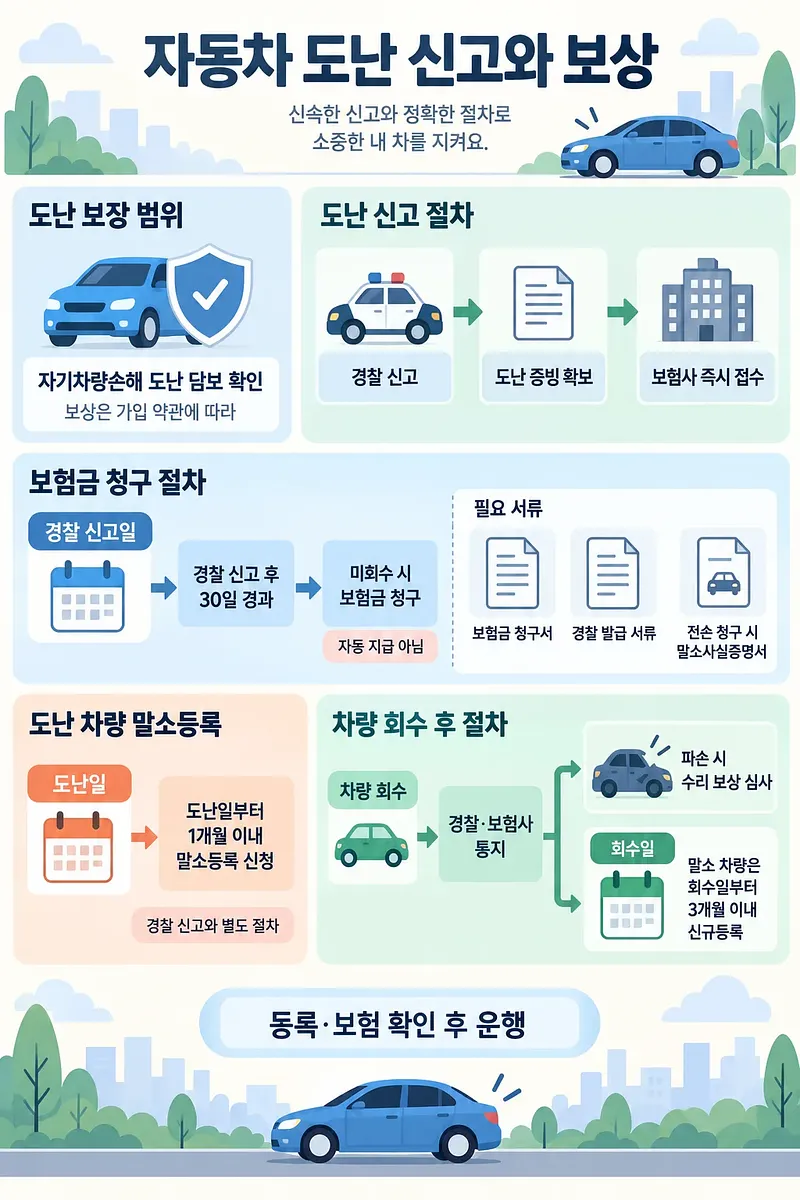
盗難車の警察への届出から保険手続き、回収後の対応までを段階別に案内しています。 自動車盗難の車両保険補償と届出方法
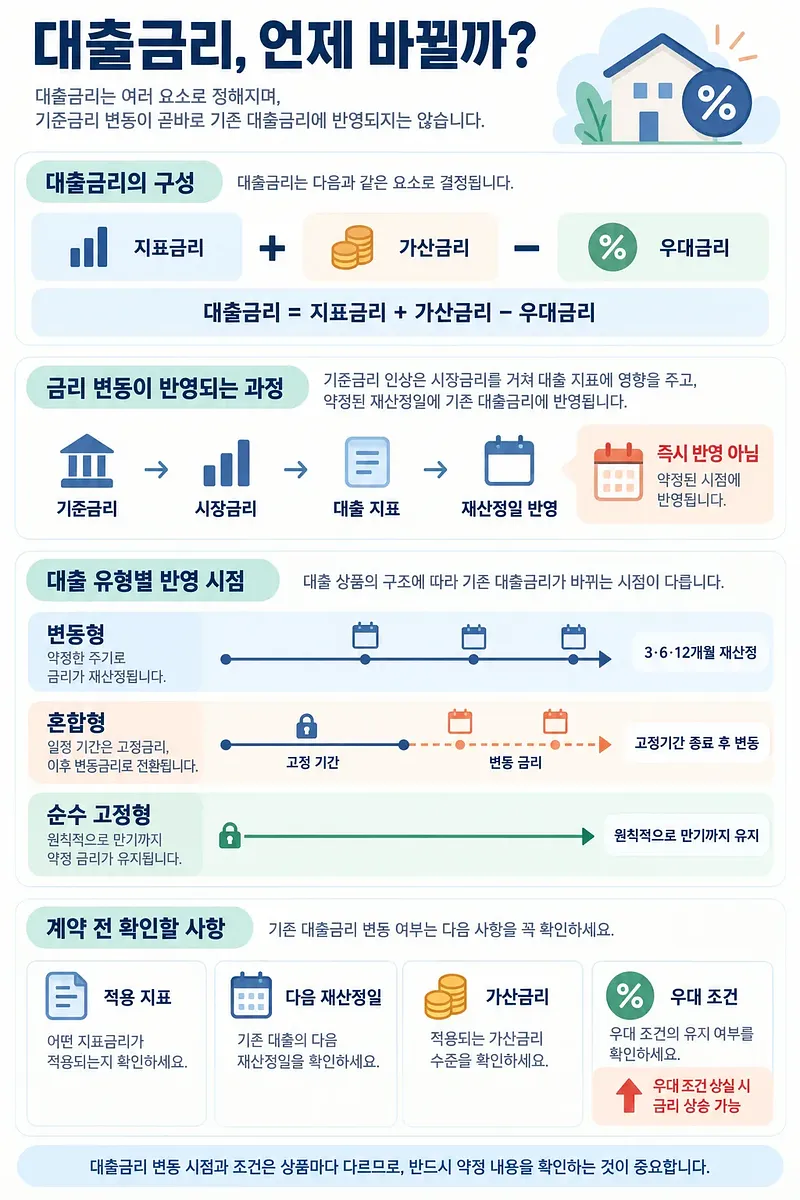
ローン金利の構成、見直しの流れ、種類別の反映時期、契約前の確認事項を説明しています。 政策金利上昇がローン金利に反映される時期と基準
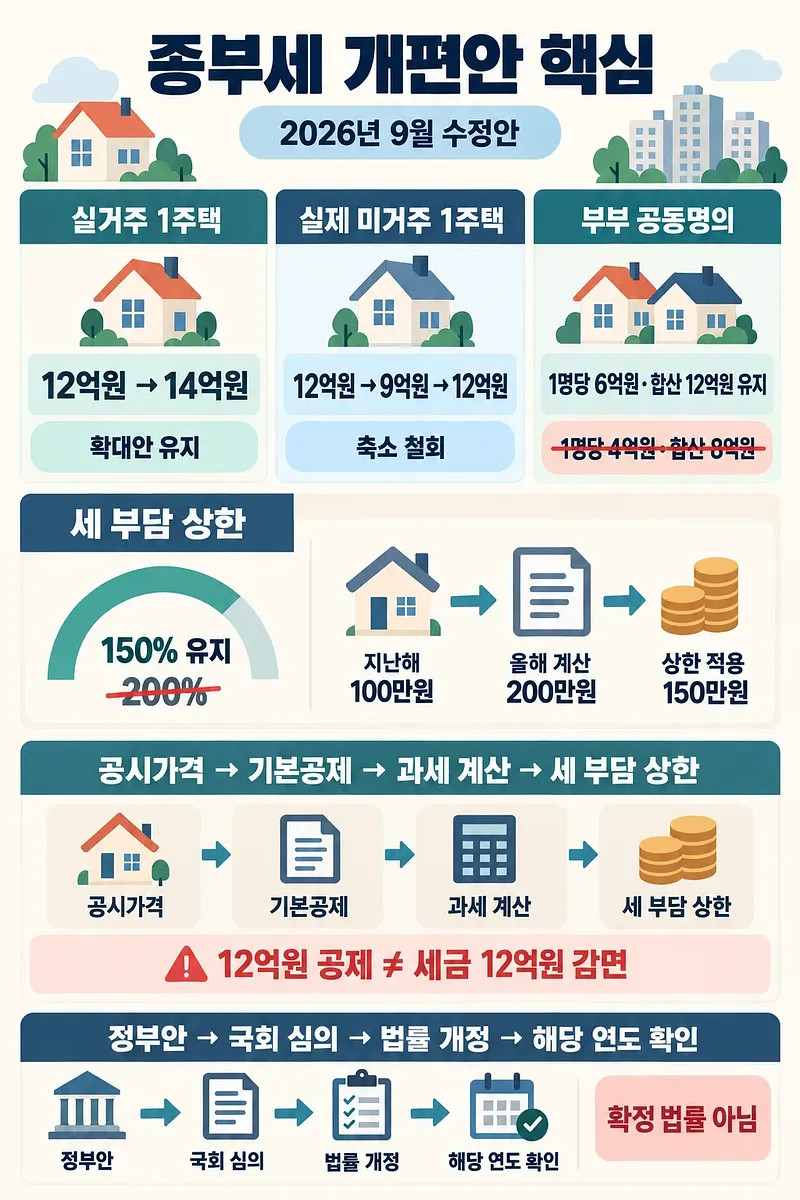
住宅控除の調整案、税負担上限150%の維持、法制化までの手続きを示している。 総合不動産税改正案 12億ウォン控除維持
給料日の資金移動の順序と口座別の確認事項、避けるべきミスをまとめている。 給料日30分ルーティン 3口座の運用法
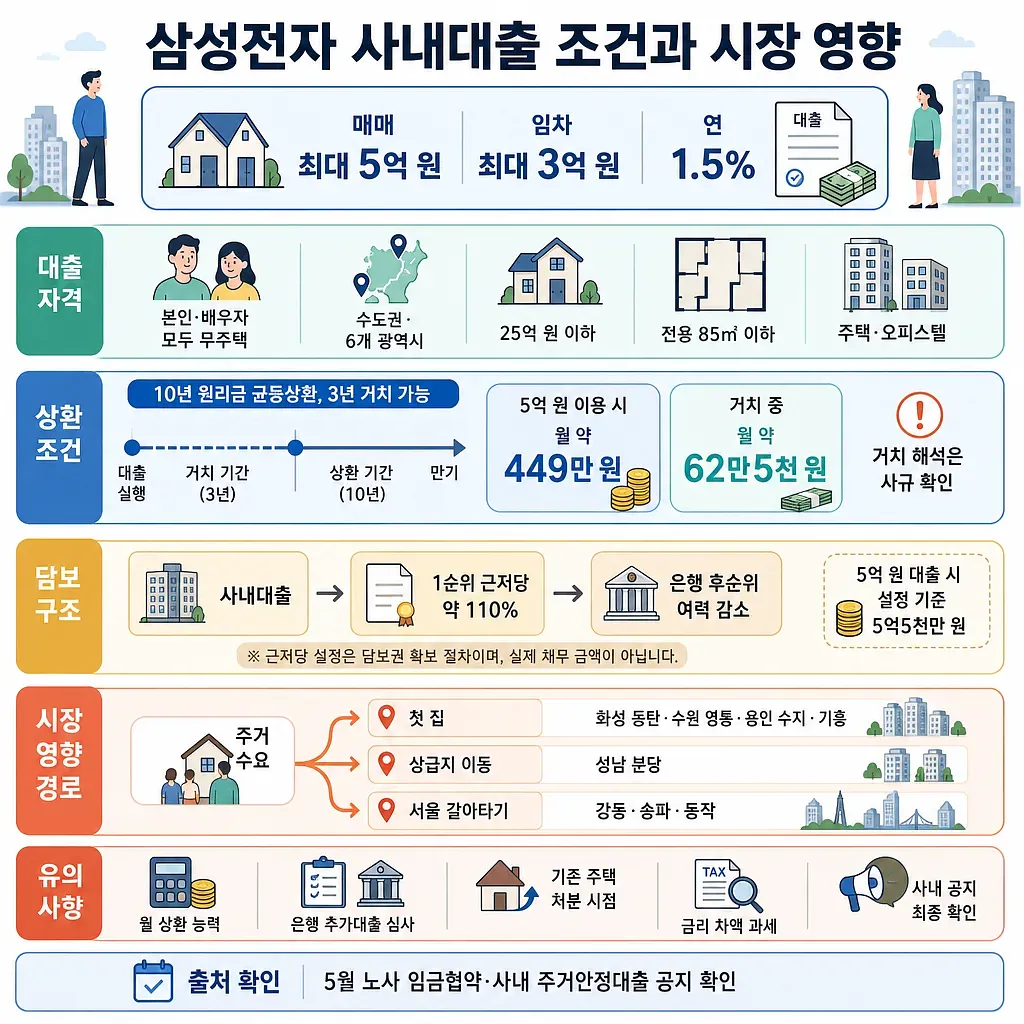
住宅購入は最大5億ウォン、賃貸は最大3億ウォン、年利1.5%などの融資条件を示している。 サムスン電子社内融資5億ウォンの条件と市場影響