 Injoys
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
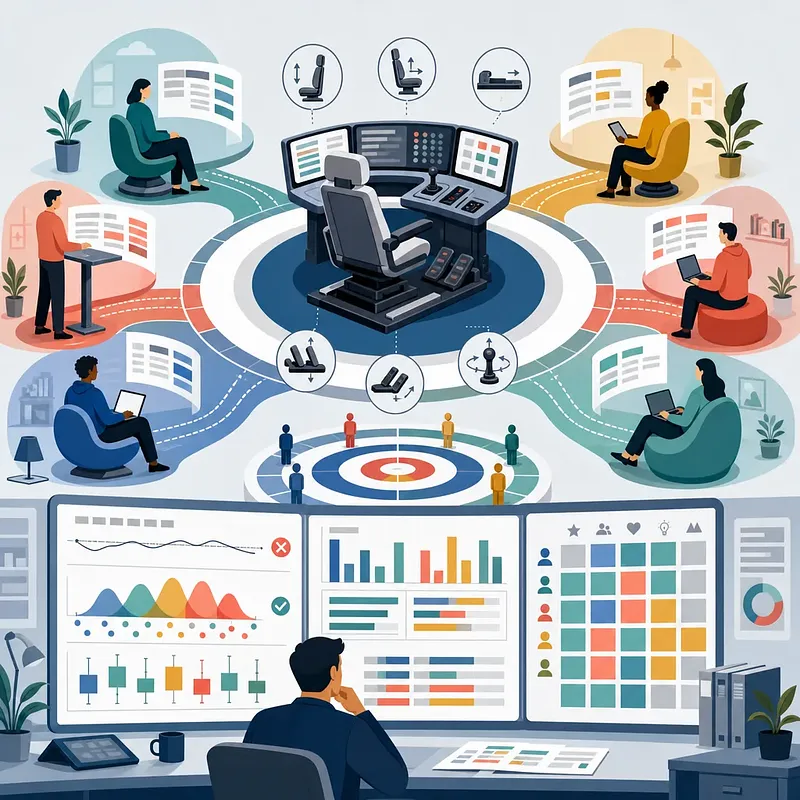
平均的な社員はいない:強みを消さない個別対応型リーダーシップ
平均値は、組織全体の傾向把握や資源配分に欠かせない指標です。しかし、それを「実在する標準的な社員像」として人材評価や業務設計に用いると、個人の強みや適性を見誤る可能性があります。 本記事では、ギルバート・ダニエルズによる米空軍のコックピット研究を手がかりに、複数の特性を同時に扱う多次元平均の限界を整理します。そのうえで、成果基準の公平性を維持しながら、業務の進め方、役割、協働関係、フィードバック環境を個別に調整するリーダーシップを解説しています。 重要なのは、個人の好みを推測して対応を変えることではありません。観察可能な成果データと定期的な対話を通じて仮説を立て、調整が成果につながっているかを検証することです。一つの低評価を能力全体へ一般化しないための、実務的な視点としてご活用ください。 #リーダーシップ #意思決定 #組織文化
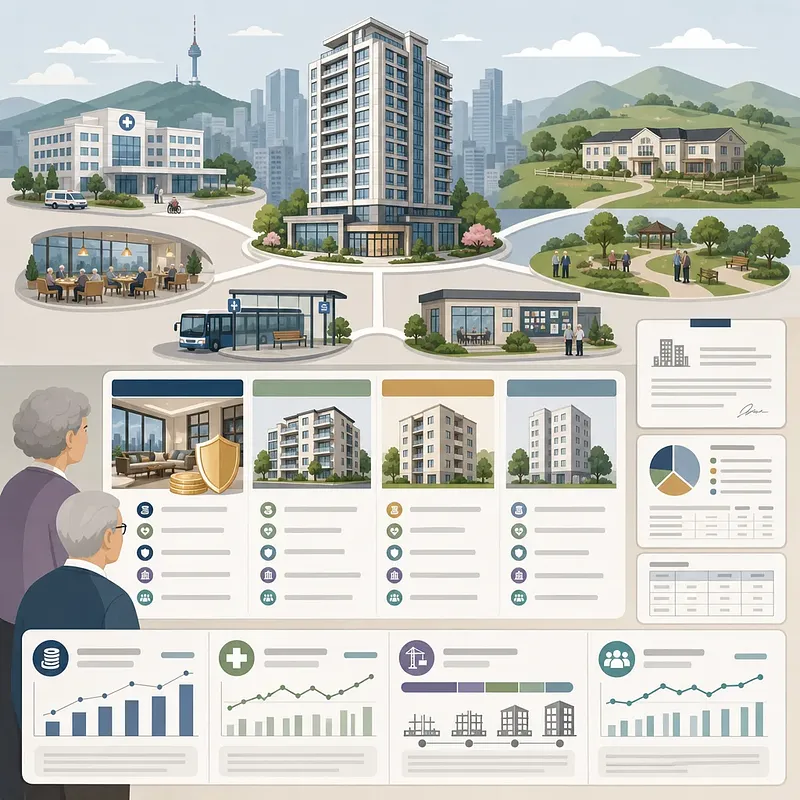
韓国の高齢者住宅市場は、郊外型の施設から、都市立地と医療・食事・余暇サービスを組み合わせた住宅商品へと選択肢を広げています。 報道などで目を引く「保証金50億ウォン台」は、市場全体の標準価格ではありません。一部のハイエンド事業における上限価格であり、資産規模やライフスタイルに応じて需要が細分化していることを示す事例として捉える必要があります。 この変化が重要なのは、需要の増加がそのまま供給拡大につながるとは限らないためです。都市部での初期事業費に加え、医療連携や食事などのサービスを長期的に維持する運営能力が求められます。 入居を検討する際は、保証金や月額利用料だけでなく、追加のサービス費、医療へのアクセス、保証金の返還スキーム、運営主体の持続可能性を総合的に確認することが重要です。また、「シルバータウン」は一般的な市場用語であるため、法律上の施設類型も別途確認すべきです。中間所得層向けモデルについても、計画戸数より竣工・入居・長期運営の実績が判断材料になります。 #住宅市場 #不動産政策
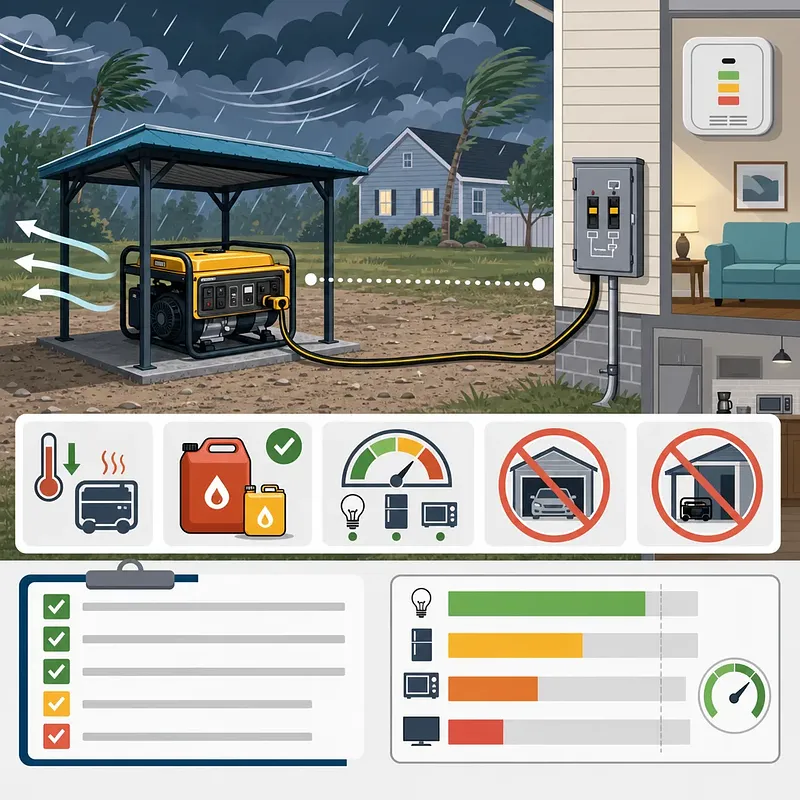
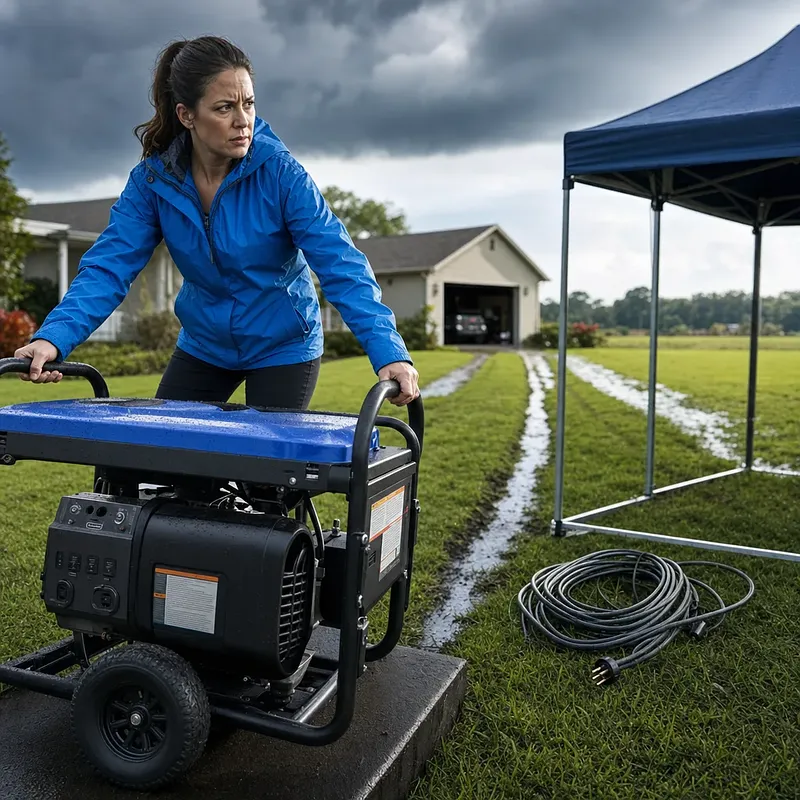
携帯型燃料発電機は、ハリケーンによる停電時の電源確保に役立ちますが、設置場所や電気接続、給油手順を誤ると重大な事故につながるおそれがあります。そのため、停電が発生してからではなく、平常時に安全要件を整理しておくことが重要です。 記事では、米国の公的機関の指針に沿って、発電機を住宅や開口部から20フィート以上離れた屋外に設置すること、排気口をドア・窓・換気口の反対方向へ向けることを解説しています。また、一酸化炭素警報器の作動試験、開放型の雨よけ、定格に適合した屋外用延長コード、資格を持つ電気技師が設置するインレットと切替スイッチについても整理しました。 運転中は負荷と燃料を監視し、給油前には停止して十分に冷却する必要があります。事前準備から停電終了後の点検・保管まで、家庭や施設の防災計画に取り入れたい実践的な確認事項です。 #災害対策 #発電機安全
故郷愛寄付制の税額控除:2027年の地域別優遇推進案
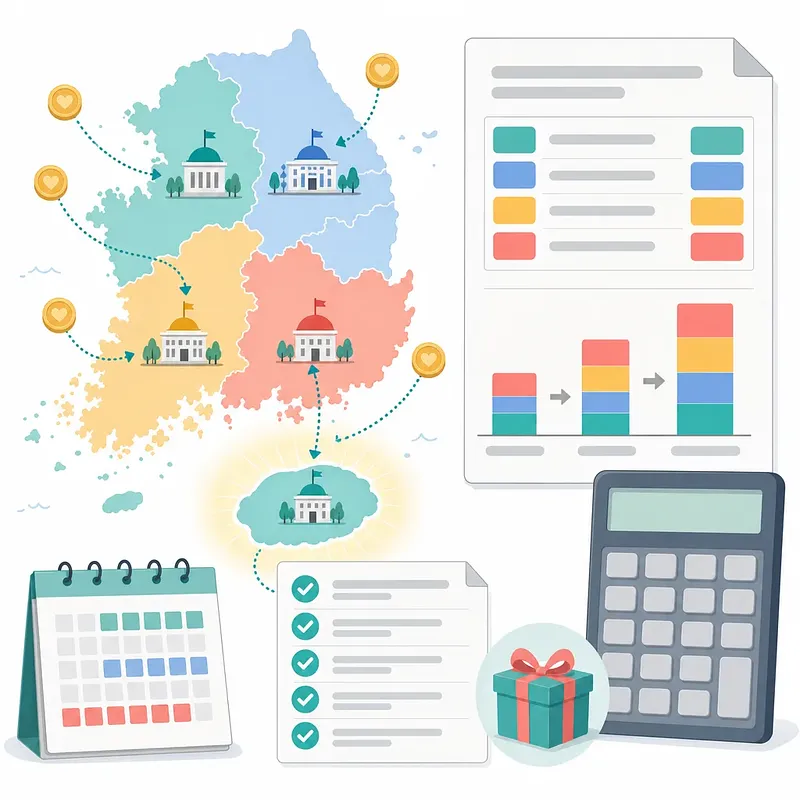
故郷愛寄付制の税額控除に、地域別の差を設ける推進案が示されています。2027年の施行を目指す案では、10万ウォンを超える寄付金について、非首都圏や優遇地域ほど高い控除率を適用する設計です。 具体的には、その他の非首都圏および優遇地域における10万ウォン超20万ウォン以下の区分で、控除率を44%から55%へ引き上げる案があります。また、その他の非首都圏の優遇地域における20万ウォン超の区分では、16.5%から27.5%へ引き上げ、年間寄付上限の2,000万ウォンまで寄付した場合、最大控除額が560万ウォンとなる計算です。 この見直しが重要なのは、同じ寄付額でも寄付先の地域区分によって税負担の軽減額が変わり得る点です。記事では、現行制度の控除区分、変更案、最大控除額の計算方法を分けて解説しています。なお、推進段階のため、法改正や下位規定の確定過程で施行時期・地域区分・税率が変更される可能性があります。寄付を検討する際は、最新の確定基準を確認することが大切です。 #税額控除 #地方財政
大きな富を築く7つのお金の原則:所有・複利・レバレッジ・生存
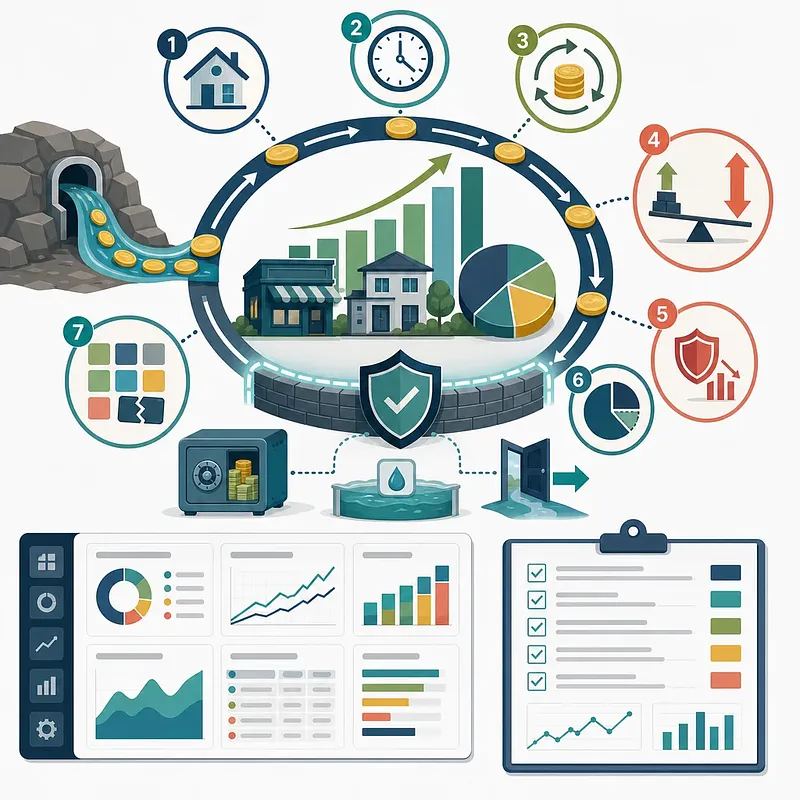
資産形成の成果を考える際、短期的な収益率だけを評価軸にすると、重要な要素を見落とす可能性があります。大きな富の形成には、長期的に価値を生む持分や生産資産を所有し、そこから得られるキャッシュフローを再投資しながら、複利が機能する時間を確保することが必要です。 同時に重視したいのが「生存」です。レバレッジは自己資本に対する利益を押し上げる一方、損失、利息費用、強制売却のリスクも拡大します。期待される上昇余地だけでなく、成功確率と失敗時の損失を併せて検討し、一度の判断ミスが再起不能な結果にならないよう投資規模と集中度を管理しなければなりません。 本記事では、所有・複利・再投資・レバレッジ・生存など、富を築くための7つの原則を整理しています。資産購入、保有、資金配分の各場面で原則をどう意思決定へ落とし込むかを学べる内容です。 #長期投資 #資産配分
自動車の共有名義で保険料が安くなる条件と注意点
自動車の共有名義は、保険料を見直す選択肢になり得ます。しかし、共有名義そのものを理由とする割引があるわけではなく、契約設計の内容が重要です。 具体的には、誰を記名被保険者に指定するか、実際の運転者をどの範囲に含めるか、年齢条件が利用実態と一致しているかを確認する必要があります。親の契約歴を活用する場合でも、子どもが運転者条件から外れていれば、必要な補償が受けられない可能性があります。また、子どもが車の共有者になっただけでは保険契約歴は自動的に蓄積されず、契約歴の認定対象者として登録されているかの確認も欠かせません。 さらに、単独名義から共有名義への変更には、持分移転に伴う取得税や登録費用が発生し、将来の売却手続きにも影響します。事故による割増を避ける目的で形式的に名義を変えても、過去の契約関係が反映され、追加徴収や引受制限につながる可能性があります。 保険料だけでなく、補償の確実性と名義変更後のコストまで含めて比較するためのポイントを解説します。 #自動車保険 #暮らしの金融 #意思決定