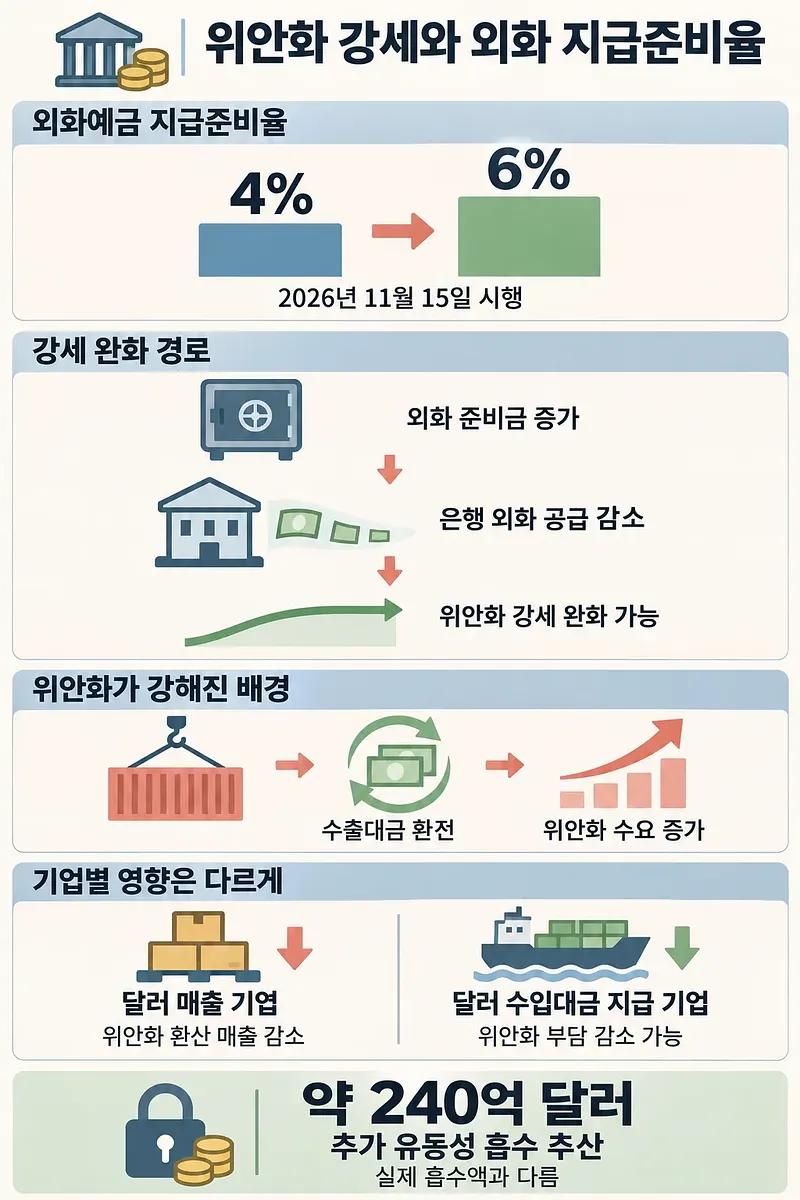
위안화 강세에 대응해 중국은 외화예금 지급준비율을 4%에서 6%로 올렸습니다. 은행이 공급할 수 있는 달러를 줄이는 조치입니다. 급격한 위안화 절상에 따른 수출기업의 부담을 완화하려는 대응으로 해석됩니다.
정책 수치는 2026년 11월 3일 발표, 외환 통계는 각 항목에 적은 기간 기준입니다.
중국은 외화예금 지급준비율을 어떻게 바꿨습니까?
중국 인민은행은 외화예금 지급준비율을 6%로 인상했습니다. 발표일은 2026년 11월 3일입니다. 시행일은 같은 달 15일입니다.
외화예금 지급준비율은 은행이 받은 외화예금 중 중앙은행에 맡기는 비율입니다. 달러뿐 아니라 외화예금에 적용되는 제도입니다. 이번에는 2%포인트 올렸습니다.
| 구분 | 내용 |
|---|---|
| 발표 기관 | 중국 인민은행, PBOC |
| 인상 전 비율 | 4% |
| 인상 후 비율 | 6% |
| 시행일 | 2026년 11월 15일 |
| 직전 인상 | 2021년 12월, 7%에서 9%로 인상 |
| 직전 조정 | 2023년 9월, 6%에서 4%로 인하 |
약 5년 만이라는 표현은 마지막 인상 이후의 기간을 가리킵니다. 인하까지 포함한 마지막 조정 이후로는 약 3년입니다. 두 표현은 기준이 다릅니다.
인민은행이 밝힌 목적은 금융기관의 외화 유동성 관리입니다. 연합뉴스가 전한 발표 문구는 다음과 같습니다.
“금융기관의 외화 유동성 관리를 강화하기 위한 것”
중국 인민은행의 외화예금 지급준비율 인상 발표, 2026년 11월 3일
발표 내용은 신화통신에 게재된 인민은행 발표문에서 확인할 수 있습니다.
중국의 외화 지급준비율 인상은 위안화의 급격한 강세를 완화하려는 조치로 해석됩니다.
달러를 묶어두면 위안화 강세가 완화되는 이유
은행의 달러 공급 여력이 줄면 위안화 상승 압력이 완화될 수 있습니다. 지급준비율이 높아질수록 중앙은행에 맡겨야 하는 외화가 늘어납니다. 그만큼 은행이 운용할 수 있는 외화는 줄어듭니다.
외환시장에서 달러 공급이 줄면 달러 가격을 지지하는 요인이 됩니다. 달러 가격 상승은 달러 대비 위안화 가치 하락을 뜻합니다. 다만 실제 환율은 수출대금 유입과 자금 이동에도 영향을 받습니다.
이번 조치는 시장의 기대에도 작용할 수 있습니다. 위안화의 빠른 상승을 당국이 경계한다는 신호로 읽히기 때문입니다. 유동성 조절과 기대 변화는 서로 다른 경로입니다.
지급준비금 계산 예시
외화예금이 100억 달러인 은행은 추가로 2억 달러를 맡겨야 합니다. 예금 잔액이 변하지 않는다는 가정의 계산입니다. 실제 은행별 납부액은 적용 대상 잔액에 따라 달라집니다.
| 항목 | 인상 전 | 인상 후 |
|---|---|---|
| 가정한 외화예금 | 100억 달러 | 100억 달러 |
| 지급준비율 | 4% | 6% |
| 의무 지급준비금 | 4억 달러 | 6억 달러 |
| 준비금을 뺀 단순 잔액 | 96억 달러 | 94억 달러 |
준비금을 뺀 잔액이 모두 대출이나 환전에 쓰이는 것은 아닙니다. 표는 다른 운용 제약을 제외한 계산입니다. 예금자가 보유한 달러 예금 자체를 줄이는 조치도 아닙니다.
약 240억 달러는 어떤 수치입니까?
약 240억 달러는 추가로 묶일 외화 유동성의 추산액입니다. 계산의 바탕은 2026년 9월 말 외화예금 약 1조 2,000억 달러입니다. 여기에 인상 폭인 2%포인트를 곱했습니다.
이는 실제 흡수액을 집계한 사후 통계와 다릅니다. 적용되는 예금 범위와 잔액에 따라 결과가 달라질 수 있습니다. 추산의 출처는 중국증권보의 2026년 11월 4일 보도입니다.
쿠팡 파트너스 광고 · 일정액의 수수료를 받습니다.
위안화는 왜 강해졌습니까?
수출로 들어온 외화의 환전이 위안화 강세를 뒷받침했습니다. 기업이 달러를 팔고 위안화를 사면 위안화 수요가 늘어납니다. 기존에 보유하던 달러를 환전해도 같은 방향으로 작용합니다.
중국증권보가 인용한 결제 외화의 위안화 환전 비율은 상승했습니다. 2026년 7월에는 57.2%였습니다. 같은 해 9월에는 65.3%로 높아졌습니다.
| 강세 요인 | 외환시장에 작용하는 경로 |
|---|---|
| 수출대금 유입 | 환전할 수 있는 외화가 늘어남 |
| 기업의 외화 환전 확대 | 달러 공급과 위안화 수요가 늘어남 |
| 위안화 추가 상승 예상 | 달러 매도를 앞당길 유인이 생김 |
달러를 보유할지 결정할 때는 금리와 환율을 함께 고려합니다. 달러 이자가 높아도 위안화 환산액은 줄어들 수 있습니다. 위안화가 더 강해질 것으로 예상하면 환전을 앞당길 유인이 생깁니다.
달러 강세와 위안화 강세가 동시에 나타날 수도 있습니다. 달러지수와 달러 대비 위안화 환율은 비교 대상이 다릅니다. 중국 내부의 외화 공급은 위안화 환율에 별도로 작용합니다.
4년여 만의 강세는 어떤 환율 기준입니까?
4년여 만이라는 설명은 당시 달러 대비 위안화 가치에 관한 표현입니다. 2026년 10월 말 역내 환율은 달러당 6.6557위안이었습니다. 역외 환율은 달러당 6.6525위안이었습니다.
당시 보도는 이를 2022년 6월 이후 강한 수준으로 설명했습니다. 역내는 중국 본토의 거래시장입니다. 역외는 중국 본토 밖의 거래시장입니다. 서로 다른 시장의 환율은 차이가 날 수 있습니다.
환율 숫자가 내려가면 위안화 가치는 올라갑니다. 1달러를 사는 데 필요한 위안화가 줄기 때문입니다. 반대로 달러당 위안화 숫자가 올라가면 위안화 약세입니다. 당시 시세는 2026년 11월 3일 외화 지급준비율 관련 보도에 제시돼 있습니다.
연합뉴스는 발표 당시 연초 대비 상승률을 5% 이상으로 전했습니다. 발표일 역내 위안화 가치는 장중 한때 0.37% 하락했습니다. 당시 환율은 달러당 6.6728위안이었습니다.
이 수치는 발표 직후의 시장 반응입니다. 2026년 11월 16일의 실시간 시세를 뜻하지 않습니다. 장중 수치를 종가나 장기 추세로 바꾸어 읽어서는 안 됩니다. 시점과 시장은 연합뉴스의 11월 3일 보도에서 확인할 수 있습니다.