小学生のお小遣い 現金とカードの選び方
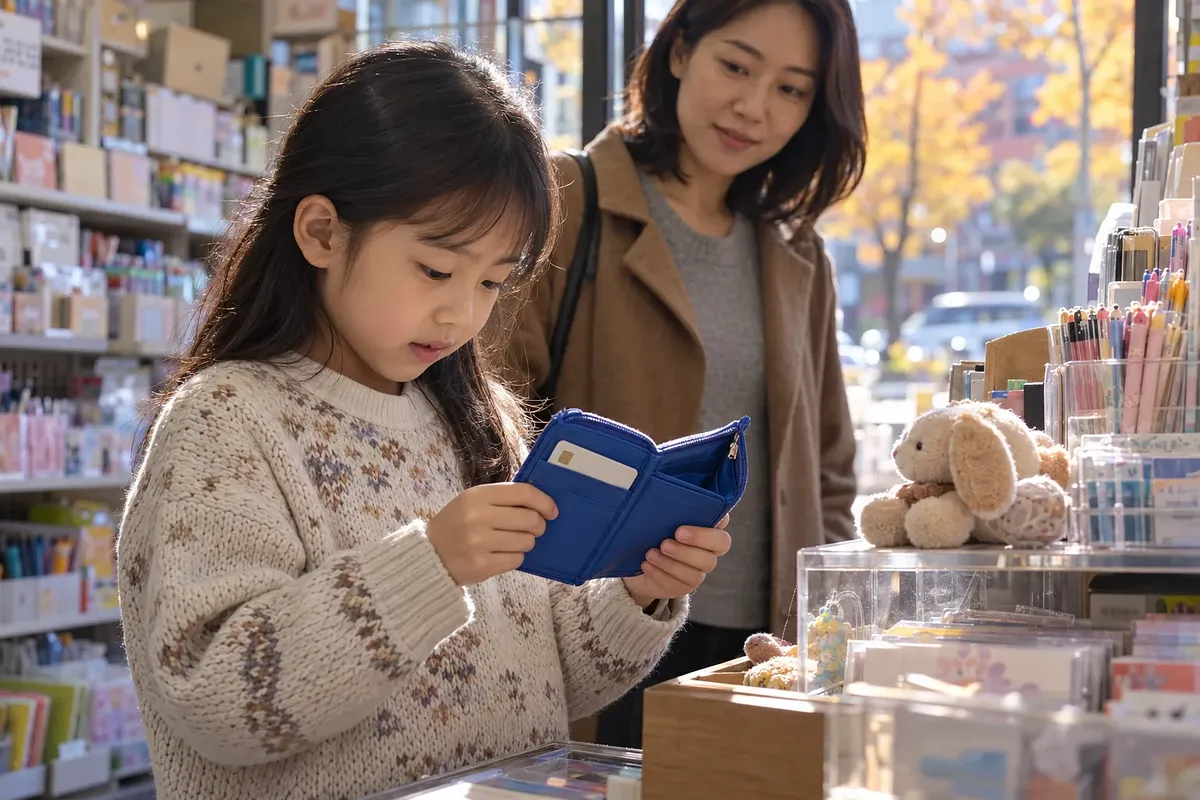
初めてお小遣いを管理するなら、現金から始めることをおすすめします。カードへの切り替えは学年よりも残高を管理する力を基準に判断し、発行できる年齢と交通機能は別に確認してください。
現金は、使ったあとに残ったお金を自分で数える練習に適しています。
カードに切り替える時期は、学年よりも残高を確認し、支出計画を立てる力を基準に判断してください。
2026年5月の金融委員会の案内によると、後払い交通機能のないデビットカードは満7歳以上から発行できます。
カードへのチャージはお金の移動なので、購入による支出とは分けて記録してください。
プリペイド式交通カードには、残高を通常の決済残高とは別に確認する必要がある商品があります。
初めて子どものおこづかいを管理するなら、現金から始めえることをおすすめします。小学5年生でも残高の確認に慣れていなければ、まず現金で練習しましょう。残りのお金で次の支出を計画できるようになったら、カードを検討してください。
デビットカードの発行年齢は、金融委員会の2026年5月11日付の案内に基づいています。
現金とプリペイドカード、デビットカードはどう違いますか?
3つの手段では、支払いに使うお金の保管方法が異なります。チャージ式のおこづかいカードは、通常、あらかじめ入れたお金を使うプリペイドカードです。デビットカードは一般に、紐づけた銀行口座から利用額が引き落とされます。
比較項目 | 現金 | チャージ式プリペイドカード | デビットカード
使うお金 | 財布にある紙幣と硬貨 | あらかじめチャージした残高 | 紐づけた口座の利用可能残高
残高の確認 | 自分で数える | アプリや商品ごとの確認手段 | 銀行・カードのアプリなど
学習に役立つ点 | お金を払っておつりを受け取る | チャージ額と利用額を区別する | 口座残高と決済履歴を照らし合わせる
記録するときにすること | 使った場所と金額を自分で記録する | 決済履歴を確認する | 決済履歴と引き落としを確認する
紛失したとき | 現金を取り戻せるか不明 | カードの利用停止と残高の取り扱いを確認する | カードの利用停止と取引履歴を確認する
別途確認する項目 | 現金で支払えるか | チャージ方法と交通利用分の残高 | 発行条件と後払い交通機能
商品名にカードと付いていても、すべてがデビットカードではありません。카카오뱅크 miniはプリペイド式電子決済手段のサービスです。토스 유스카드も토스머니に紐づいたプリペイドカードです。仕組みはminiサービス説明書とユースカード商品案内で確認できます。
小学5年生ならカードを使い始めてもよいですか?
学年よりも、自分でお金を管理した経験を基準に判断してください。박현아先生のおこづかい教育に関する回答でも、まず現金を使う経験を勧めています。低学年から管理してきたなら、高学年でチャージ式カードを試してみるよう勧めています。
子どもの現在の様子 | 検討する方法 | 一緒に確認する行動
初めて定期的におこづかいを受け取る | 現金から始める | 支払い後に残ったお金を数える
残高と次の支出を説明できる | プリペイドカードやデビットカードを検討する | 決済履歴を見て予算を調整する
交通カードだけが必要 | まず交通機能を別に選ぶ | 交通費と自由に使えるおこづかいを分ける
カードを使った後、残高をよく見落とす | 現金を使う機会を再び増やす | 予想した支出と実際の支出を比べる
現金を使えば、どの子どもも節約できるとは言い切れません。カードの自動記録をうまく活用する子どももいます。手段を変えた後も、残ったお金について説明できるか確認してください。
デビットカードは何歳から作れますか?
後払い交通機能のないデビットカードは、満7歳以上から発行できます。金融委員会は2026年5月、発行可能年齢を引き下げる内容を案内しました。実際の申込条件は、カード会社と商品ごとに確認する必要があります。根拠は金融委員会のカードニュースです。
区分 | 金融委員会の2026年5月の案内 | 申し込み前に確認する内容
後払い交通機能のないデビットカード | 発行年齢は満7歳以上 | 商品の取り扱いと保護者の同意手続き
後払い交通機能のあるデビットカード | 満12歳以上で発行可能 | 後払い交通機能の申込条件と引き落とし方法
未成年者の後払い交通機能の利用限度額 | 月10万ウォンに引き上げ | 実際に適用される限度額と支払日
신한카드も2026年7月28日、一部商品の約款改定を告知しました。この告知では、満7歳以上への発行に法定代理人の同意を求めています。法定代理人とは、親など法律上子どもを代理する人です。詳しい条件はS20・S20 Pinkデビットカードの約款改定のお知らせを参照してください。
発行できる年齢と、利用を勧める年齢は同じではありません。古い記事にある満12歳または満14歳という基準も、そのまま当てはめないでください。選んだ商品の最新の案内で、次の項目を確認してください。
· 生年月日に応じた申込可能年齢
· 法定代理人による申し込み、または同意の方法
· 紐づける口座と本人名義の携帯電話が必要かどうか
· 本人確認書類と家族関係を確認する書類
· オンライン決済と交通機能の個別の条件
おこづかい1,500ウォンの計算例
おこづかい1,500ウォンから1,000ウォンを使うと、500ウォンが残ります。박현아先生の説明に登場する金額を使った例です。現在の物価に合わせた推奨額ではありません。
段階 | 金額 | 子どもが確認する内容
おこづかいを受け取る | 1,500ウォン | 今回使えるお金
めんこを買う | 1,000ウォン | 選んだ物に使ったお金
購入後の残高 | 500ウォン | 次の買い物に使える上限
現金なら、財布に残った500ウォンを自分で数えてもらいましょう。カードなら、決済履歴と残高を一緒に確認してもらいます。次の物を買えるかどうかは、実際の価格と比べる必要があります。
チャージしたお金を支出として二重に数えない方法
カードへのチャージは通常、自分のお金の保管場所を変えるだけです。現金1,500ウォンをカードに入れても、合計額は変わりません。その後、品物の代金として払った1,000ウォンが購入による支出です。
取引 | 記録上の扱い | 計算例での総残高
現金でおこづかい1,500ウォンを受け取る | おこづかいの収入 | 1,500ウォン
現金1,500ウォンをカードにチャージする | 現金からカードへの移動 | 1,500ウォン
カードで1,000ウォンの物を買う | 購入による支出 | 500ウォン
チャージ額と購入額を両方とも消費として足すと、支出が実際より多くなります。現金とカードを併用するときは、特に見落としやすい点です。おこづかいの記録では、お金の移動と購入を分けて示してください。
親子で決めるおこづかいの管理方法
カードに切り替える前に、まずおこづかいの使い方のルールを決めてください。박현아先生の助言は、子どもがチャージと残高の管理に参加することに重点を置いています。親が送金する場合でも、子ども自身が確認する過程は残せます。
· おこづかいで負担する項目を決めてください。おやつ代と交通費を含めるか、最初に分けて考えます。
· 渡す周期と金額を話し合って決めてください。次に受け取る日までに使える予算を、子どもに確認してもらいます。
· チャージや送金の前に、金額を一緒に確認してください。手続き後は、子ども自身に残高を確認してもらいます。
· 支払い後に利用履歴を記録するか確認してください。購入した理由も子どもが説明できるようにします。
· 決めた日に、計画と実際の支出を比べてください。残高の管理が難しければ、現金を使う機会を再び増やせます。
足りなくなるたびに親がすぐチャージすると、予算を見直す機会が減ることがあります。追加のおこづかいを渡す状況は、あらかじめ決めておいてください。親のクレジットカードを貸す方法では、子どものおこづかいの予算と分けて管理するのが難しくなります。
小学生の平均おこづかいは、いくらを基準にすればよいですか?
比較できる調査がなければ、平均のおこづかいを一つの金額で示すのは難しいです。平均を見る場合も、調査時期を確認する必要があります。交通費と食費が含まれているかも併せて見てください。
平均を確認する際の項目 | 確認する理由
調査年と対象学年 | 時期と年齢によって支出状況が異なるため
週の金額か月の金額か | 対象期間が違うと直接比較しにくいため
食費・交通費が含まれるか | 実際に自由に使えるお金が変わるため
調査対象の範囲 | 特定のアプリ利用者を対象とした調査と、全生徒を対象とした調査は異なるため
家庭で金額を決めるときは、子どもが自分で負担する項目から書き出してみてください。その項目の実際の価格をもとに、予算を話し合って決めます。カードのチャージ限度額や決済限度額を、推奨されるおこづかいの額と捉えないでください。
交通カードの残高と紛失時に確認すること
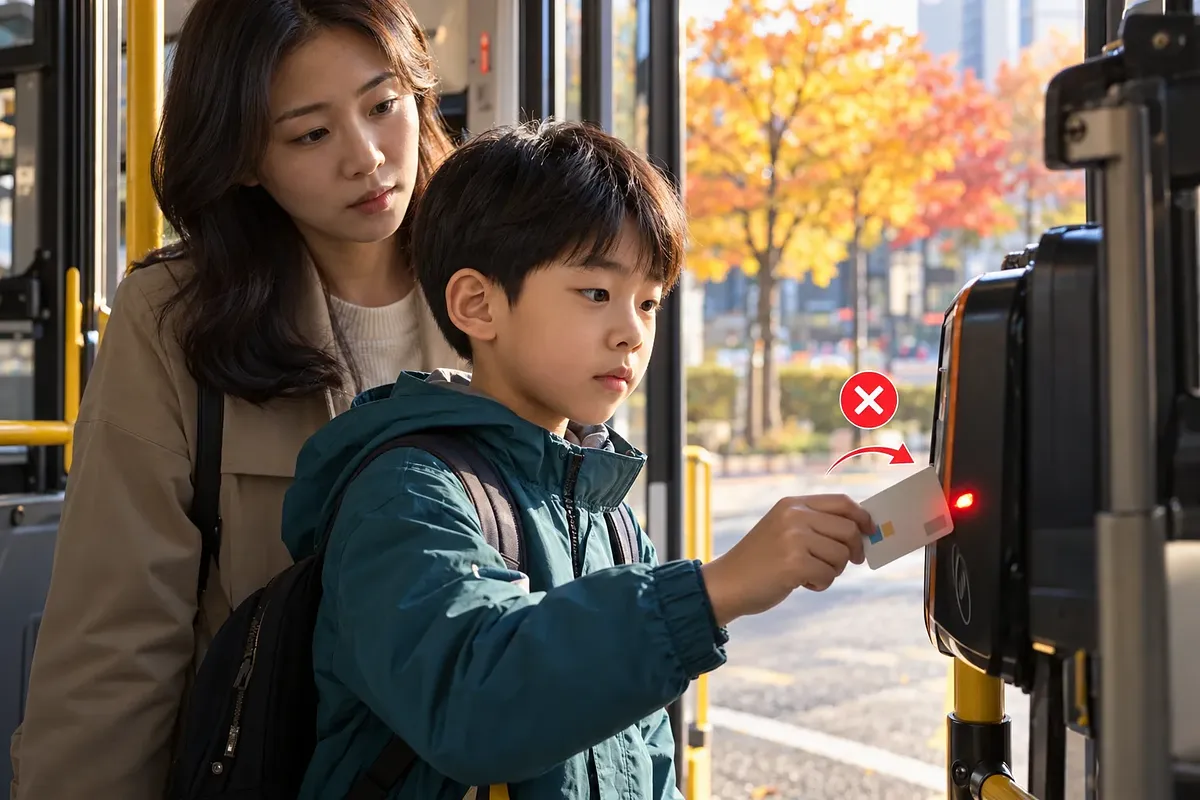
交通カード機能があっても、通常の決済用残高と交通利用分の残高は異なる場合があります。카카오뱅크 miniカードの티머니は、別途チャージと残高確認が必要です。再発行するだけで、以前のカードの交通利用分の残高が移るわけでもありません。
カードを再発行した場合、以前のカードにチャージされた티머니の残高は、新しく受け取ったカードに移されません。
これは카카오뱅크 miniカードの商品案内書にある文言です。同じ案内書では、カード紛失時に티머니の残高は払い戻しできないと説明しています。通常の決済用残高と交通利用分の残高では、取り扱いの基準を分けて確認してください。
状況 | まず確認する内容
アプリにはお金があるのにバスの支払いができない | プリペイド式の交通利用分の残高とチャージが完了しているか
アプリで交通利用分をチャージできない | 携帯電話の対応条件と保護者の同意の有無
後払い交通機能を使っている | 利用額が引き落とされる口座と支払日
カードと携帯電話を一緒になくした | 保護者への連絡方法と発行会社への届け出方法
カードを新しく発行した | 以前のカードの交通利用分の残高の取り扱い
カードをなくしたら、次の順序で対応してください。
· 発行会社のアプリやカスタマーセンターでカードの利用を停止してください。
· 決済履歴に身に覚えのない取引がないか確認してください。
· 通常の決済用残高と交通利用分の残高について、それぞれ取り扱いを問い合わせてください。
· 再発行前に、帰宅に必要な支払い手段を用意してください。
現金とカードを選ぶときによくある間違い
カードを発行しただけで、おこづかいの教育が終わったと考えないでください。自動で記録された履歴も、確認して初めて管理に役立てられます。次の誤解は、実際に使う前に確認しておくとよいです。
よくある誤解 | 改めて確認する内容
高学年になったらカードを使うべき | 学年よりも残高を管理した経験で判断する
チャージ式カードとデビットカードは同じ | プリペイド残高を使うのか、銀行口座から引き落とすのかを区別する
カードが使いすぎを防いでくれる | 限度額とは別に、何を買うかという判断を見直す
アプリに残高があれば交通機関も利用できる | プリペイド式の交通利用分の残高を別途確認する
紛失を届け出ればすべての残高が戻る | 残高の種類ごとに払い戻し・補償の条件を確認する
現金に戻すのは教育の失敗 | 子どもが管理しやすい手段に調整する
 Injoys