Rentabilidad de bonos franceses 2026: causas y comparación
La subida de la rentabilidad de los bonos franceses combina las presiones mundiales sobre la inflación y los tipos de interés con la inestabilidad fiscal y política de Francia. Para evaluar la magnitud del riesgo, hay que considerar la diferencia de rentabilidad con Alemania, la viabilidad de ejecutar el presupuesto y la estructura de vencimientos de los bonos del Estado.
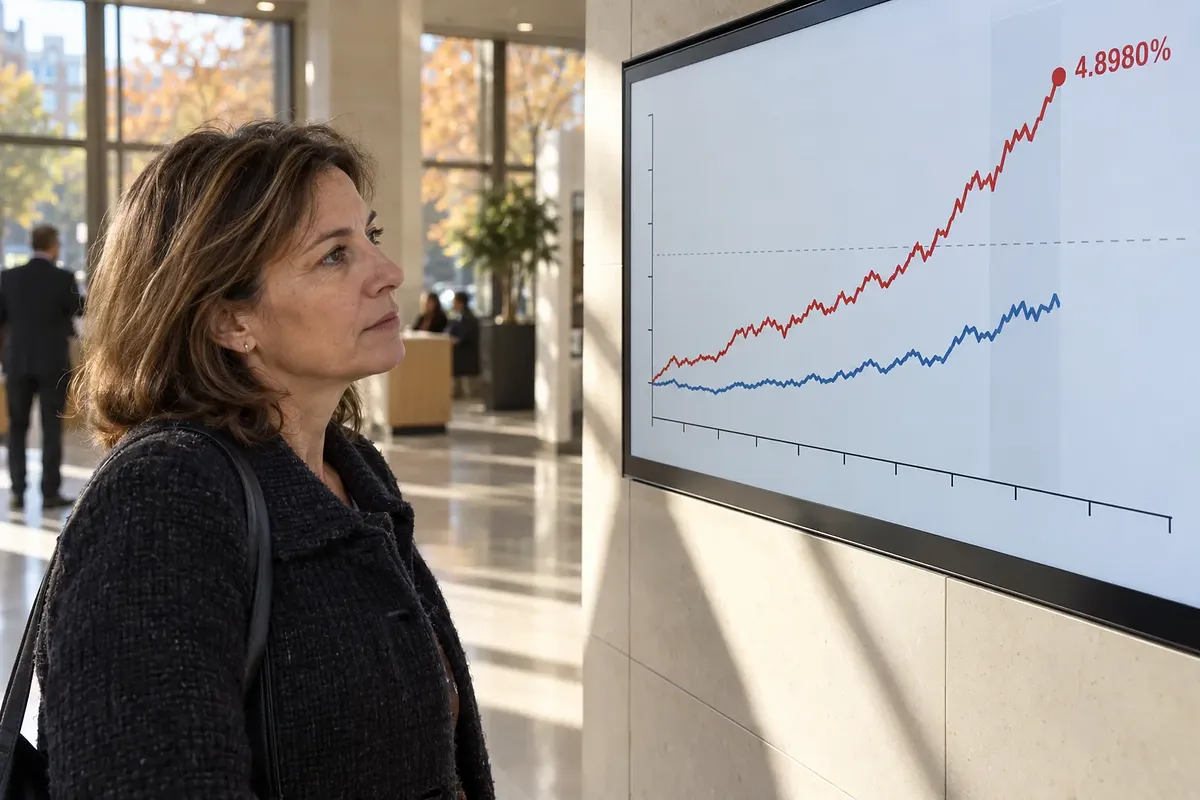
El TEC10 del 8 de octubre de 2026, publicado por el Banco de Francia, es del 4.8980% anual.
El déficit fiscal de Francia y la incertidumbre sobre el acuerdo presupuestario añaden presión a la subida mundial de los tipos de interés a largo plazo.
Para comparar los tipos de interés de distintos países, deben coincidir la fecha, la moneda y el plazo de vencimiento.
La subida de los tipos de mercado se refleja gradualmente en el gasto público en intereses mediante nuevas emisiones y la refinanciación de la deuda.
La caída del precio de los bonos del Estado y el aumento de los costes de financiación de las entidades financieras pueden repercutir en los préstamos, la inversión y el consumo.
El aumento de los rendimientos de los bonos del Estado francés se debe a una combinación de presiones inflacionarias mundiales e incertidumbre fiscal y política. El rendimiento de referencia a 10 años es del 4.8980% anual. Para distinguir los riesgos específicos de Francia, hay que observar tanto el nivel del rendimiento como la diferencia respecto a Alemania.
Los rendimientos citados corresponden a los datos publicados por el Banco de Francia el 8 de octubre de 2026.
¿Cuánto han subido los rendimientos de los bonos del Estado francés?
El rendimiento de referencia a 10 años de Francia, TEC10, era del 4.8980% anual el 8 de octubre de 2026. La agencia francesa de gestión de la deuda pública, AFT, mostró ese mismo día una cifra del 4.90%. La diferencia se debe al número de decimales mostrado. Datos de rendimientos del Banco de Francia, principales indicadores de AFT
Indicador | Fecha | Rendimiento anual | Significado
TEC10 | 2 de octubre de 2026 | 4.8990% | Referencia a 10 años
TEC10 | 6 de octubre de 2026 | 4.7240% | Dato que muestra una caída a corto plazo
TEC10 | 8 de octubre de 2026 | 4.8980% | Dato que muestra una nueva subida
TEC30 | 8 de octubre de 2026 | 5.4460% | Referencia a 30 años
La tabla procede de la misma publicación del Banco de Francia. Incluso dentro de una tendencia alcista a largo plazo, los rendimientos fluctúan de un día a otro. Mezclar las cifras a 10 y a 30 años lleva a interpretar mal la magnitud de la subida.
TEC10 es un rendimiento teórico calculado para un vencimiento residual de 10 años. AFT lo calcula a partir de los rendimientos de bonos del Estado con vencimientos a ambos lados de los 10 años. No debe confundirse con el tipo de interés de un bono concreto ni con el rendimiento de una subasta. Explicación de AFT sobre el cálculo de TEC10
Subida mundial de los tipos de interés y factores específicos de Francia
Los rendimientos franceses reflejan tanto presiones alcistas mundiales como riesgos propios del país. La subida de los precios de la energía eleva las previsiones de inflación. Los inversores pueden exigir un rendimiento mayor para compensar las pérdidas causadas por la inflación.
En sus previsiones de junio de 2026, el Banco de Francia analizó los efectos de la guerra en Oriente Medio. Señaló que los elevados precios de la energía suponían un riesgo para el poder adquisitivo. También expresó preocupación por la desaceleración del crecimiento. Previsiones económicas del Banco de Francia de junio de 2026
Factor de subida | Cómo se refleja en los rendimientos | Indicadores que conviene observar por separado
Temor a una mayor inflación | Pérdida de valor real de los intereses futuros | Previsiones de inflación, precios de la energía
Expectativas de tipos oficiales elevados | Aumento de las expectativas sobre los tipos a corto plazo | Decisiones del banco central, previsiones de tipos
Mayor oferta de bonos del Estado | Exigencia de un rendimiento que permita absorber el mayor volumen | Planes de emisión, resultados de las subastas
Incertidumbre a largo plazo | Mayor compensación por el riesgo de mantener los bonos durante más tiempo | Diferencias de rendimiento entre vencimientos
Incertidumbre fiscal y política en Francia | Preocupación por la capacidad de pago y la aplicación de las políticas | Diferencia de rendimiento respecto a Alemania, tramitación del presupuesto
La subida de los rendimientos en países como Estados Unidos, Alemania y Japón muestra que existen presiones comunes. En un análisis de septiembre de 2026, S&P Global constató subidas simultáneas en las principales economías. Sin embargo, la clasificación de los países según la magnitud de la subida cambia según el periodo comparado. Análisis de S&P Global sobre el mercado de bonos del Estado
¿Qué relación hay entre el déficit fiscal y la incertidumbre política?
El mercado evalúa tanto el tamaño del déficit como la capacidad de aplicar medidas para reducirlo. El déficit fiscal es la cantidad en que el gasto público supera los ingresos durante un año. Si persiste, aumenta la necesidad de endeudarse.
El presupuesto francés de 2026 fijó el objetivo de reducir el déficit al 5% del PIB. Se aprobó definitivamente el 2 de febrero de 2026. Durante su tramitación, el Gobierno recurrió al artículo 49, apartado 3, de la Constitución. Explicación de la ley presupuestaria francesa
Este artículo permite tramitar un proyecto de ley vinculándolo a la responsabilidad del Gobierno. Si no prospera una moción de censura, el proyecto se considera aprobado. La Asamblea Nacional francesa anunció la aprobación del presupuesto tras rechazar dos mociones de censura. Explicación de la Asamblea Nacional francesa sobre la aprobación del presupuesto de 2026
El 30 de septiembre de 2026, AOF informó de que el Gobierno preveía un déficit del 5.5% del PIB. La misma noticia señaló un plan de ahorro de 54.000 millones de euros para el siguiente presupuesto. Se trataba de previsiones y planes de aquel momento, no de cuentas definitivas ni de resultados alcanzados. Información de AOF sobre las finanzas francesas y el mercado de bonos
En un Parlamento sin apoyo mayoritario, resulta más difícil acordar recortes del gasto. El calendario político previo a las elecciones presidenciales de 2027 también influye en las negociaciones. Para el mercado, lo decisivo no es la cuantía anunciada del ahorro, sino la posibilidad real de aplicarlo.
Criterios para comparar con Alemania e Italia
Los riesgos específicos de Francia pueden examinarse mediante la diferencia respecto a los bonos del Estado alemán del mismo vencimiento. Esa diferencia de rendimiento se llama diferencial. Como Francia y Alemania utilizan el euro, se puede reducir el efecto de las diferencias entre monedas.
Comparación | Qué permite observar | Precaución
Francia y Alemania | Rendimiento adicional respecto al bono de referencia de la zona euro | También refleja la liquidez y la oferta y demanda, además del riesgo crediticio francés
Francia e Italia | Cambio relativo en la valoración que hace el mercado de ambos países | Las crisis pasadas no bastan para determinar su posición actual
Francia y Estados Unidos, Reino Unido y Japón | Tendencia mundial de los tipos a largo plazo | Sus monedas, inflación y políticas monetarias son diferentes
Bonos del Estado francés y bonos corporativos | Diferencias entre las condiciones de financiación del Gobierno y las de una empresa concreta | Deben coincidir la moneda, el vencimiento residual, la fecha de negociación y las condiciones de los bonos
El 30 de septiembre de 2026, AOF informó de la diferencia entre Francia e Italia. En aquel momento, el rendimiento francés a 10 años era más de 0.2 puntos porcentuales superior. No debe suponerse que esa diferencia seguía siendo la misma el 8 de octubre. Comparación de rendimientos por países de AOF
La calificación crediticia y los rendimientos de mercado no son el mismo indicador. La calificación crediticia expresa la evaluación que hace una agencia de la capacidad de pago. Los rendimientos de mercado reflejan además la oferta y demanda y la información nueva. Por eso, un país con una calificación más alta puede tener un rendimiento mayor.
¿Qué significa la advertencia de Vanguard?
La advertencia de Vanguard expresa la valoración de un inversor sobre la trayectoria fiscal de Francia. El 30 de septiembre de 2026, AOF recogió el contenido de una entrevista con Financial Times. Ales Koutny, responsable de tipos internacionales de Vanguard, expresó su preocupación por un deterioro de la solvencia a largo plazo.
Según la noticia, Vanguard mantenía una proporción de bonos del Estado francés inferior a la del índice de referencia. La misma noticia incluyó la opinión de otra gestora según la cual el riesgo ya estaba reflejado en los precios. La advertencia de un inversor no debe interpretarse como una rebaja confirmada de la calificación crediticia. Noticia de AOF que cita la entrevista con Vanguard
El desfase entre los rendimientos de mercado y el gasto público en intereses
Aunque suban los rendimientos de mercado, los intereses de los bonos del Estado a tipo fijo ya emitidos no cambian de inmediato. La carga para el Gobierno aumenta gradualmente mediante nuevas emisiones y refinanciaciones. Refinanciar consiste en pagar una deuda que vence con dinero obtenido mediante un nuevo préstamo.
Según los datos de AFT, el vencimiento residual medio de los bonos del Estado era de 8 años y 158 días a finales de septiembre de 2026. La cifra corresponde a la deuda negociable de la administración central. No significa que toda la deuda pública pase a tener el nuevo tipo de interés el mismo día. Indicadores de deuda y vencimiento de AFT
Condiciones de la deuda | Cómo se refleja la subida de los tipos | Qué comprobar
Bonos del Estado a tipo fijo ya emitidos | Se mantienen los intereses pactados y cambia el precio de mercado | Calendario de vencimientos, tipo de interés fijo
Bonos del Estado de nueva emisión o refinanciación | Las condiciones de mercado en el momento de la emisión se reflejan en el coste de financiación | Importe emitido, rendimiento de adjudicación
Bonos del Estado a corto plazo | Su corto vencimiento hace que las nuevas condiciones de financiación se reflejen rápidamente | Proporción de deuda a corto plazo, frecuencia de refinanciación
Bonos del Estado ligados a la inflación | La inflación se refleja en el coste según las condiciones pactadas | Índice de precios de referencia, condiciones de emisión
Un vencimiento medio largo puede ralentizar la transmisión de una subida de los tipos. Pero, si los tipos elevados persisten, la carga de la refinanciación se acumula. Para calcular el gasto real en intereses se necesitan los importes que vencen en cada plazo. Multiplicar toda la deuda por el rendimiento a 10 años no da una cifra precisa.
Efectos sobre los bancos europeos, el consumo y la inversión
La inestabilidad de los bonos del Estado francés puede propagarse mediante los activos y los costes de financiación de las entidades financieras. El precio de los bonos a tipo fijo ya emitidos cae cuando sube su rendimiento. El efecto depende del volumen que posean las entidades y de su clasificación contable.
En su informe de estabilidad financiera de mayo de 2026, el ECB analizó las presiones sobre el mercado de bonos del Estado. Señaló la posibilidad de que las debilidades de las finanzas públicas empeoraran las condiciones de financiación de las empresas. También indicó cómo los mercados financieros y la economía real podían agravar mutuamente sus dificultades. Informe de estabilidad financiera del ECB
· Entidades financieras que poseen bonos del Estado: pueden sufrir pérdidas de valoración por la caída del precio de los bonos.
· Bancos: si aumenta el coste de emitir sus propios bonos, pueden trasladarlo al precio de los préstamos.
· Empresas: pueden aplazar inversiones en equipos por el aumento del coste de los préstamos.
· Hogares: su capacidad de consumo puede disminuir al contratar nuevos préstamos o al revisarse sus tipos de interés.
· Otros países de la zona euro: una reevaluación del riesgo fiscal puede extenderse a sus mercados de bonos del Estado.
Los efectos sobre los bancos no van todos en la misma dirección. Unos tipos más altos en los préstamos también pueden aumentar los ingresos por intereses. Para determinar el efecto neto hay que considerar además los costes de financiación y las pérdidas por impagos. Análisis de S&P Global sobre los efectos en los bancos
Para los inversores extranjeros, el tipo de cambio es otra variable. El rendimiento de un bono en euros puede diferir de su rendimiento convertido a wones. La subida de los rendimientos franceses, por sí sola, no permite determinar la dirección del tipo de cambio entre el won y el dólar.
¿Puede el ECB frenar la subida de los rendimientos?
Las herramientas del ECB para estabilizar el mercado no son una garantía automática de los bonos del Estado. El Instrumento para la Protección de la Transmisión, TPI, está diseñado para responder a movimientos desordenados del mercado. Se dirige al deterioro de las condiciones financieras que no puede explicarse solo por los fundamentos económicos de un país.
El ECB también evalúa, entre otros aspectos, la sostenibilidad fiscal. Su Consejo de Gobierno decide si activa el instrumento. Los criterios detallados figuran en el comunicado sobre el TPI del 21 de julio de 2022. Explicación oficial del ECB sobre el TPI
Por tanto, hay que distinguir entre la capacidad de respuesta del ECB y la mejora de las finanzas públicas francesas. Las medidas para calmar las turbulencias del mercado pueden favorecer las condiciones de financiación. Pero no sustituyen el acuerdo político necesario para reducir un déficit persistente.
Errores habituales al interpretar los rendimientos de los bonos del Estado francés
No se puede deducir la probabilidad de quiebra de un país ni la rentabilidad de una inversión solo a partir de un rendimiento. Primero hay que comprobar la fecha y la definición de la cifra. Las siguientes distinciones también sirven para comparar países.
Interpretación habitual | Qué hay que comprobar
Si suben los rendimientos, quienes ya poseen bonos también salen beneficiados de inmediato | El precio de los bonos a tipo fijo ya emitidos puede caer
El rendimiento a 10 años es el tipo de interés de toda la deuda pública | Las condiciones de nueva financiación y el coste de la deuda existente son diferentes
El rendimiento de los bonos del Estado debe ser inferior al de todos los bonos corporativos del país | El orden puede invertirse según el riesgo del emisor y las condiciones de cada bono
Una previsión de déficit fiscal ya es una cifra definitiva de las cuentas públicas | Hay que distinguir entre objetivos, previsiones y resultados definitivos
Comparar algunos países basta para establecer la clasificación de las subidas entre los miembros del G7 | Se necesitan datos del mismo periodo para todos los miembros, incluido Canadá
Para comparar con los bonos corporativos de LVMH también hay que tener en cuenta las condiciones de cada bono. La comprobación requiere el número internacional de identificación del valor, ISIN, y la fecha de negociación. Si no se identifica el bono concreto, resulta difícil utilizar su rendimiento como cifra definitiva para una comparación.
Indicadores que conviene seguir
Para evaluar los cambios en los riesgos específicos de Francia hay que observar tanto los diferenciales de rendimiento como la ejecución presupuestaria. Una caída de los rendimientos, por sí sola, no confirma una mejora fiscal. También podría deberse a una bajada de los tipos a escala mundial.
· Compruebe la diferencia entre los rendimientos a 10 años de Francia y Alemania en la misma fecha.
· Distinga entre los recortes previstos en el proyecto de presupuesto y el resultado de su tramitación parlamentaria.
· Compruebe qué organismo publicó la previsión de déficit fiscal y en qué fecha.
· Observe tanto el rendimiento de adjudicación como el volumen de ofertas en las subastas de bonos del Estado de AFT.
· Compruebe los cambios en el gasto real en intereses y en el calendario de amortización por vencimientos.
 Injoys