Injoys
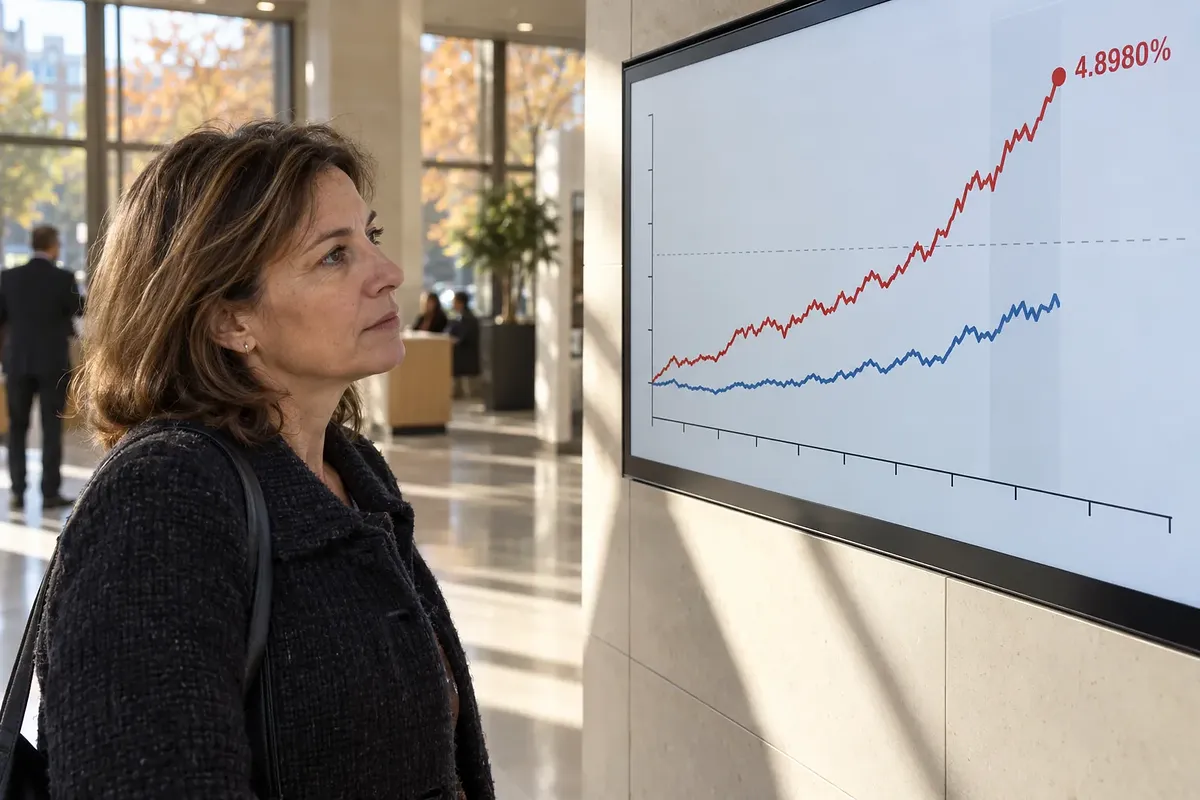
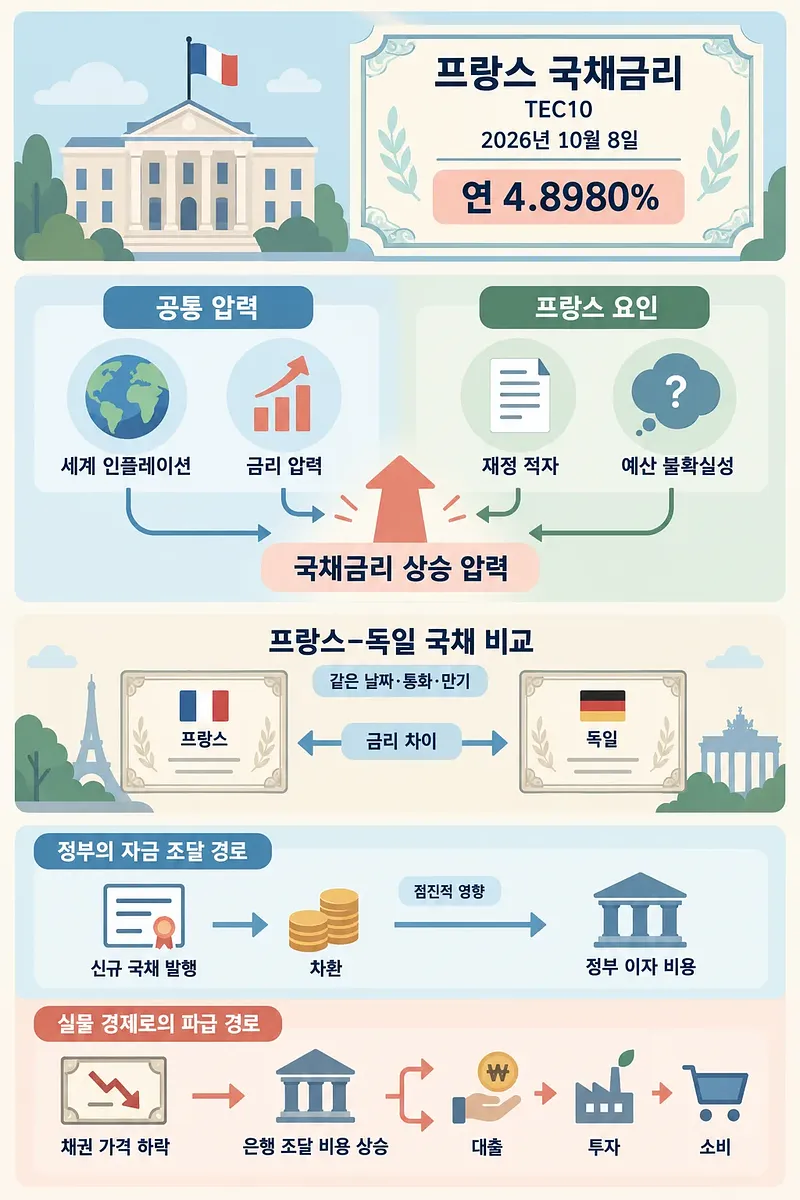
프랑스 국채금리 상승에는 세계적인 물가 압력과 재정·정치 불안이 겹쳐 있습니다. 10년 만기 지표금리는 **연 4.8980%**입니다. 금리 수준과 함께 독일과의 격차를 봐야 프랑스 고유의 부담을 구분할 수 있습니다.
금리 수치는 프랑스 중앙은행의 2026년 10월 8일 공시 기준입니다.
프랑스 국채금리는 얼마나 올랐습니까?
프랑스의 10년 만기 지표금리 TEC10은 2026년 10월 8일 연 4.8980%입니다. 프랑스 국채관리청 AFT는 같은 날 수치를 4.90%로 표시했습니다. 두 수치의 차이는 표시 자릿수에서 나옵니다. 프랑스 중앙은행 금리 공시, AFT 주요 지표
| 지표 | 기준일 | 연 수익률 | 의미 |
|---|---|---|---|
| TEC10 | 2026년 10월 2일 | 4.8990% | 10년 만기 기준 지표 |
| TEC10 | 2026년 10월 6일 | 4.7240% | 단기적으로 하락한 관측치 |
| TEC10 | 2026년 10월 8일 | 4.8980% | 다시 상승한 관측치 |
| TEC30 | 2026년 10월 8일 | 5.4460% | 30년 만기 기준 지표 |
표는 프랑스 중앙은행의 같은 공시에서 가져왔습니다. 장기적인 상승 흐름에서도 일별 금리는 오르내립니다. 10년물과 30년물의 수치를 섞으면 상승폭을 잘못 읽게 됩니다.
TEC10은 잔존 만기를 10년으로 맞춘 이론적 수익률입니다. AFT는 10년 만기 양쪽의 국채 수익률로 이를 계산합니다. 특정 국채 한 종목의 이자율이나 입찰금리와는 구분해야 합니다. AFT의 TEC10 산출 설명
금융회사의 조달비용 상승은 주택대출 비용으로 번질 수 있습니다.
세계적인 금리 상승과 프랑스 고유 요인
프랑스 금리에는 세계적인 상승 압력과 국가별 위험이 함께 반영됩니다. 에너지 가격 상승은 물가 전망을 높이는 요인입니다. 투자자는 물가에 따른 손실을 보상받으려 더 높은 수익률을 요구할 수 있습니다.
프랑스 중앙은행은 2026년 6월 전망에서 중동 전쟁의 영향을 분석했습니다. 높은 에너지 가격은 구매력을 낮추는 위험으로 제시됐습니다. 성장 둔화도 함께 우려했습니다. 프랑스 중앙은행 2026년 6월 경제전망
| 상승 요인 | 금리에 반영되는 경로 | 구분해서 볼 지표 |
|---|---|---|
| 물가 상승 우려 | 미래 이자의 실질 가치 하락 | 물가 전망, 에너지 가격 |
| 높은 기준금리 예상 | 앞으로의 단기금리 기대 상승 | 중앙은행 결정, 금리 전망 |
| 국채 공급 증가 | 늘어난 물량을 소화할 수익률 요구 | 발행 계획, 입찰 결과 |
| 장기 불확실성 | 오래 보유하는 위험에 대한 보상 확대 | 만기별 수익률 차이 |
| 프랑스 재정·정치 불안 | 상환 능력과 정책 실행에 대한 우려 | 독일 대비 금리 차이, 예산 진행 |
미국·독일·일본 등의 금리 상승은 공통 압력을 보여줍니다. S&P Global은 2026년 9월 분석에서 주요국의 동반 상승을 확인했습니다. 다만 국가별 상승폭 순위는 비교 기간에 따라 달라집니다. S&P Global의 국채시장 분석
재정적자와 정치 불안은 어떻게 연결됩니까?
시장은 적자 규모와 함께 적자를 줄일 실행 능력을 평가합니다. 재정적자는 한 해의 정부 지출이 수입을 초과한 금액입니다. 적자가 이어지면 추가 차입 부담이 커집니다.
프랑스의 2026년 예산은 적자를 **GDP의 5%**로 줄이는 목표를 담았습니다. 예산은 2026년 2월 2일 최종 채택됐습니다. 정부는 처리 과정에서 헌법 제49조 제3항을 사용했습니다. 프랑스 예산법 설명
이 조항은 정부 책임을 걸고 법안을 처리하는 절차입니다. 불신임안이 통과되지 않으면 법안이 채택된 것으로 봅니다. 프랑스 하원은 불신임안 두 건을 부결한 뒤 예산 채택을 알렸습니다. 프랑스 하원의 2026년 예산 채택 설명
2026년 9월 30일 AOF는 정부의 적자 전망을 GDP의 5.5%로 보도했습니다. 같은 보도는 다음 예산의 540억유로 절감안을 전했습니다. 이는 당시의 전망과 계획이며 확정 결산이나 달성 실적이 아닙니다. AOF의 프랑스 재정·채권시장 보도
과반 지지가 없는 의회에서는 지출 축소 합의가 어려워집니다. 2027년 대선을 앞둔 정치 일정도 협상에 영향을 줍니다. 시장이 보는 핵심은 절감안의 발표 금액보다 실제 실행 가능성입니다.
독일·이탈리아와 비교하는 기준
프랑스 고유의 부담은 같은 만기 독일 국채와의 차이로 살펴볼 수 있습니다. 이 금리 차이를 스프레드라고 합니다. 프랑스와 독일은 유로화를 사용하므로 통화 차이의 영향을 줄일 수 있습니다.
| 비교 대상 | 읽을 수 있는 내용 | 주의할 점 |
|---|---|---|
| 프랑스와 독일 | 유로존 기준 국채 대비 추가 수익률 | 프랑스 신용위험 외에 유동성·수급도 반영 |
| 프랑스와 이탈리아 | 두 국가에 대한 시장 평가의 상대적 변화 | 과거 위기 경험만으로 현재 순위 판단 불가 |
| 프랑스와 미국·영국·일본 | 세계적인 장기금리 흐름 | 통화·물가·통화정책이 서로 다름 |
| 프랑스 국채와 회사채 | 정부와 특정 기업의 조달 조건 차이 | 통화·잔존 만기·거래일·채권 조건 일치 필요 |
AOF는 2026년 9월 30일 프랑스의 이탈리아 대비 격차를 보도했습니다. 당시 프랑스의 10년물 금리는 0.2%포인트 넘게 높았습니다. 이 수치를 10월 8일에도 유지된 격차로 읽어서는 안 됩니다. AOF의 국가별 금리 비교
신용등급과 시장금리는 같은 지표가 아닙니다. 신용등급은 평가회사의 상환 능력 판단입니다. 시장금리는 그 판단 외에 수급과 새로운 정보도 반영합니다. 따라서 등급이 높은 국가의 금리가 더 높을 수도 있습니다.
Vanguard의 경고는 무엇을 뜻합니까?
Vanguard의 경고는 프랑스 재정 경로에 대한 투자자의 판단입니다. AOF는 Financial Times 인터뷰 내용을 2026년 9월 30일 전했습니다. Vanguard의 국제금리 책임자 Ales Koutny는 장기 신용도 악화를 우려했습니다.
보도에 따르면 Vanguard는 프랑스 국채 비중을 기준지수보다 낮게 유지했습니다. 같은 보도에는 위험이 이미 가격에 반영됐다는 다른 운용사의 견해도 실렸습니다. 투자자의 경고를 신용등급 하락 확정으로 해석해서는 안 됩니다. AOF의 Vanguard 인터뷰 인용 보도