Injoys
Al invertir el dinero ahorrado, reserve primero por separado los gastos de manutención y los gastos previstos. Divida el dinero restante según cuándo vaya a usarlo y las pérdidas que pueda asumir. Los ETF de tipos de interés y los TDF también pueden generar pérdidas de capital, así que defina primero el objetivo del dinero y no el nombre del producto.
Los porcentajes de asignación y el 6% anual son supuestos usados para los cálculos. Para los impuestos, también se ha consultado la información del Servicio Nacional de Impuestos del 9 de marzo de 2026.
Orden para invertir el dinero ahorrado
Antes de elegir un producto, determine cuánto puede invertir. La asignación de activos consiste en dividir el dinero entre distintos activos, como acciones y bonos. El periodo de inversión y la capacidad para asumir pérdidas son los criterios de asignación.
- Separe el dinero necesario para vivir. Reserve primero el dinero destinado a gastos de manutención y emergencias.
- Anote cuándo va a usarlo. Distinga los gastos previstos, como matrículas, depósitos de alquiler y compra de vivienda.
- Compare productos y cuentas. Compruebe la posibilidad de perder capital y las condiciones para retirar el dinero.
- Fije los porcentajes objetivo e invierta. Empiece con una cantidad que no afecte a su vida diaria.
- Revise los porcentajes previstos y reales. Si cambia el objetivo del dinero, ajuste también el plan de inversión.
Si tiene préstamos, compruebe primero el tipo de interés aplicado. Compare los intereses que ahorraría al amortizarlos con la rentabilidad después de impuestos que espera obtener de la inversión. Si hay una comisión por amortización anticipada, inclúyala en el coste de amortización.
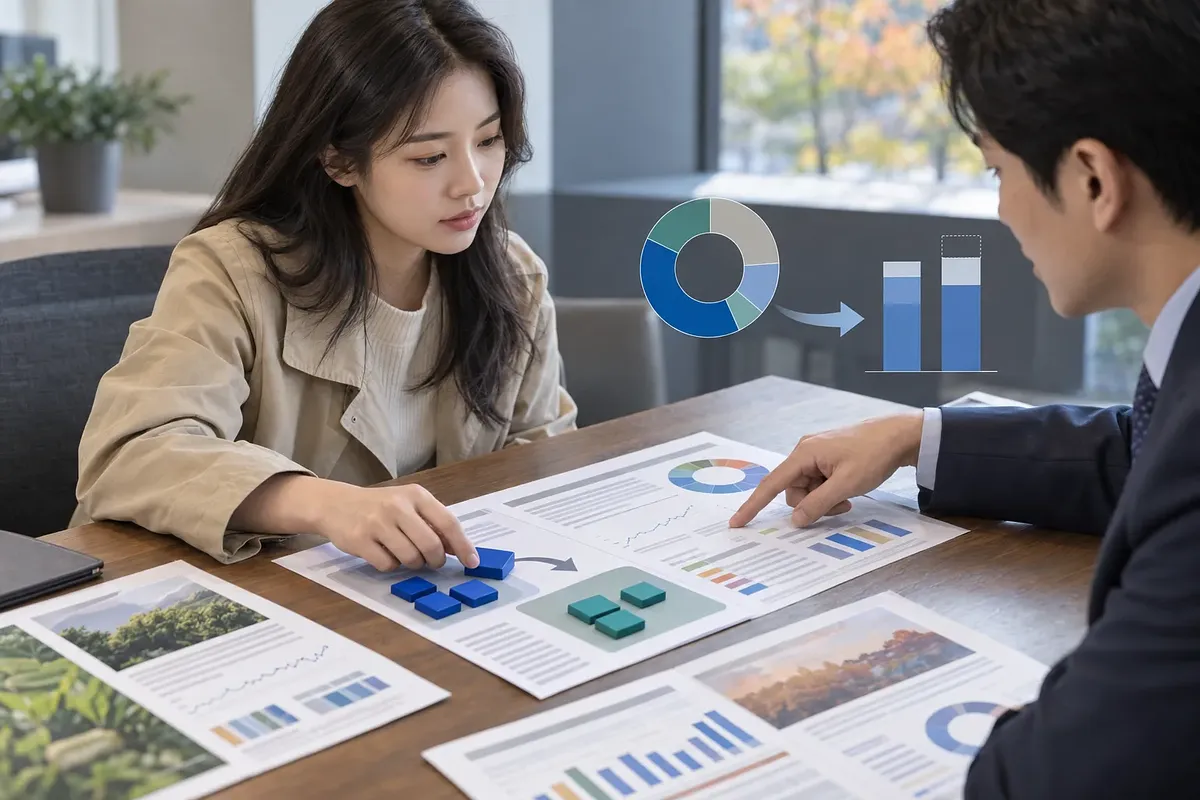
Ambos analizan gráficos y modelos para definir una estrategia de asignación de activos.
Resumen de condiciones según el objetivo de uso
Incluso para una misma suma de dinero, la forma de gestión adecuada cambia según cuándo se vaya a usar. Si el periodo de inversión es corto, resulta difícil disponer de tiempo para recuperar las pérdidas. Decida según el calendario real de gastos y no según la edad.
| Situación actual | Qué decidir primero | Orientación de la gestión |
|---|---|---|
| Estudiante universitario con poco margen para gastos de manutención | Dinero que sobra cada mes y fecha de pago de la matrícula | Revisar primero el control de gastos y la reserva para emergencias |
| Persona próxima a comenzar el servicio militar con una suma ahorrada | Gastos durante el servicio y dinero necesario después de finalizarlo | Comprobar el vencimiento y la facilidad de retirada según cuándo se necesite |
| Trabajador que ahorra cada mes | Cantidad del sueldo que puede reservar de forma constante | Considerar inversiones periódicas solo para fondos a largo plazo |
| Persona que ahorra para un depósito de alquiler o la compra de una vivienda | Calendario de pago de la señal y del saldo restante | Priorizar la conservación del capital y la fecha de retirada frente a las fluctuaciones de precio |
| Persona que prepara fondos para la jubilación | Fecha prevista de jubilación y posibilidad de retiradas intermedias | Considerar cuentas de pensiones y asignación de activos a largo plazo |
Determine el tamaño del fondo de emergencia según los gastos esenciales y la estabilidad de los ingresos. Debe poder cubrir los gastos necesarios aunque los ingresos se interrumpan temporalmente. Puede consultar la relación entre el periodo de inversión y el nivel de tolerancia al riesgo en la guía de asignación de activos de Investor.gov.
Comparación entre depósitos, ETF de tipos de interés y TDF
Considere los depósitos para guardar el dinero según las condiciones del contrato y los fondos según el objetivo de inversión. Un ETF es un fondo que se compra y vende en bolsa como una acción. Un TDF es un fondo que ajusta los porcentajes de activos según una fecha objetivo.
| Opción | Objetivo principal que considerar | Características del capital y la rentabilidad | Condiciones que comprobar |
|---|---|---|---|
| Depósito a plazo | Gestionar el vencimiento de una suma ya ahorrada | Aplicación del tipo de interés acordado; los productos cubiertos están protegidos dentro del límite legal | Vencimiento, interés por cancelación anticipada y cobertura |
| Ahorro con aportaciones periódicas | Ahorrar regularmente los ingresos futuros | Interés calculado según el periodo durante el cual está depositada cada aportación | Forma de aportación y condiciones del tipo de interés preferente |
| Depósito a la vista | Guardar los gastos de manutención y el fondo de emergencia | El tipo de interés puede cambiar; debe comprobarse la cobertura de cada producto | Tramos de aplicación del interés y condiciones de transferencia |
| ETF de tipos de interés | Dinero en espera de inversión que busca rendimientos de tipos a corto plazo | Producto cuya rentabilidad depende de los resultados, con posibilidad de perder capital | Índice seguido, costes, precio de negociación y fecha de liquidación |
| ETF de renta variable | Fondos de crecimiento para invertir a largo plazo | Ganancias o pérdidas según las fluctuaciones bursátiles | País de inversión, sector y valores incluidos |
| TDF | Fondos a largo plazo con una fecha objetivo, como la jubilación | Ajuste automático de la asignación de activos, con posibilidad de perder capital | Año objetivo, porcentaje de acciones y costes totales |
Los depósitos y los ahorros con aportaciones periódicas no deben compararse solo por el tipo de interés anunciado. En los ahorros periódicos, cada aportación permanece depositada durante un periodo distinto. Incluso con el mismo tipo de interés, este será diferente al de un depósito en el que toda la suma se deposita desde el principio.
El límite de cobertura de los depósitos protegidos aumentó el 1 de septiembre de 2025. En una misma entidad financiera se suman el capital y los intereses estipulados de cada depositante. El límite general para los depósitos es de 100 millones de wones.
En una entidad financiera están protegidos hasta 100 millones de wones, sumando el capital y los intereses estipulados de todos los depósitos y ahorros con aportaciones periódicas.
Es el texto de la Comisión de Servicios Financieros titulado «Respondemos a todas sus preguntas. Protección de depósitos de hasta 100 millones de wones desde el 1 de septiembre». Los fondos y otros productos cuya rentabilidad depende de los resultados no están incluidos en esta protección. Consulte el alcance de la cobertura en la información de la Comisión de Servicios Financieros del 23 de julio de 2025.
Condiciones que comprobar al elegir un ETF de tipos de interés
Los ETF de tipos de interés tampoco garantizan el capital como un depósito. Se gestionan vinculados a indicadores de tipos de interés a corto plazo, como el tipo CD o KOFR. Si cambian los tipos, también puede cambiar el ritmo al que se acumulan los rendimientos futuros.
CD significa certificado de depósito negociable. KOFR es un tipo de referencia calculado según las operaciones de financiación a corto plazo de Corea. Aunque el nombre incluya tipo de referencia sin riesgo, no significa que el propio ETF esté libre de riesgo.
- Índice seguido: Compruebe qué tipo de interés se usa como referencia para la gestión.
- Costes reales: Compruebe también las comisiones de negociación, además de las comisiones de gestión.
- Precio de negociación: Compruebe la diferencia entre los precios de compra y venta, y la diferencia respecto al valor liquidativo.
- Estructura sintética: Compruebe el riesgo de incumplimiento de la contraparte en derivados.
- Momento de conversión en efectivo: Compruebe también el día en que podrá retirar el dinero de la venta.
Los productos sintéticos usan contratos de derivados para reproducir la rentabilidad de un índice. Los riesgos correspondientes se indican en el folleto de cada inversión. Por ejemplo, el folleto de inversión de HANARO KOFR금리액티브 especifica el riesgo de los derivados extrabursátiles.
Criterios para usar TDF en cuentas de ahorro para la jubilación e IRP
Los inversores a largo plazo que quieran reducir la gestión de la asignación de activos pueden considerar un TDF. Normalmente, el porcentaje de acciones se reduce a medida que se acerca la fecha objetivo. Incluso con el mismo año objetivo, el nivel de riesgo varía según el producto.
Las cuentas de ahorro para la jubilación y las IRP son cuentas en las que se deposita el dinero. Un TDF es un producto de inversión que puede elegirse dentro de ellas. Depositar dinero en la cuenta no significa que la compra del TDF se complete automáticamente.
| Elemento que comprobar | Qué comprobar |
|---|---|
| Año objetivo | Si coincide con la jubilación real o con la fecha de uso del dinero |
| Asignación actual de activos | Si el porcentaje actual de acciones es asumible |
| Trayectoria de ajuste de la asignación | Cómo cambia el riesgo antes y después de la fecha objetivo |
| Costes | Cómo se reflejan los costes del TDF y de los fondos incluidos |
| Inversiones existentes | Si se solapan los porcentajes de acciones y países con otras cuentas |
| Condiciones de la cuenta | Qué productos pueden comprarse y cuáles son las condiciones de retirada anticipada |
Un TDF no garantiza el capital ni los gastos de manutención en la fecha objetivo. El ajuste automático no puede reflejar todas las circunstancias personales de gasto. Las diferencias entre productos también se explican en la guía de Investor.gov sobre TDF de 2025.
Antes de ingresar dinero en una cuenta de pensiones, considere la posibilidad de tener que retirarlo antes. Algunas retiradas anticipadas de una IRP están limitadas a los motivos establecidos por ley. Consulte con la entidad financiera de la cuenta los impuestos derivados de la retirada y la cancelación.