Injoys
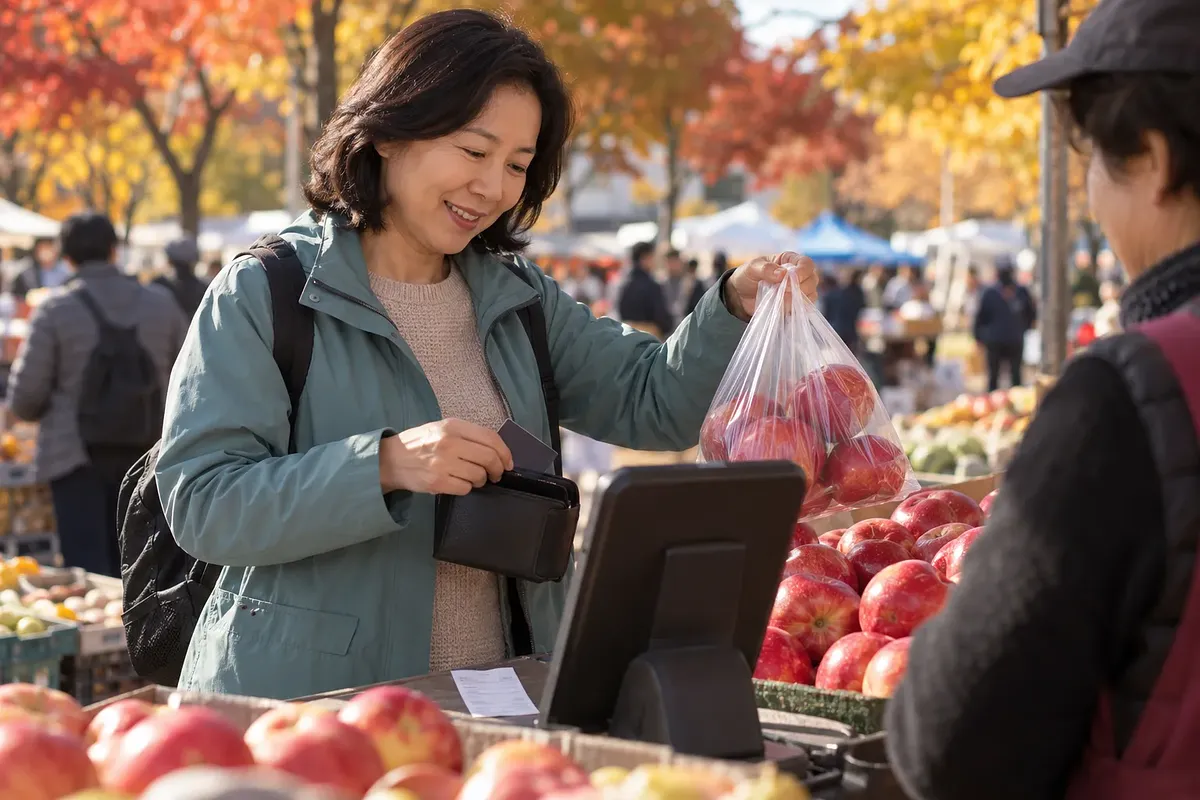
Para reducir las comisiones por pagos en el extranjero, pague en la moneda local. Compare el efectivo y las tarjetas según el coste total, incluido el tipo de cambio. Compruebe también las condiciones para obtener las ventajas de la tarjeta, incluidas las exenciones. Los costes de los cajeros locales y de volver a cambiar la moneda extranjera sobrante pueden cobrarse por separado.
Las cifras de las comisiones por pagos en el extranjero de 토스뱅크 se basan en la información sobre las condiciones vigentes desde el 11 de agosto de 2026.
1. Bloquear los pagos en wones y elegir la moneda local
Si elige la moneda local, puede evitar los costes de conversión del DCC. El DCC es un servicio por el que un comercio o cajero extranjero convierte el importe a wones para hacer el pago. El tipo de cambio aplicado puede incluir costes adicionales.
Visa exige que la pantalla del DCC muestre el tipo de cambio y los costes adicionales. También deben mostrarse el importe en moneda local y el importe en la moneda del titular de la tarjeta. El comercio no puede elegir la moneda por el titular.
- Antes de salir del país o comprar en una tienda extranjera por internet, busque la opción de bloqueo del DCC en la aplicación del emisor de su tarjeta.
- Compruebe en cada tarjeta que vaya a usar si están bloqueados los pagos en wones en el extranjero.
- En la pantalla de pago, elija la moneda local del comercio.
- Compruebe también la moneda de pago indicada en el recibo.
La «Guía general de uso en el extranjero» de 신한카드 lo explica así:
Desde el momento en que se activa el servicio de bloqueo, se rechazan los pagos en wones (KRW) y se pueden hacer transacciones en dólares o en la moneda local.
Bloquear el DCC no es lo mismo que bloquear todos los usos de la tarjeta en el extranjero. Si se rechaza una transacción en wones, pida que se haga de nuevo en la moneda local. Si se ha procesado en una moneda que no quería, conserve el recibo. Después puede consultar al comercio y al emisor de la tarjeta cómo proceder.
Moneda de pago en compras por internet en el extranjero
También en las compras por internet en el extranjero debe comprobar la moneda en la que se autorizará finalmente el pago. El precio en wones que aparece en la página del producto puede ser una simple conversión orientativa. No dé por hecho que se aplica el DCC solo por la moneda mostrada. Compruebe tanto la moneda como las condiciones de conversión en el momento del pago.
Pagar en moneda local no elimina por sí solo las comisiones de la tarjeta. La comisión de la marca internacional corresponde al uso de redes de pago como Visa o Mastercard. El emisor de la tarjeta también puede cobrar una comisión aparte por uso en el extranjero. Consulte las condiciones de su tarjeta para saber si está exenta de estas comisiones.
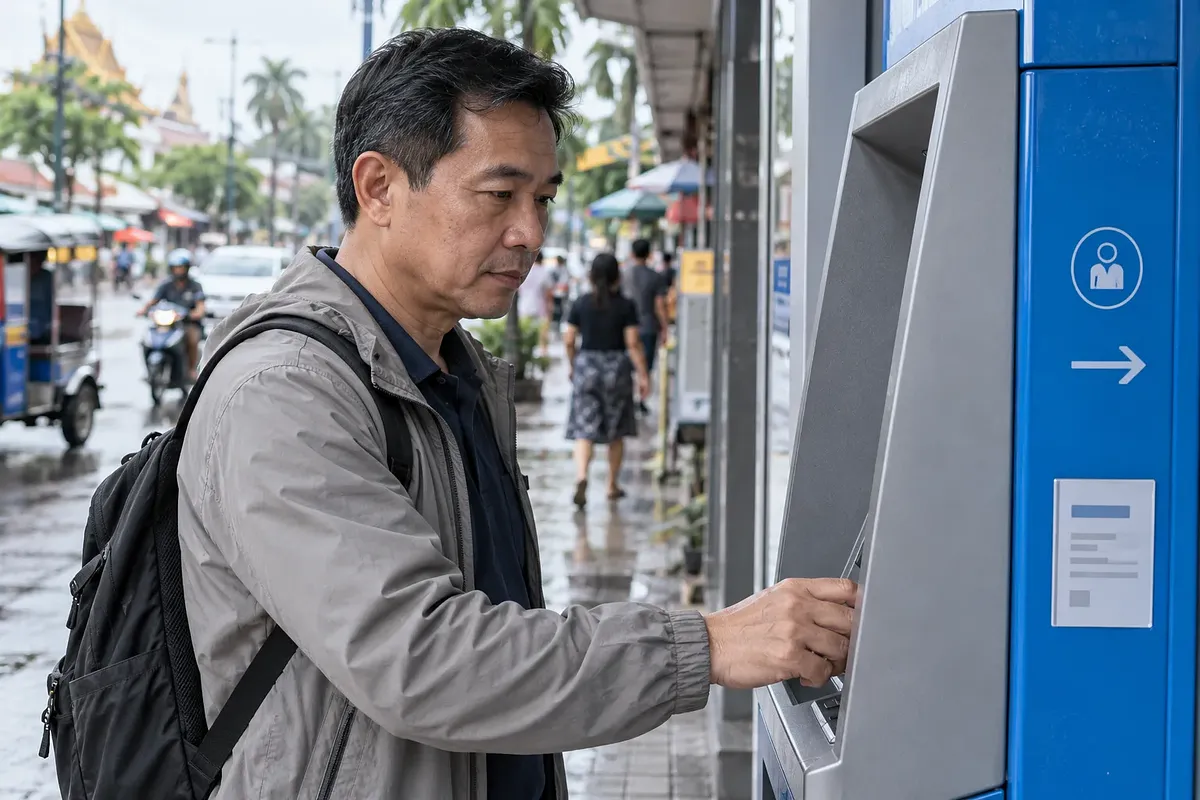
Comprueba los costes del cajero local aunque tu tarjeta no cobre comisiones.
2. Comparar el coste total del efectivo y la tarjeta
La tarjeta no siempre sale más barata que el efectivo. Compare el coste en wones de gastar el mismo importe en moneda local. Es difícil determinar qué opción conviene más fijándose solo en las ventajas ofrecidas para el cambio de divisas.
No es necesario pasar siempre por el dólar para cambiar a una moneda del Sudeste Asiático. El «Manual del servicio de cartera de cambio de divisas de banca personal» de 하나은행 lo confirma. A fecha de 3 de febrero de 2026, THB y VND figuran entre las monedas disponibles para el cambio. Son, respectivamente, el baht tailandés y el dong vietnamita.
Otra opción es comprar dólares y volver a cambiarlos en el destino. En ese caso, debe comparar los tipos de cambio realmente aplicados en las dos operaciones. Distinga entre los cálculos internos del tipo de cambio que hace el banco y las operaciones de cambio del cliente. No es correcto afirmar que en todos los viajes se pagan cuatro veces comisiones de cambio.
| Método de uso | Costes que comparar | Condiciones que comprobar antes de elegir |
|---|---|---|
| Cambiar efectivo a moneda local en la aplicación de un banco | Coste de compra del efectivo tras aplicar las ventajas de cambio | Monedas disponibles y existencias en el punto de recogida |
| Comprar dólares y volver a cambiarlos en el destino | Coste conjunto de las dos operaciones de cambio | Importe que se recibirá realmente en la casa de cambio local |
| Pagar en moneda local con una tarjeta convencional | Tipo de cambio aplicado y comisiones de la tarjeta | Ventajas para uso en el extranjero y costes adicionales del comercio |
| Pagar con tarjeta usando un saldo en moneda extranjera | Coste de compra de la moneda extranjera y costes no exentos | Monedas admitidas y vinculación de la cuenta de pago |
| Retirar efectivo de un cajero local | Coste de cambio y comisiones relacionadas con la retirada | Comisiones del operador y límites de la exención |
En los establecimientos que aceptan tarjetas, puede considerar una tarjeta exenta de comisiones. Si va a acudir a lugares que solo aceptan efectivo, prepare también el que necesite. Puede decidir qué proporción de su presupuesto llevar en efectivo según las opciones de pago del destino.
3. Comprobar las condiciones de las ventajas de la tarjeta
Al comparar tarjetas, fíjese en las ventajas que le quedan realmente, no solo en el porcentaje de devolución. Hay productos que cobran comisiones por uso en el extranjero aunque ofrezcan una devolución. Las ventajas para el cambio de divisas y la exención de comisiones por pagos con tarjeta también son ventajas distintas.
토스뱅크 cambió sus ventajas para pagos en el extranjero a partir del 11 de agosto de 2026. La devolución anterior del 2% del importe pagado se sustituyó por una exención de comisiones. Para que se aplique, hay que vincular la cuenta en moneda extranjera como cuenta de pago en el extranjero.
| Aspecto que comprobar | Tarjeta de débito 트래블로그 | Tarjeta de débito 토스뱅크 y cuenta en moneda extranjera |
|---|---|---|
| Funcionamiento | Cargar 하나머니 en moneda extranjera antes de pagar | Vincular la cuenta en moneda extranjera como cuenta de pago en el extranjero |
| Comisiones en comercios extranjeros | Exención de las comisiones de la marca internacional y por servicio en el extranjero al pagar con 하나머니 en moneda extranjera | Desde el 11 de agosto de 2026, exención del 1% de la marca internacional y de USD 0.5 por transacción |
| Ventajas de cambio | Cambio gratuito permanente de USD, JPY, EUR y GBP | Consultar las monedas admitidas y las condiciones de cambio en la información oficial del producto |
| Condiciones de duración limitada | El cambio gratuito de las otras 54 monedas se anuncia hasta el 31 de diciembre de 2026 | Distinguir entre la información anterior sobre devoluciones y las condiciones actuales de exención de comisiones |
| Comisiones del operador del cajero local | Excluidas de la exención | Pueden cobrarse por separado |
La fecha de finalización de la promoción de 트래블로그 corresponde a las monedas que pueden cambiarse gratuitamente. No significa que todas las ventajas de uso en el extranjero terminen ese día. Antes de salir, consulte la información más reciente sobre los productos de 하나머니 y 토스뱅크. (Datos comprobados de 하나머니: de un total de 58 monedas, 4 tienen cambio gratuito permanente y las otras 54 tienen cambio gratuito hasta el 31 de diciembre de 2026. 토스뱅크: al vincular la cuenta en moneda extranjera, exención de la comisión del 1% por pagos en el extranjero y de USD 0.5 por transacción; la comisión por retirada en cajeros del extranjero es · fuente app.hanamembership.com · comprobado el 2026-10-14)
- Compruebe si se admite la moneda de su destino.
- Vincule la cuenta en moneda extranjera necesaria o el saldo cargado.
- Compruebe por separado la comisión de la marca internacional y la del emisor de la tarjeta.
- Calcule las devoluciones teniendo en cuenta los requisitos de uso y el límite de pago.
- Si se trata de una tarjeta nueva, incluya también en la comparación la cuota anual y el coste de emisión.