本文へスキップ
Injoys
ハウツー 🇰🇷 韓国

このコンテンツは韓国に限定された内容です。

台風前の風水害・地震災害保険の加入・請求手続き

風水害・地震災害保険は、台風・豪雨・洪水・強風・大雪・地震などによって生じた住宅、賃借人の家財、小規模事業者の事業所の被害を補償する政策保険です。全国共通の締切日はありませんが、被害発生後に遡って加入することはできないため、住民センターや取扱保険会社を通じて、対象、支援率、補償開始時点を事前に確認する必要があります。

この記事を聞く・本文を読む

14:47

音声で聞く、または文字だけ読む。

台風前の風水害・地震災害保険の加入・請求手続き

Supertonic 3 AI生成音声 読了目安 15分

0:00 14:47

広告

音声ダウンロード

ファイル名
storm-flood-earthquake-insurance-application-claim-guide-ja.mp3
形式
MP3 (audio/mpeg)
再生時間
14:47
ファイルサイズ
10.2 MB
生成エンジン
Supertonic 3

AIで生成した音声です。

個人利用の範囲で自由にダウンロードしてご利用いただけます。

台風前の風水害・地震災害保険の加入・請求手続き

読了目安 9分

台風前の風水害・地震災害保険の加入・請求手続き
風水害・地震災害保険は、台風・豪雨・洪水・強風・大雪・地震などによって生じた住宅、賃借人の家財、小規模事業者の事業所の被害を補償する政策保険です。全国共通の締切日はありませんが、被害発生後に遡って加入することはできないため、住民センターや取扱保険会社を通じて、対象、支援率、補償開始時点を事前に確認する必要があります。
住宅の建物、賃借人の家財、小規模事業者の店舗・工場のうち、自分が加入する対象物を区分します。
身分証明書、住所と建物の情報、賃貸借契約書または事業者登録証など、相談に必要な資料を準備します。
管轄の邑・面・洞住民センターと取扱保険会社に、保険料の支援率、自己負担額、補償方式を確認します。
申込書と重要事項を確認して保険料を支払った後、正確な補償開始日時を確認します。
被害が発生したら安全を確保した後、写真・動画と被害一覧を記録し、保険会社に直ちに事故を届け出ます。
風水害・地震災害保険は、政府と地方自治体が保険料の一部を支援し、民間保険会社が契約と補償を担当する政策保険である。加入対象の代表例は、住宅の建物と賃借人の家財、農・林業用温室、小規模事業者の店舗・工場である。
全国一律の季節的な申込期限はないが、すでに発生した損害に遡って加入することはできない。台風予報や集中豪雨が迫っている場合、相談・審査または契約処理に時間がかかることがあるため、保険料の支払日だけを見るのではなく、保険証券に記載された補償開始日時を確認する必要がある。
1. 加入する対象物と資格の確認
誰が何に加入できるか
加入者または施設 | 一般的に加入できる対象物 | 先に確認すべき事項 住宅所有者 | 戸建て住宅・共同住宅の建物 | 建築物の用途、所有関係、違法な増・改築の有無、保険金額 住宅の賃借人 | 本人が所有する家財などの動産 | 賃貸借住所、動産の補償限度額、建物損害との区分 農・林業従事者 | 法令および商品基準に適合する温室 | 施設の種類、面積、構造、栽培目的および加入対象該当性 小規模事業者 | 店舗・工場の設備、什器・備品、機械、棚卸資産など | 小規模事業者への該当性、事業者登録、対象物別の保険金額
小規模事業者は、事業者登録だけで自動的に認定されるわけではなく、関連法令上の小規模事業者基準と保険商品の引受基準を満たす必要がある。共同住宅、無許可建築物、空き家、工事中の建物のように状態が特殊な対象物は、加入の可否が異なる場合があるため、保険会社への確認が必要である。
貸主と賃借人では補償対象が異なる
貸主が住宅の建物について加入していても、賃借人の冷蔵庫、家具、衣類などの家財まで自動的に補償されるわけではない。反対に、賃借人が動産について加入していても、壁、床、建具のような建物部分は一般的に貸主の範囲となる。
同じ住所でも、次のように分けて点検するのが安全である。
· 貸主:建物の構造と付属設備が加入対象物に含まれるか確認 · 賃借人:本人所有の家財の保険金額と品目範囲を確認 · 店舗の賃借人:建物所有者が所有する設備、賃借人が設置した設備、棚卸資産を区分 · 共同使用設備:管理規約と団体保険の被保険者・補償範囲を確認
2. 相談前に書類と情報を準備
加入書類は対象物と保険会社によって異なる場合がある。初回相談時に次の資料を準備すると、対象と保険料を確認しやすい。
· 加入者の身分証明書と連絡先 · 加入する住宅・店舗・工場の正確な住所 · 賃借人の場合は賃貸借契約書 · 小規模事業者の場合は事業者登録証と、業種・売上・常時雇用者の確認に必要な資料 · 建築物台帳、面積、建物構造などの対象物情報 · 加入する設備・機械・在庫・家財の種類と推定価額 · 保険料の支払方法と保険金の受取口座情報 · 基礎生活受給者、次上位階層、ひとり親家庭など、追加支援対象であることを確認できる資料
保険会社が追加の写真、現地確認、小規模事業者確認書または施設明細を求める場合がある。書類を提出する前に、個人情報や口座情報を求める先が実際の参加保険会社または管轄行政機関であるか確認する必要がある。
3. 住民センターまたは参加保険会社で支援率を確認
加入相談は一般的に、管轄の邑・面・洞住民センターまたは当該年度の参加保険会社を通じて行う。参加保険会社と商品は変更される場合があるため、行政安全部の案内や住民センターで現在の一覧を確認するのが正確である。
政府と地方自治体は保険料の相当部分を支援する。行政安全部の案内によると、支援範囲は加入者と対象物、脆弱階層への該当性、地方自治体による追加支援によって異なり、全額支援が可能な場合もある。ただし、すべての加入者に同じ支援率が適用されるわけではない。
相談時には、次の項目を数値で確認する必要がある。
· 支援前の総保険料 · 政府・地方自治体の支援額 · 加入者が実際に支払う保険料 · 事故1件当たりの自己負担金または免責額 · 対象物別の保険金額と補償限度額 · 定額型か、実際の損害を基準とする実損型か · 契約開始日と正確な補償開始時刻
地方自治体による追加支援は、予算と条例によって変更または終了する場合がある。昨年の支払額やオンライン上の事例だけで今年の自己負担額を予想せず、住所地を基準に改めて照会する必要がある。
4. 補償対象災害と免責の可能性を約款で照合
風水害・地震災害保険の法定対象災害には、台風、洪水、豪雨、強風、風浪、津波、大雪、地震、地震津波が含まれる。しかし、該当する災害が発生したという事実だけで、すべての損失に保険金が支払われるわけではない。加入した対象物に生じた直接損害か、約款上の補償方式と限度額に該当するかが併せて判断される。
状況 | 補償判断のポイント 河川の氾濫や集中豪雨で住宅が浸水した | 加入した建物または動産の直接的な浸水損害か確認 台風で屋根や外壁が破損した | 強風と損害との因果関係および既存の老朽化損傷との区分 店舗の浸水で在庫と機械が損傷した | 在庫・機械がそれぞれ保険対象物に含まれているか確認 停電で冷蔵商品が変質した | 直接的な風水害ではなく、間接損害に分類されるか約款を確認 雨の後に長期間にわたり漏水・カビが発生した | 老朽化、施工不良、管理上の問題または直接災害への該当性を確認 車両が浸水した | この保険の住宅・事業所の対象物ではなく、自動車保険の車両保険の対象か確認 営業を中断して売上が減少した | 施設損害とは別の休業損害が加入した補償に含まれるか確認
老朽化、腐食、通常の漏水、故意による損害、加入前から存在した損傷などは、補償されなかったり紛争が生じたりする可能性がある。残骸撤去費、仮住居費、清掃費、営業損失も当然に含まれると断定することはできないため、契約前に約款の補償されない損害と費用損害の項目を確認する必要がある。
5. 契約完了後に補償開始時点を確認
申込書を作成しただけで、加入手続きがすべて完了したと考えてはならない。保険料の支払い、保険会社による契約引受、保険証券の発行有無を確認し、次の内容を別途記録する。
· 契約者と被保険者の氏名 · 保険対象物の住所と用途 · 建物、動産、設備、機械、在庫などの加入項目 · 保険期間と補償開始日時 · 対象物別の保険金額 · 自己負担金と補償方式 · 事故受付の連絡先
台風が接近するとの予報を見てから申し込んだ場合でも、実際の補償開始前に発生した損害は補償されない可能性がある。既存の損傷を加入前に撮影しておくと、事故前後の状態を区別するのに役立つ。
自動更新の有無も確認する必要がある。政策保険は支援条件や保険料が毎年変わる場合があるため、昨年加入したという事実だけを当てにせず、保険期間の終了日と更新状況を点検する。
6. 浸水前に証拠資料の基盤を整える
保険金請求は、事故後の写真だけで完了するものではない。被害前の状態と所有関係を併せて証明できなければならない。
· 建物の外観、地下出入口、窓、屋根、排水口を撮影する。 · 高価な家電、機械、什器、在庫は、全体の配置と製品識別情報が見えるように撮影する。 · 購入時の領収書、カード利用明細、税金計算書、在庫台帳、修理記録を別途保管する。 · 保険証券と事故受付番号を携帯電話やクラウドなどに重複して保存する。 · 逆流防止、排水口の整備、止水板の設置など、合理的な損害防止措置を講じる。
予防措置を講じなかったという理由だけですべての補償が失われるわけではないが、故意に損害を拡大させたり、事故後の追加被害を放置したりすると、保険金の算定に影響する場合がある。避難命令が出された場合は、撮影よりも生命と安全が優先される。
7. 被害発生後の保険金請求
現場を片付ける前の手順
· 浸水地域の電気・ガスによる危険を避け、安全な場所へ移動する。 · 加入している保険会社に事故を届け出て、受付番号と担当部署を記録する。 · 建物全体、浸水の高さ、水の流入経路、破損箇所を広角と近接の両方で撮影する。 · 損傷した家財・機械・在庫を品目別に撮影し、被害一覧を作成する。 · 追加損害を防ぐための応急措置を講じるが、調査前の任意廃棄や大規模な撤去は避ける。 · 保険会社の案内に従い、請求書、身分証明書、通帳の写し、修理見積書、所有証明などを提出する。 · 現地調査後、損害査定結果における適用限度額、自己負担金、減価または免責理由を確認する。
衛生上または安全上の問題により物品を直ちに廃棄しなければならない場合は、廃棄前に全体の状態、製品名、モデル名、損傷部分を撮影し、廃棄一覧と処理時の領収書を残す。緊急修理の場合も、工事前後の写真、見積書、税金計算書または領収書を保管する必要がある。
災害支援金と保険金は、目的と算定規定が異なる。保険に加入したからといって、すべての公的支援を追加で受けられるわけではなく、保険金と災害支援金を単純に合算して実際の損害を超えて受け取れる仕組みでもない。被害を申告する際は、地方自治体と保険会社の双方に保険加入の事実を伝え、適用規定を確認する必要がある。
加入前の最終チェックリスト
· 建物と賃借人の動産のうち、どの対象物について加入するか区分した。 · 小規模事業者の設備・機械・在庫にそれぞれ加入したか確認した。 · 政府・地方自治体の支援後に実際に支払う金額を確認した。 · 定額型と実損型のうち、どの補償方式か確認した。 · 自己負担金と対象物別の補償限度額を確認した。 · 契約開始日だけでなく、補償開始時刻も確認した。 · 既存の損傷と正常な状態を写真・動画で記録した。 · 事故受付の連絡先と保険証券を別途保管した。
0:00 0:00
1 / 47

広告

テキストのダウンロード

ファイル名
storm-flood-earthquake-insurance-application-claim-guide-ja.txt
形式
TXT (text/plain)
段落数
47

画面に表示されている内容をそのままテキストファイルで保存します。

引用の際は出典を明記してください。

大きな文字モード

文字を大きくし、色をはっきりさせます。文字が小さくて読みにくいときにお使いください。

台風が吹き荒れる中、机に保険書類と災害被害の記録が並んでいる。

要点

  • 住宅の建物、賃借人の家財、小規模事業者の店舗・工場のうち、自分が加入する対象物を区分します。
  • 身分証明書、住所と建物の情報、賃貸借契約書または事業者登録証など、相談に必要な資料を準備します。
  • 管轄の邑・面・洞住民センターと取扱保険会社に、保険料の支援率、自己負担額、補償方式を確認します。
  • 申込書と重要事項を確認して保険料を支払った後、正確な補償開始日時を確認します。
  • 被害が発生したら安全を確保した後、写真・動画と被害一覧を記録し、保険会社に直ちに事故を届け出ます。

風水害・地震災害保険は、政府と地方自治体が保険料の一部を支援し、民間保険会社が契約と補償を担当する政策保険である。加入対象の代表例は、住宅の建物と賃借人の家財、農・林業用温室、小規模事業者の店舗・工場である。

全国一律の季節的な申込期限はないが、すでに発生した損害に遡って加入することはできない。台風予報や集中豪雨が迫っている場合、相談・審査または契約処理に時間がかかることがあるため、保険料の支払日だけを見るのではなく、保険証券に記載された補償開始日時を確認する必要がある。

1. 加入する対象物と資格の確認

誰が何に加入できるか

加入者または施設 一般的に加入できる対象物 先に確認すべき事項
住宅所有者 戸建て住宅・共同住宅の建物 建築物の用途、所有関係、違法な増・改築の有無、保険金額
住宅の賃借人 本人が所有する家財などの動産 賃貸借住所、動産の補償限度額、建物損害との区分
農・林業従事者 法令および商品基準に適合する温室 施設の種類、面積、構造、栽培目的および加入対象該当性
小規模事業者 店舗・工場の設備、什器・備品、機械、棚卸資産など 小規模事業者への該当性、事業者登録、対象物別の保険金額

小規模事業者は、事業者登録だけで自動的に認定されるわけではなく、関連法令上の小規模事業者基準と保険商品の引受基準を満たす必要がある。共同住宅、無許可建築物、空き家、工事中の建物のように状態が特殊な対象物は、加入の可否が異なる場合があるため、保険会社への確認が必要である。

貸主と賃借人では補償対象が異なる

貸主が住宅の建物について加入していても、賃借人の冷蔵庫、家具、衣類などの家財まで自動的に補償されるわけではない。反対に、賃借人が動産について加入していても、壁、床、建具のような建物部分は一般的に貸主の範囲となる。

同じ住所でも、次のように分けて点検するのが安全である。

  • 貸主:建物の構造と付属設備が加入対象物に含まれるか確認
  • 賃借人:本人所有の家財の保険金額と品目範囲を確認
  • 店舗の賃借人:建物所有者が所有する設備、賃借人が設置した設備、棚卸資産を区分
  • 共同使用設備:管理規約と団体保険の被保険者・補償範囲を確認

2. 相談前に書類と情報を準備

加入書類は対象物と保険会社によって異なる場合がある。初回相談時に次の資料を準備すると、対象と保険料を確認しやすい。

  • 加入者の身分証明書と連絡先
  • 加入する住宅・店舗・工場の正確な住所
  • 賃借人の場合は賃貸借契約書
  • 小規模事業者の場合は事業者登録証と、業種・売上・常時雇用者の確認に必要な資料
  • 建築物台帳、面積、建物構造などの対象物情報
  • 加入する設備・機械・在庫・家財の種類と推定価額
  • 保険料の支払方法と保険金の受取口座情報
  • 基礎生活受給者、次上位階層、ひとり親家庭など、追加支援対象であることを確認できる資料

保険会社が追加の写真、現地確認、小規模事業者確認書または施設明細を求める場合がある。書類を提出する前に、個人情報や口座情報を求める先が実際の参加保険会社または管轄行政機関であるか確認する必要がある。

3. 住民センターまたは参加保険会社で支援率を確認

加入相談は一般的に、管轄の邑・面・洞住民センターまたは当該年度の参加保険会社を通じて行う。参加保険会社と商品は変更される場合があるため、行政安全部の案内や住民センターで現在の一覧を確認するのが正確である。

政府と地方自治体は保険料の相当部分を支援する。行政安全部の案内によると、支援範囲は加入者と対象物、脆弱階層への該当性、地方自治体による追加支援によって異なり、全額支援が可能な場合もある。ただし、すべての加入者に同じ支援率が適用されるわけではない。

相談時には、次の項目を数値で確認する必要がある。

  1. 支援前の総保険料
  2. 政府・地方自治体の支援額
  3. 加入者が実際に支払う保険料
  4. 事故1件当たりの自己負担金または免責額
  5. 対象物別の保険金額と補償限度額
  6. 定額型か、実際の損害を基準とする実損型か
  7. 契約開始日と正確な補償開始時刻

地方自治体による追加支援は、予算と条例によって変更または終了する場合がある。昨年の支払額やオンライン上の事例だけで今年の自己負担額を予想せず、住所地を基準に改めて照会する必要がある。

4. 補償対象災害と免責の可能性を約款で照合

風水害・地震災害保険の法定対象災害には、台風、洪水、豪雨、強風、風浪、津波、大雪、地震、地震津波が含まれる。しかし、該当する災害が発生したという事実だけで、すべての損失に保険金が支払われるわけではない。加入した対象物に生じた直接損害か、約款上の補償方式と限度額に該当するかが併せて判断される。

状況 補償判断のポイント
河川の氾濫や集中豪雨で住宅が浸水した 加入した建物または動産の直接的な浸水損害か確認
台風で屋根や外壁が破損した 強風と損害との因果関係および既存の老朽化損傷との区分
店舗の浸水で在庫と機械が損傷した 在庫・機械がそれぞれ保険対象物に含まれているか確認
停電で冷蔵商品が変質した 直接的な風水害ではなく、間接損害に分類されるか約款を確認
雨の後に長期間にわたり漏水・カビが発生した 老朽化、施工不良、管理上の問題または直接災害への該当性を確認
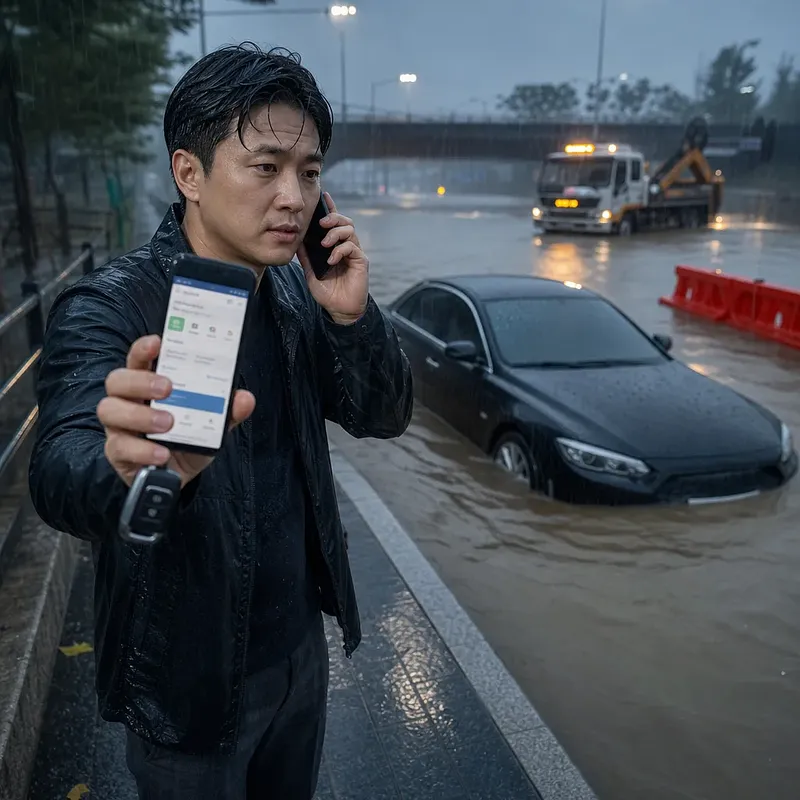
車両が浸水した この保険の住宅・事業所の対象物ではなく、自動車保険の車両保険の対象か確認
営業を中断して売上が減少した 施設損害とは別の休業損害が加入した補償に含まれるか確認

老朽化、腐食、通常の漏水、故意による損害、加入前から存在した損傷などは、補償されなかったり紛争が生じたりする可能性がある。残骸撤去費、仮住居費、清掃費、営業損失も当然に含まれると断定することはできないため、契約前に約款の補償されない損害と費用損害の項目を確認する必要がある。

5. 契約完了後に補償開始時点を確認

申込書を作成しただけで、加入手続きがすべて完了したと考えてはならない。保険料の支払い、保険会社による契約引受、保険証券の発行有無を確認し、次の内容を別途記録する。

  • 契約者と被保険者の氏名
  • 保険対象物の住所と用途
  • 建物、動産、設備、機械、在庫などの加入項目
  • 保険期間と補償開始日時
  • 対象物別の保険金額
  • 自己負担金と補償方式
  • 事故受付の連絡先

台風が接近するとの予報を見てから申し込んだ場合でも、実際の補償開始前に発生した損害は補償されない可能性がある。既存の損傷を加入前に撮影しておくと、事故前後の状態を区別するのに役立つ。

自動更新の有無も確認する必要がある。政策保険は支援条件や保険料が毎年変わる場合があるため、昨年加入したという事実だけを当てにせず、保険期間の終了日と更新状況を点検する。

6. 浸水前に証拠資料の基盤を整える

保険金請求は、事故後の写真だけで完了するものではない。被害前の状態と所有関係を併せて証明できなければならない。

  • 建物の外観、地下出入口、窓、屋根、排水口を撮影する。
  • 高価な家電、機械、什器、在庫は、全体の配置と製品識別情報が見えるように撮影する。
  • 購入時の領収書、カード利用明細、税金計算書、在庫台帳、修理記録を別途保管する。
  • 保険証券と事故受付番号を携帯電話やクラウドなどに重複して保存する。
  • 逆流防止、排水口の整備、止水板の設置など、合理的な損害防止措置を講じる。

予防措置を講じなかったという理由だけですべての補償が失われるわけではないが、故意に損害を拡大させたり、事故後の追加被害を放置したりすると、保険金の算定に影響する場合がある。避難命令が出された場合は、撮影よりも生命と安全が優先される。

7. 被害発生後の保険金請求

現場を片付ける前の手順

  1. 浸水地域の電気・ガスによる危険を避け、安全な場所へ移動する。
  2. 加入している保険会社に事故を届け出て、受付番号と担当部署を記録する。
  3. 建物全体、浸水の高さ、水の流入経路、破損箇所を広角と近接の両方で撮影する。
  4. 損傷した家財・機械・在庫を品目別に撮影し、被害一覧を作成する。
  5. 追加損害を防ぐための応急措置を講じるが、調査前の任意廃棄や大規模な撤去は避ける。
  6. 保険会社の案内に従い、請求書、身分証明書、通帳の写し、修理見積書、所有証明などを提出する。
  7. 現地調査後、損害査定結果における適用限度額、自己負担金、減価または免責理由を確認する。

衛生上または安全上の問題により物品を直ちに廃棄しなければならない場合は、廃棄前に全体の状態、製品名、モデル名、損傷部分を撮影し、廃棄一覧と処理時の領収書を残す。緊急修理の場合も、工事前後の写真、見積書、税金計算書または領収書を保管する必要がある。

災害支援金と保険金は、目的と算定規定が異なる。保険に加入したからといって、すべての公的支援を追加で受けられるわけではなく、保険金と災害支援金を単純に合算して実際の損害を超えて受け取れる仕組みでもない。被害を申告する際は、地方自治体と保険会社の双方に保険加入の事実を伝え、適用規定を確認する必要がある。

加入前の最終チェックリスト

  • 建物と賃借人の動産のうち、どの対象物について加入するか区分した。
  • 小規模事業者の設備・機械・在庫にそれぞれ加入したか確認した。
  • 政府・地方自治体の支援後に実際に支払う金額を確認した。
  • 定額型と実損型のうち、どの補償方式か確認した。
  • 自己負担金と対象物別の補償限度額を確認した。
  • 契約開始日だけでなく、補償開始時刻も確認した。
  • 既存の損傷と正常な状態を写真・動画で記録した。
  • 事故受付の連絡先と保険証券を別途保管した。
リンク先へ移動

新しいウィンドウで開きます。

広告

ログインが必要です

いいね・コメント・文章スクラップには Google アカウントでのログインが必要です。

画像

台風が吹き荒れる中、机に保険書類と災害被害の記録が並んでいる。
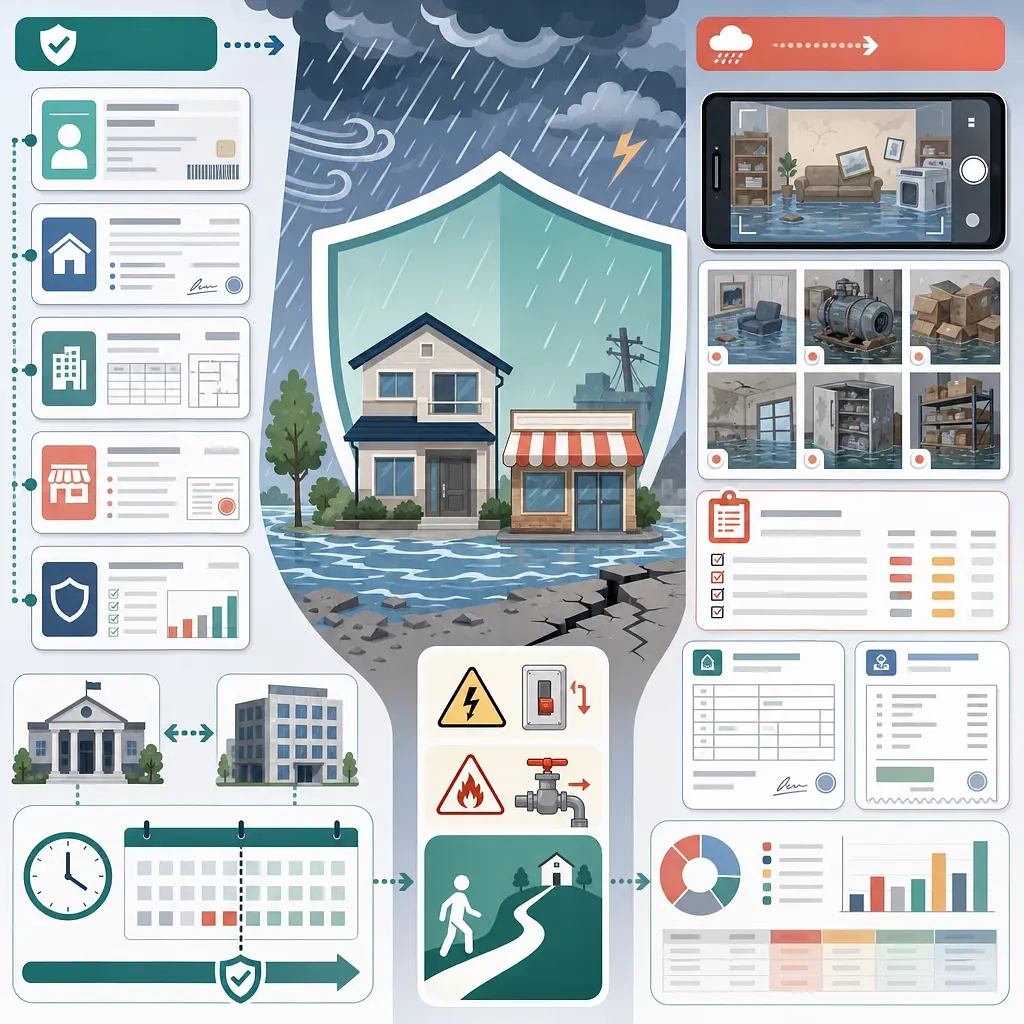
台風や地震の被害に備える保険加入と請求の流れを示している。

よくある質問

風水害・地震災害保険にはいつまでに加入すればよいですか?

全国共通の一律の季節的な締切日が定められているわけではありませんが、すでに発生した被害には遡及適用されません。地方自治体による追加支援の予算が先に終了したり、契約審査に時間がかかったりする場合があるため、台風や集中豪雨が来る前に加入し、保険証券に記載された補償開始日時を確認する必要があります。

伝貰や月貰の入居者も風水害保険に加入できますか?

入居者は、本人が所有する家財道具などの動産を対象に加入できます。賃貸人が加入している建物保険で入居者の所有物が自動的に補償されるわけではないため、賃貸借契約上の住所と動産の保険金額を別途確認する必要があります。

小規模事業者は在庫や機械まで補償を受けられますか?

商品の基準に応じて、店舗・工場の設備、什器・備品、機械、棚卸資産などを保険の対象にできます。各項目が保険証券に保険の目的物として記載されているか、項目ごとの保険金額と自己負担額がいくらかを確認する必要があります。

政府が保険料を全額支援しますか?

すべての加入者に対して全額が支援されるわけではありません。政府の基本支援に地方自治体の支援が上乗せされる場合があり、脆弱階層に該当するか、災害脆弱地域であるか、地域の予算などによって支援率が異なります。住民センターまたは参加保険会社で、住所地と資格に基づく実際の自己負担額を確認する必要があります。

台風予報が出た後に加入しても、すぐに補償されますか?

申し込んだことや保険料を支払ったという事実だけで、補償が直ちに開始されるとは断定できません。保険会社の引受手続きと契約条件に応じて補償開始時点が決まるため、保険証券に表示された日付と時刻を確認する必要があります。

集中豪雨で車両が浸水した場合、風水害保険で補償されますか?

住宅や事業所の対象物に付保する風水害・地震災害保険は、自動車の浸水を補償するものではありません。車両の浸水については、一般的に自動車保険の車両損害補償、関連特約、免責事由を確認する必要があります。

浸水した物をすぐに捨ててもよいですか?

安全上または衛生上やむを得ない場合を除き、保険会社の調査前に任意に捨てないほうがよいでしょう。直ちに廃棄する必要がある場合は、物品全体、製品名・モデル名、損傷箇所、浸水の高さを撮影し、品目別の廃棄一覧と処理の領収書を保管する必要があります。

保険金を受け取った場合、災害支援金も受け取れますか?

保険金と災害支援金はそれぞれの法令および支給基準に基づいて決定されるため、重複受給が常に可能とは限りません。被害を申告する際に、保険への加入と保険金の受領事実を地方自治体に伝え、災害支援金の算定方法を確認する必要があります。

以前からの水漏れやカビも風水害として補償されますか?

老朽化、施工上の欠陥、管理上の問題により長期間にわたって生じた水漏れやカビは、補償の対象から除外される場合があります。補償対象となる災害が直接の原因だったかを判断できるよう、事故前の状態、降雨時の水の流入経路、損傷が発生した時点を証明する必要があります。

出典

同じ内容を動画と短い解説でも

このコンテンツから作った動画と短い解説です。読む代わりに見たり、要点だけ先に確認できます。

短い解説

読み込み中…

データフォーマット

このコンテンツを複数の機械フレンドリーなフォーマットで提供します。

データ専用言語 (機械翻訳、ファイルのみ提供)

インドネシア語 JSON MD ポルトガル語 JSON MD 中国語(繁体) JSON MD ドイツ語 JSON MD

検証情報

AIの下書きをもとに作成し、人が確認・編集した記事です。

監修: 신익희 · 편집장 · 2026-08-19

生成の過程で原資料と照合し、本文の数値を検証しました。 · 2026-08-19

この翻訳はAIによるクロスチェックを経ています。 · 2026-08-19

再利用およびAI活用

出典表記を伴う検索インデックスとAI引用を歓迎します。詳しくはライセンスポリシーをご確認ください。

CC BY · ライセンス

読み込み中…

読み込み中…

読み込み中…

関連コンテンツ

Injoysのサービス

読みたいコンテンツをリクエストして、その記事の収益の70%を受け取りましょう

テーマをお寄せいただくだけで、制作・検証・翻訳・配信は当方が担います。

収益分配について見る

コメント