Injoys
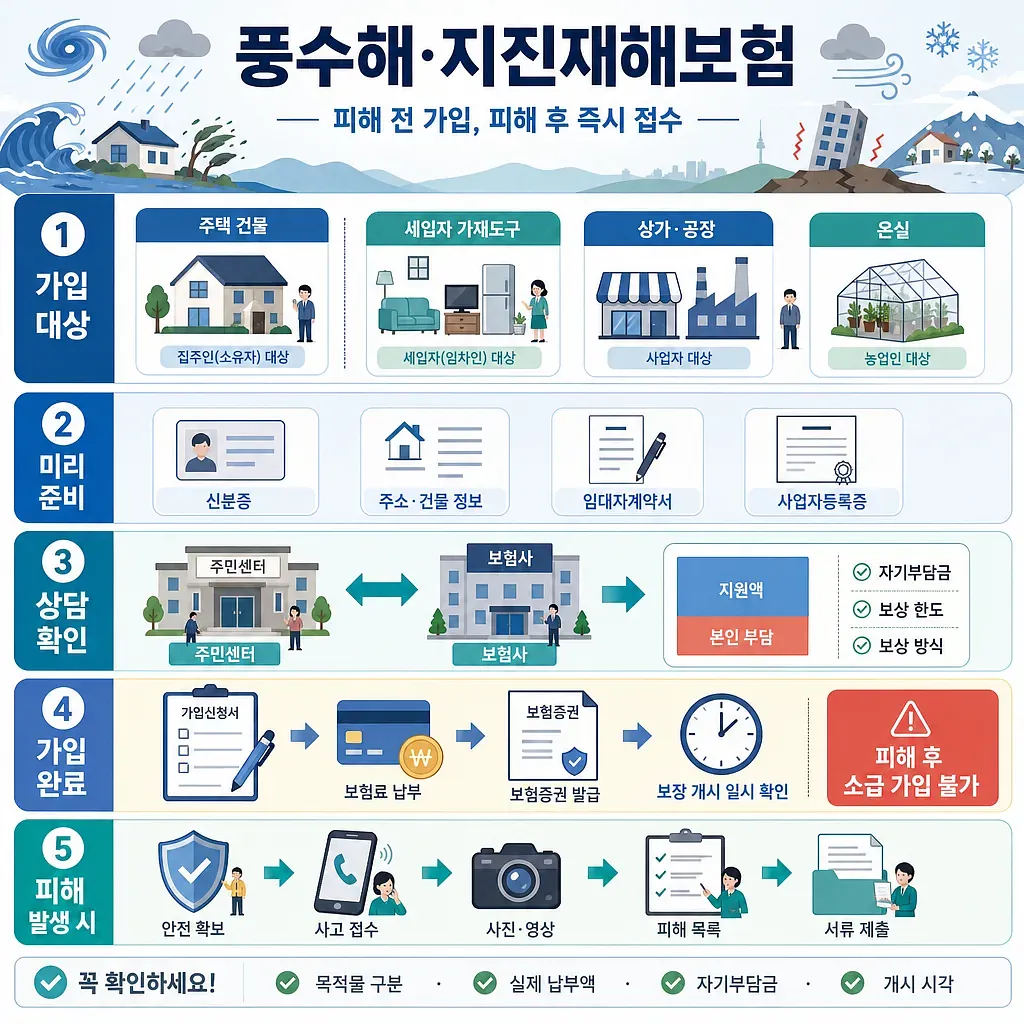
풍수해·지진재해보험은 정부와 지방자치단체가 보험료 일부를 지원하고 민간 보험사가 계약과 보상을 담당하는 정책보험이다. 가입 대상은 대표적으로 주택 건물과 세입자 가재도구, 농·임업용 온실, 소상공인의 상가·공장이다.
전국에 적용되는 하나의 계절성 신청 마감일은 없지만, 이미 발생한 피해에는 소급해 가입할 수 없다. 태풍 예보나 집중호우가 임박하면 상담·심사 또는 계약 처리에 시간이 걸릴 수 있으므로 보험료 납부일만 보지 말고 보험증권에 표시된 보장 개시 일시를 확인해야 한다.
1. 가입할 목적물과 자격 확인
누가 무엇을 가입할 수 있나
| 가입자 또는 시설 | 일반적으로 가입할 수 있는 목적물 | 먼저 확인할 사항 |
|---|---|---|
| 주택 소유자 | 단독·공동주택의 건물 | 건축물 용도, 소유 관계, 불법 증·개축 여부, 가입금액 |
| 주택 세입자 | 본인이 소유한 가재도구 등 동산 | 임대차 주소, 동산 보장 한도, 건물 피해와의 구분 |
| 농·임업 종사자 | 법령과 상품 기준에 맞는 온실 | 시설 종류, 면적, 구조, 재배 목적 및 가입 대상 여부 |
| 소상공인 | 상가·공장의 시설, 집기·비품, 기계, 재고자산 등 | 소상공인 해당 여부, 사업자등록, 목적물별 가입금액 |
소상공인은 사업자등록만으로 자동 인정되는 것이 아니라 관련 법령상 소상공인 기준과 보험 상품의 인수 기준을 충족해야 한다. 공동주택, 무허가 건축물, 빈집, 공사 중인 건물처럼 상태가 특수한 목적물은 가입 가능 여부가 달라질 수 있으므로 보험사 확인이 필요하다.
임대인과 세입자는 보장 대상이 다르다
임대인이 주택 건물에 가입했다고 해서 세입자의 냉장고, 가구, 의류 등 가재도구까지 자동으로 보장되는 것은 아니다. 반대로 세입자가 동산에 가입해도 벽체, 바닥, 창호와 같은 건물 부분은 일반적으로 임대인의 영역이다.
같은 주소라도 다음처럼 나누어 점검하는 것이 안전하다.
- 임대인: 건물 구조와 부속 설비가 가입 목적물에 포함되는지 확인
- 세입자: 본인 소유 가재도구의 가입금액과 품목 범위 확인
- 상가 임차인: 건물주 소유 시설, 임차인이 설치한 시설, 재고자산을 구분
- 공동 사용 설비: 관리규약과 단체보험의 피보험자·보장 범위를 확인
2. 상담 전에 서류와 정보를 준비
가입 서류는 목적물과 보험사에 따라 달라질 수 있다. 처음 상담할 때는 다음 자료를 준비하면 대상과 보험료를 확인하기 쉽다.
- 가입자 신분증과 연락처
- 가입하려는 주택·상가·공장의 정확한 주소
- 임차인이라면 임대차계약서
- 소상공인이라면 사업자등록증과 업종·매출·상시근로자 확인에 필요한 자료
- 건축물대장, 면적, 건물 구조 등 목적물 정보
- 가입하려는 시설·기계·재고·가재도구의 종류와 추정 가액
- 보험료 납부 수단과 보험금 수령 계좌 정보
- 기초생활수급자, 차상위계층, 한부모가족 등 추가 지원 대상임을 확인할 수 있는 자료
보험사가 추가 사진, 현장 확인, 소상공인 확인서 또는 시설 명세를 요구할 수 있다. 서류를 제출하기 전에 개인정보와 계좌정보를 요구하는 곳이 실제 참여 보험사나 관할 행정기관인지 확인해야 한다.
3. 주민센터 또는 참여 보험사에서 지원율 확인
가입 상담은 일반적으로 관할 읍·면·동 주민센터 또는 해당 연도 참여 보험사를 통해 진행한다. 참여 보험사와 상품은 바뀔 수 있으므로 행정안전부 안내나 주민센터에서 현재 명단을 확인하는 편이 정확하다.
정부와 지방자치단체는 보험료의 상당 부분을 지원한다. 행정안전부 안내상 지원 범위는 가입자와 목적물, 취약계층 여부, 지방자치단체의 추가 지원에 따라 달라지며 전액 지원이 가능한 경우도 있다. 다만 모든 가입자에게 같은 지원율이 적용되는 것은 아니다.
상담할 때 다음 항목을 숫자로 확인해야 한다.
- 지원 전 총보험료
- 정부·지방자치단체 지원액
- 가입자가 실제 납부할 보험료
- 사고당 자기부담금 또는 공제액
- 목적물별 보험가입금액과 보상 한도
- 정액형인지 실제 손해를 기준으로 하는 실손형인지
- 계약 시작일과 정확한 보장 개시 시각
지방자치단체의 추가 지원은 예산과 조례에 따라 달라지거나 종료될 수 있다. 지난해 납부액이나 온라인 사례만으로 올해 본인 부담액을 예상하지 말고 주소지를 기준으로 다시 조회해야 한다.
4. 보장 재해와 제외 가능성을 약관에서 대조
풍수해·지진재해보험의 법정 대상 재해에는 태풍, 홍수, 호우, 강풍, 풍랑, 해일, 대설, 지진과 지진해일이 포함된다. 그러나 해당 재해가 발생했다는 사실만으로 모든 손실이 지급되는 것은 아니다. 가입한 목적물에 생긴 직접 손해인지, 약관상 보상 방식과 한도에 해당하는지가 함께 판단된다.
| 상황 | 보장 판단의 핵심 |
|---|---|
| 하천 범람이나 집중호우로 주택이 침수됨 | 가입 건물 또는 동산의 직접 침수 손해인지 확인 |
| 태풍으로 지붕이나 외벽이 파손됨 | 강풍과 손해 사이의 인과관계 및 기존 노후 손상 구분 |
| 상가 침수로 재고와 기계가 손상됨 | 재고·기계가 각각 보험 목적물에 포함됐는지 확인 |
| 정전으로 냉장 제품이 변질됨 | 직접 풍수해가 아닌 간접 손해로 분류되는지 약관 확인 |
| 비가 온 뒤 장기간 누수·곰팡이가 발생함 | 노후, 시공 결함, 관리 문제 또는 직접 재해 여부 확인 |
| 차량이 침수됨 | 이 보험의 주택·사업장 목적물이 아니라 자동차보험 자기차량손해 대상인지 확인 |
| 영업을 중단해 매출이 감소함 | 시설 피해와 별개인 휴업손해가 가입 담보에 포함됐는지 확인 |
노후화, 부식, 통상적인 누수, 고의에 의한 손해, 가입 전부터 존재한 손상 등은 보상되지 않거나 분쟁이 생길 수 있다. 잔해 제거비, 임시 거주비, 청소비, 영업손실도 당연히 포함된다고 단정할 수 없으므로 계약 전에 약관의 보상하지 않는 손해와 비용손해 항목을 확인해야 한다.