Injoys
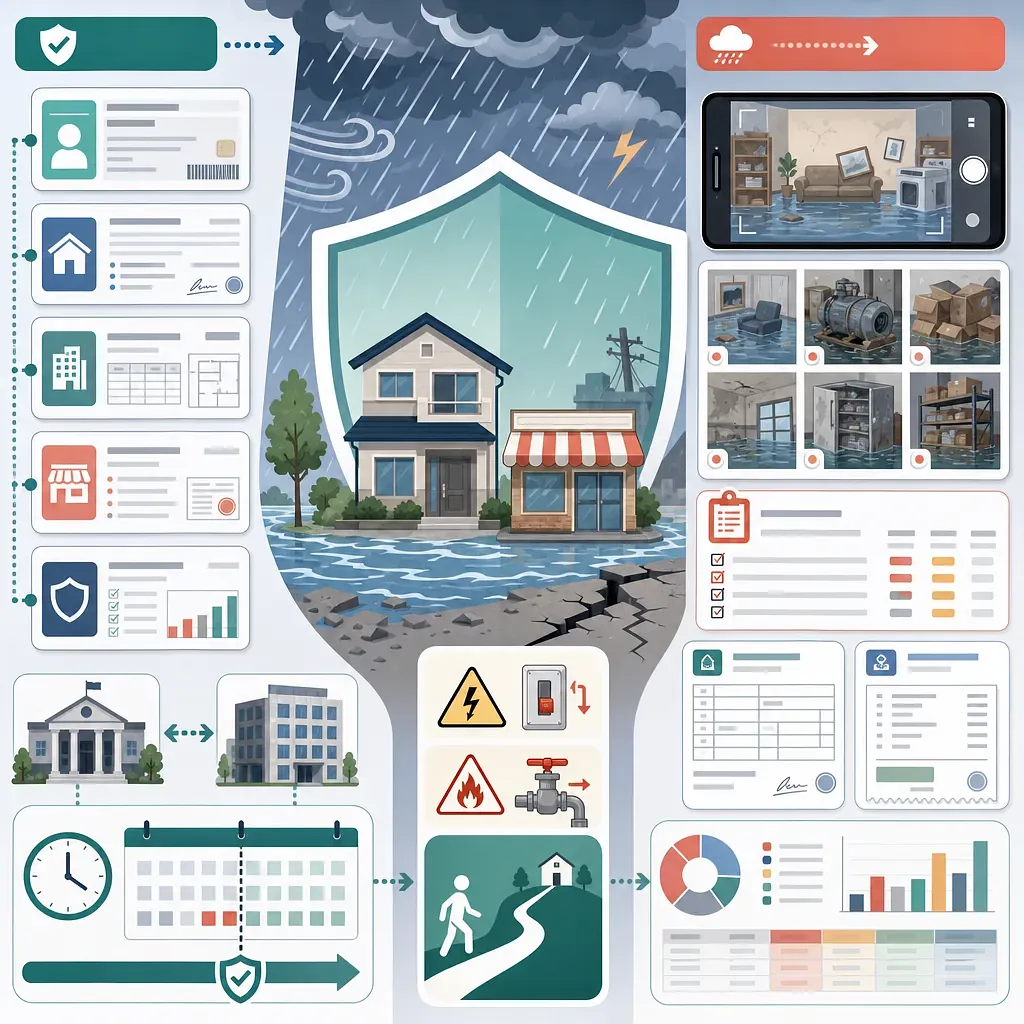
El Seguro contra Desastres por Viento, Inundaciones y Terremotos es un seguro público en el que el Gobierno y las administraciones locales subvencionan parte de la prima, mientras que las aseguradoras privadas se encargan de los contratos y las indemnizaciones. Entre los bienes asegurables más representativos se encuentran los edificios residenciales y los bienes domésticos de los inquilinos, los invernaderos de uso agrícola y forestal, y los comercios y fábricas de pequeños empresarios.
No existe una única fecha límite estacional de solicitud aplicable a todo el país, pero no es posible contratar el seguro con efecto retroactivo para daños ya ocurridos. Cuando se aproxima un tifón previsto o un episodio de lluvias torrenciales, la consulta, la evaluación o la tramitación del contrato pueden requerir tiempo, por lo que no debe comprobarse únicamente la fecha de pago de la prima, sino también la fecha y hora de inicio de la cobertura indicadas en la póliza.
1. Comprobar los bienes que se asegurarán y los requisitos
Quién puede asegurar qué bienes
| Asegurado o instalación | Bienes que generalmente pueden asegurarse | Aspectos que deben comprobarse primero |
|---|---|---|
| Propietario de una vivienda | Edificio de una vivienda unifamiliar o colectiva | Uso del edificio, relación de propiedad, existencia de ampliaciones o reformas ilegales, suma asegurada |
| Inquilino de una vivienda | Bienes muebles de su propiedad, como enseres domésticos | Dirección del arrendamiento, límite de cobertura de los bienes muebles, distinción respecto de los daños al edificio |
| Trabajador agrícola o forestal | Invernaderos que cumplan los criterios legales y del producto | Tipo de instalación, superficie, estructura, finalidad de cultivo y condición de bien asegurable |
| Pequeño empresario | Instalaciones, mobiliario, enseres, maquinaria, existencias, etc., de comercios y fábricas | Cumplimiento de la condición de pequeño empresario, registro mercantil, suma asegurada de cada bien |
Los pequeños empresarios no son reconocidos automáticamente como tales por el mero hecho de estar registrados como empresa, sino que deben cumplir los criterios legales aplicables a los pequeños empresarios y los criterios de suscripción del producto de seguro. La posibilidad de asegurar bienes en situaciones especiales, como viviendas colectivas, construcciones sin licencia, viviendas desocupadas o edificios en obras, puede variar, por lo que es necesario consultarlo con la aseguradora.
El arrendador y el inquilino tienen coberturas diferentes
El hecho de que el arrendador haya asegurado el edificio residencial no significa que queden cubiertos automáticamente los bienes domésticos del inquilino, como el frigorífico, los muebles o la ropa. A la inversa, aunque el inquilino asegure sus bienes muebles, las partes del edificio, como las paredes, los suelos y las ventanas, corresponden generalmente al ámbito del arrendador.
Aunque se trate de la misma dirección, es más seguro comprobar por separado lo siguiente:
- Arrendador: comprobar si la estructura del edificio y las instalaciones anexas están incluidas entre los bienes asegurados
- Inquilino: comprobar la suma asegurada y el alcance de los bienes domésticos de su propiedad
- Arrendatario de un local comercial: distinguir entre las instalaciones propiedad del dueño del edificio, las instaladas por el arrendatario y las existencias
- Instalaciones de uso común: comprobar el asegurado y el alcance de la cobertura según el reglamento de administración y el seguro colectivo
2. Preparar los documentos y la información antes de la consulta
Los documentos necesarios para la contratación pueden variar según el bien asegurado y la aseguradora. Para facilitar la comprobación de la elegibilidad y la prima durante la primera consulta, conviene preparar los siguientes documentos:
- Documento de identidad y datos de contacto del solicitante
- Dirección exacta de la vivienda, comercio o fábrica que se desea asegurar
- Contrato de arrendamiento, si se trata de un arrendatario
- En el caso de un pequeño empresario, certificado de registro mercantil y documentos necesarios para comprobar el sector, las ventas y el número de trabajadores habituales
- Información sobre el bien, como el registro del edificio, la superficie y la estructura del inmueble
- Tipo y valor estimado de las instalaciones, maquinaria, existencias y bienes domésticos que se desea asegurar
- Medio de pago de la prima y datos de la cuenta para recibir la indemnización
- Documentos que acrediten el derecho a ayudas adicionales, como en el caso de beneficiarios de la asistencia básica para la subsistencia, personas del estrato inmediatamente superior o familias monoparentales
La aseguradora puede solicitar fotografías adicionales, una inspección in situ, un certificado de pequeño empresario o una relación detallada de las instalaciones. Antes de presentar documentos, debe comprobarse que la entidad que solicita datos personales y bancarios sea realmente una aseguradora participante o la autoridad administrativa competente.
3. Comprobar el porcentaje de subvención en el centro administrativo local o con una aseguradora participante
La consulta para la contratación se realiza generalmente a través del centro administrativo del eup, myeon o dong competente, o de una aseguradora participante en el año correspondiente. Dado que las aseguradoras participantes y los productos pueden cambiar, lo más preciso es consultar la lista vigente en la información del Ministerio del Interior y Seguridad o en el centro administrativo local.
El Gobierno y las administraciones locales subvencionan una parte considerable de la prima. Según la información del Ministerio del Interior y Seguridad, el alcance de la subvención varía en función del asegurado, el bien asegurado, la pertenencia a un grupo vulnerable y las ayudas adicionales de la administración local, y en algunos casos puede subvencionarse el importe total. No obstante, no se aplica el mismo porcentaje de subvención a todos los asegurados.
Durante la consulta deben confirmarse numéricamente los siguientes puntos:
- Prima total antes de la subvención
- Importe subvencionado por el Gobierno y la administración local
- Prima que deberá pagar efectivamente el asegurado
- Franquicia o importe deducible por siniestro
- Suma asegurada y límite de indemnización de cada bien
- Si se trata de una modalidad de cuantía fija o de una modalidad basada en las pérdidas reales
- Fecha de inicio del contrato y hora exacta de inicio de la cobertura
Las ayudas adicionales de las administraciones locales pueden variar o finalizar según el presupuesto y las ordenanzas. No debe estimarse la aportación propia de este año basándose únicamente en el importe pagado el año pasado o en ejemplos encontrados en internet, sino que debe volver a consultarse según el domicilio correspondiente.
4. Contrastar en las condiciones los desastres cubiertos y las posibles exclusiones
Los desastres legalmente cubiertos por el Seguro contra Desastres por Viento, Inundaciones y Terremotos incluyen tifones, inundaciones, lluvias torrenciales, vientos fuertes, oleaje, marejadas, fuertes nevadas, terremotos y tsunamis. Sin embargo, el mero hecho de que se produzca uno de estos desastres no significa que se indemnicen todas las pérdidas. También se evalúa si se trata de un daño directo sufrido por el bien asegurado y si se ajusta al método y a los límites de indemnización establecidos en las condiciones.
| Situación | Aspecto clave para determinar la cobertura |
|---|---|
| Una vivienda se inunda por el desbordamiento de un río o por lluvias torrenciales | Comprobar si se trata de daños directos por inundación en el edificio o los bienes muebles asegurados |
| Un tifón daña el tejado o las paredes exteriores | Distinguir la relación causal entre el viento fuerte y los daños de los deterioros preexistentes por antigüedad |
| Una inundación en un comercio daña las existencias y la maquinaria | Comprobar si las existencias y la maquinaria están incluidas por separado entre los bienes asegurados |
| Los productos refrigerados se deterioran por un apagón | Comprobar en las condiciones si se clasifica como daño indirecto y no como daño directo por viento o inundación |
| Tras la lluvia se producen filtraciones y moho durante un periodo prolongado | Comprobar si se debe al envejecimiento, a defectos de construcción, a problemas de mantenimiento o a un desastre directo |
| Un vehículo se inunda | Comprobar si corresponde a la cobertura de daños propios del seguro del automóvil y no a los bienes residenciales o empresariales de este seguro |
| La interrupción de la actividad reduce las ventas | Comprobar si los daños por interrupción de la actividad, distintos de los daños a las instalaciones, están incluidos en la cobertura contratada |
El envejecimiento, la corrosión, las filtraciones habituales, los daños intencionados y los daños que ya existían antes de la contratación pueden no estar cubiertos o generar controversias. Tampoco puede darse por sentado que estén incluidos los gastos de retirada de escombros, alojamiento temporal, limpieza o pérdidas comerciales, por lo que antes de contratar deben revisarse en las condiciones los daños no indemnizables y los apartados relativos a gastos derivados de daños.