Injoys
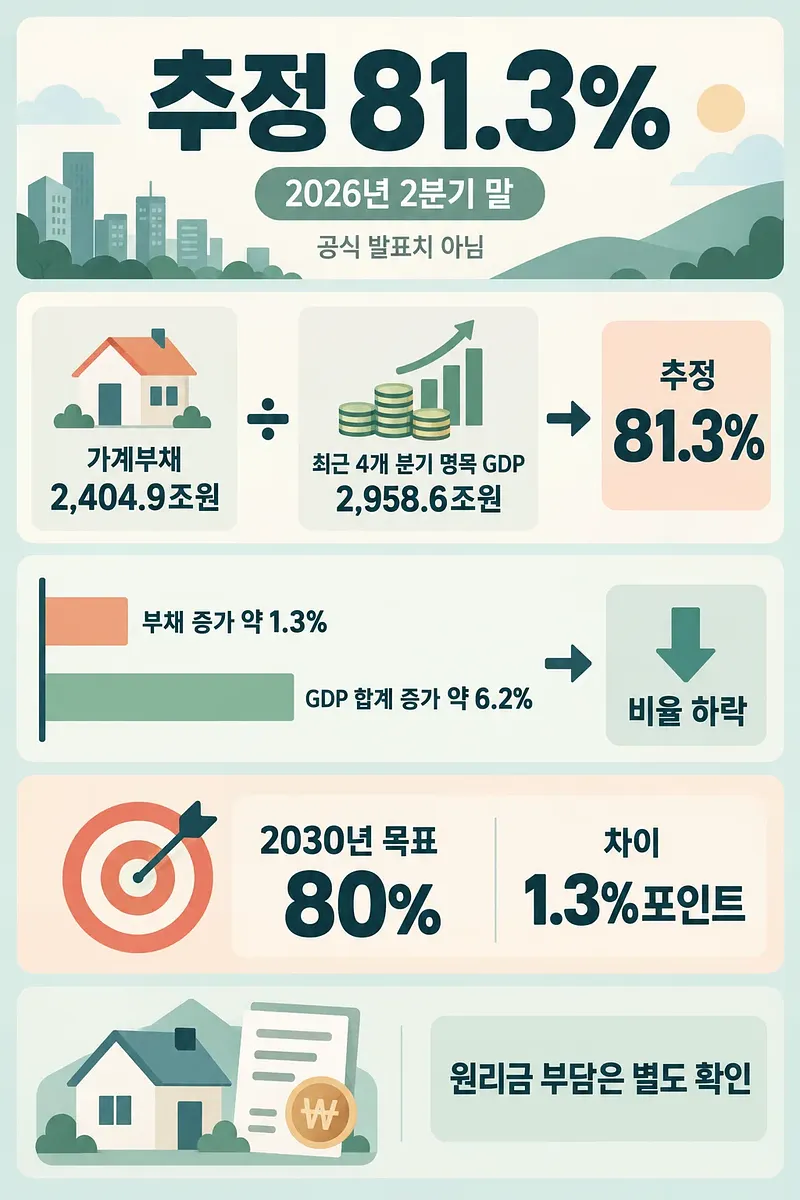
한국의 2026년 2분기 가계부채 비율은 약 81.3%로 추정됩니다. 공식 통계로 확인되면 10년 만에 가장 낮은 수준입니다. 빚이 줄어서가 아니라 명목 GDP가 더 빠르게 커진 결과입니다.
수치는 한국은행의 2026년 9월 8일 발표와 9월 16일 보도된 추정에 근거합니다.
가계부채 비율 81.3%는 어떤 수치입니까?
81.3%는 연합뉴스가 한국은행과 BIS 통계를 조합한 추정치입니다. BIS가 직접 발표한 2026년 2분기 수치와는 구별해야 합니다. 추정에는 가계부채가 가계신용과 같은 비율로 늘었다는 가정이 들어갑니다.
추정치가 확인되면 2016년 2분기 이후 가장 낮은 수준입니다. 당시 비율은 80.2%였습니다. 따라서 현재는 ‘10년 만의 낮은 수준으로 추정’이라고 표현하는 편이 정확합니다. 뉴스1의 2026년 9월 16일 보도
| 항목 | 기준 시점 | 금액 또는 비율 | 수치의 성격 |
|---|---|---|---|
| BIS 기준 가계·비영리단체 부채 | 2026년 1분기 말 | 2,374.1조원 | 발표된 통계 |
| 가계·비영리단체 부채 | 2026년 2분기 말 | 약 2,404.9조원 | 가계신용 증가율을 적용한 추정 |
| 최근 4개 분기 명목 GDP 합계 | 2025년 3분기부터 2026년 2분기 | 2,958.6조원 | 추정 비율의 분모 |
| GDP 대비 가계부채 비율 | 2026년 2분기 말 | 약 81.3% | 추정 부채를 GDP 합계로 나눈 값 |
표의 금액과 추정 방식은 연합뉴스가 취합한 내용입니다. 계산상 부채 잔액은 전 분기보다 약 30.8조원 증가했습니다. 비율 하락과 빚 증가가 동시에 나타난 셈입니다. 연합뉴스의 통계 취합 및 추정
부채 잔액이 늘어도 명목 GDP가 더 빠르게 증가하면 가계부채 비율은 낮아집니다.
가계부채 비율 계산 기준
가계부채 비율은 경제 규모에 견준 가계의 빚을 나타냅니다. 분자는 분기 말에 남아 있는 부채 잔액입니다. 분모에는 최근 4개 분기의 명목 GDP 합계를 사용합니다.
가계부채 비율 = 분기 말 가계부채 ÷ 최근 4개 분기 명목 GDP 합계 × 100
BIS의 가계 부문에는 가계에 봉사하는 비영리단체도 포함됩니다. 한국은행의 가계신용과는 통계 범위가 다릅니다. 두 통계의 잔액을 같은 것으로 바꿔 쓰면 계산이 달라집니다. BIS 통계 FAQ
추정에 쓰인 숫자를 공식에 넣으면 다음과 같습니다.
- 계산 대상: 2026년 2분기 말 추정 비율
- 계산식: 2,404.9조원 ÷ 2,958.6조원 × 100
- 계산 결과: 약 81.3%
81.3%는 소득의 81.3%를 매년 상환한다는 뜻이 아닙니다. 남아 있는 빚과 한 해 동안의 생산 규모를 비교한 값입니다. 실제 원리금 상환액은 이 비율에 직접 들어가지 않습니다.
명목 GDP와 실질 GDP 비교
명목 GDP는 해당 시기의 가격으로 계산한 생산 가치를 뜻합니다. 실질 GDP는 가격 변동의 영향을 제거한 생산 규모입니다. 흔히 말하는 경제성장률은 실질 GDP의 증가율입니다.
GDP는 국내에서 일정 기간 만들어 낸 부가가치를 모두 더한 값을 뜻합니다. 부가가치는 생산 과정에서 새로 더한 가치입니다. 원재료와 완제품의 판매액을 모두 더해 중복 계산하지 않습니다.
| 구분 | 명목 GDP | 실질 GDP |
|---|---|---|
| 가격을 반영하는 방식 | 해당 시기의 가격 적용 | 가격 변동의 영향 제거 |
| 주로 파악하는 내용 | 화폐 금액으로 표시한 경제 규모 | 생산 규모의 변화 |
| 가계부채 비율의 분모 | 사용 | 직접 사용하지 않음 |
| 2026년 2분기 전년 동기 대비 증가율 | 26.4% | 3.7% |
한국은행은 2026년 9월 8일 국민소득 잠정치를 발표했습니다. 명목 GDP는 전년 동기보다 26.4% 증가했습니다. 같은 기간 실질 GDP 성장률은 3.7%였습니다. 한국은행 「2026년 2/4분기 국민소득(잠정)」
명목 증가율은 1979년 3분기 27.7% 이후 가장 높았습니다. 다만 26.4%는 2026년 2분기 한 분기의 전년 동기 대비 수치입니다. 부채 비율의 분모인 최근 4개 분기 합계의 증가율과는 다릅니다. 연합뉴스의 국민소득 발표 보도
빚과 GDP 증가 속도에 따른 조건별 정리
빚이 늘어도 명목 GDP가 더 빠르게 늘면 부채 비율은 하락합니다. 판단할 때는 같은 기간의 변화를 비교해야 합니다. 한 분기 성장률을 연간 합계의 증가율처럼 쓰면 안 됩니다.
| 같은 기간의 변화 | 부채 비율의 방향 | 해석 |
|---|---|---|
| 부채 증가율보다 명목 GDP 증가율이 높음 | 하락 | 경제 규모가 빚보다 빠르게 확대 |
| 부채와 명목 GDP가 같은 비율로 증가 | 유지 | 상대적인 부채 규모에 변화 없음 |
| 부채 증가율이 명목 GDP 증가율보다 높음 | 상승 | 빚이 경제 규모보다 빠르게 확대 |
| 부채가 줄고 명목 GDP는 유지 | 하락 | 부채 잔액 감소가 비율 개선에 기여 |
이번 추정에서는 최근 4개 분기 GDP 합계가 전 분기 기준보다 약 6.2% 늘었습니다. 추정에 적용한 부채 증가율은 약 1.3%였습니다. 분모가 분자보다 빠르게 증가한 것이 비율 하락의 직접적인 이유입니다.
명목 GDP 증가는 소비자물가 상승만으로 설명할 수 없습니다. 생산 증가와 수출품 가격 변화도 영향을 줍니다. 교역조건은 수출품 가격과 수입품 가격의 상대적인 관계입니다.
한국은행은 반도체 수출가격 상승에 따른 교역조건 개선을 분석했습니다. 반도체 기업의 이익 증가가 임금과 투자 확대로 이어진다고 설명했습니다. 다만 그 혜택이 모든 가구에 같은 크기로 전달되는 것은 아닙니다. 한국은행 BOK 이슈노트 제2026-20호