Injoys
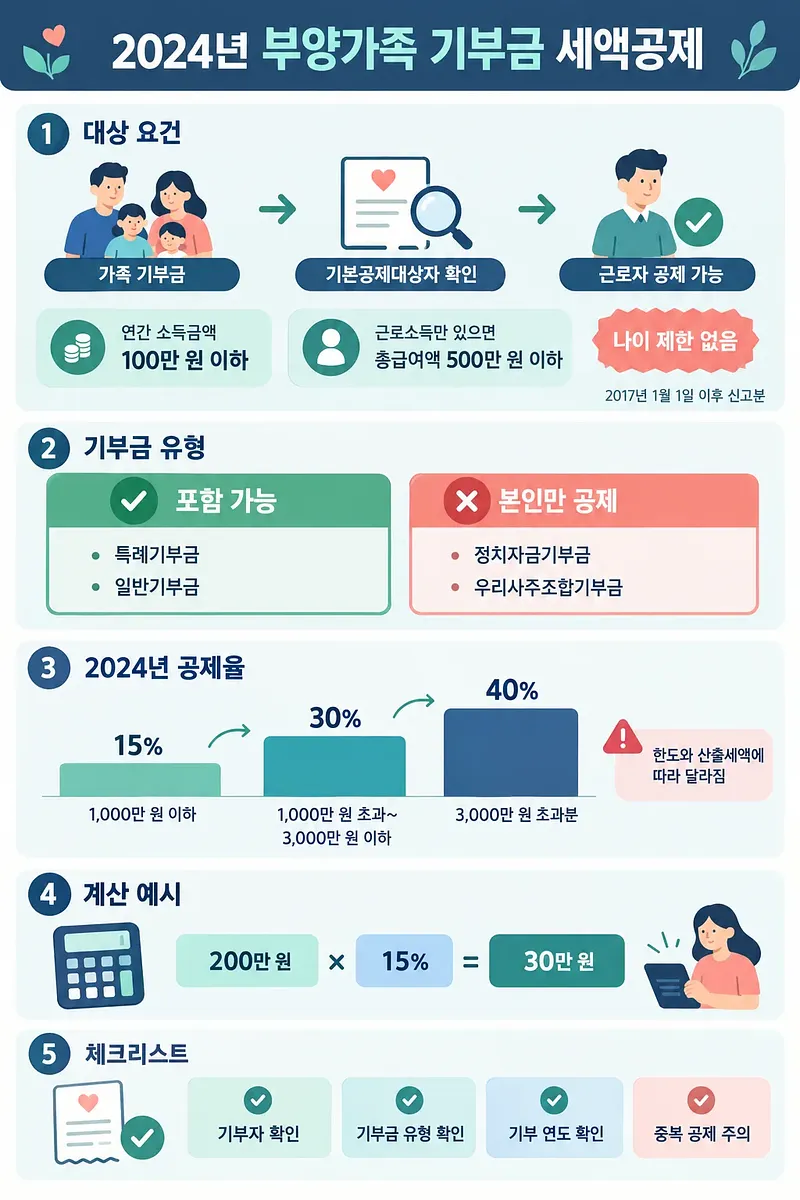
배우자나 부양가족이 낸 기부금도 근로자의 연말정산에서 공제받을 수 있습니다. 다만 그 가족이 소득 등 기본공제대상자 요건을 충족해야 하며, 기부금 종류도 맞아야 합니다. 정치자금기부금과 우리사주조합기부금은 기부한 본인만 공제받습니다.
이 글의 공제율과 한도는 2024년 기부분을 기준으로 하며, 다른 과세연도는 국가법령정보센터의 소득세법 제59조의4와 국세청 안내에서 확인하세요.
부양가족 기부금 공제 조건
부양가족이 냈다는 사실만으로 공제 대상이 되지는 않습니다. 그 가족이 근로자의 기본공제대상자인지 먼저 확인해야 합니다. 이때 소득 요건은 적용되지만, 기부금 공제에는 기본공제의 나이 제한을 적용하지 않습니다. 나이 제한 제외는 2017년 1월 1일 이후 신고분부터 적용됩니다.
기본공제의 소득 기준은 원칙적으로 연간 소득금액 합계액 100만 원 이하입니다. 근로소득만 있다면 총급여액 500만 원 이하 기준을 확인합니다. 소득금액과 총급여액은 다른 값이므로, 급여 외 소득이 있으면 연간 소득금액을 따로 살펴야 합니다. 배우자와 부모님, 성년 자녀도 근로자와의 관계와 각자의 소득 요건에 맞춰 판단하세요.
부양가족의 기부금은 기본공제 요건을 확인하고 중복 공제를 피해야 합니다.
기부금 종류별 공제 가능 여부
부양가족이 낸 기부금은 종류에 따라 공제 가능 여부가 갈립니다. 2024년 기준으로 특례기부금과 일반기부금에는 부양가족 기부금을 포함할 수 있습니다. 종전 안내의 법정기부금은 특례기부금과, 지정기부금은 일반기부금과 연결해 살펴볼 수 있습니다.
| 기부금 종류 | 부양가족이 낸 금액 | 대표적인 기부처 또는 성격 |
|---|---|---|
| 정치자금기부금 | 근로자의 공제에 포함 불가 | 정당, 후원회, 선거관리위원회 |
| 우리사주조합기부금 | 근로자의 공제에 포함 불가 | 우리사주조합에 대한 기부 |
| 특례기부금, 종전 법정기부금 | 요건을 충족하면 포함 가능 | 국가, 지방자치단체 등에 대한 기부 |
| 일반기부금, 종전 지정기부금 | 요건을 충족하면 포함 가능 | 일정 요건을 갖춘 사회복지·종교단체 등에 대한 기부 |
우리사주조합기부금은 기부한 본인에게도 별도 요건이 있습니다. 해당 조합의 조합원인지 등을 확인해야 합니다. 기부처의 이름만으로 유형을 단정하지 말고 영수증에 표시된 구분을 확인하세요.
2024년 공제율과 한도
2024년 기부분의 일반적인 기부금 세액공제율은 공제 대상 금액이 1,000만 원 이하일 때 15%입니다. 1,000만 원을 초과하고 3,000만 원 이하인 부분에는 30%가 적용됩니다. 2024년에는 3,000만 원 초과분에 40%가 적용되는 특례가 있습니다. 정치자금기부금은 별도 계산 규칙을 적용하므로 이 비율에 단순 합산하지 않습니다.
한도도 기부금 종류별로 확인해야 합니다. 근로자의 특례기부금은 근로소득금액 전액을 기준으로 합니다. 일반기부금은 종교단체 기부가 있는지에 따라 한도 계산이 달라집니다. 종교단체 기부는 근로소득금액의 10%, 그 밖의 일반기부금은 30%라는 기준만 각각 적용해 더하면 실제 한도와 다를 수 있습니다.